当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の証券口座に、投資信託がいくつも入っていた。『これって相続税ではいくらで数えるの?』と手が止まる方も多いはずです。
結論から言うと、ふつうの投資信託は「亡くなった日の基準価額 × 口数」から、解約した場合に差し引かれる費用などを引いた金額で評価します。
この記事では、計算の手順を例で追いながら、評価額しだいで相続税がどう変わるかを見ていきます。
投資信託を相続したら評価額はいくらになる?
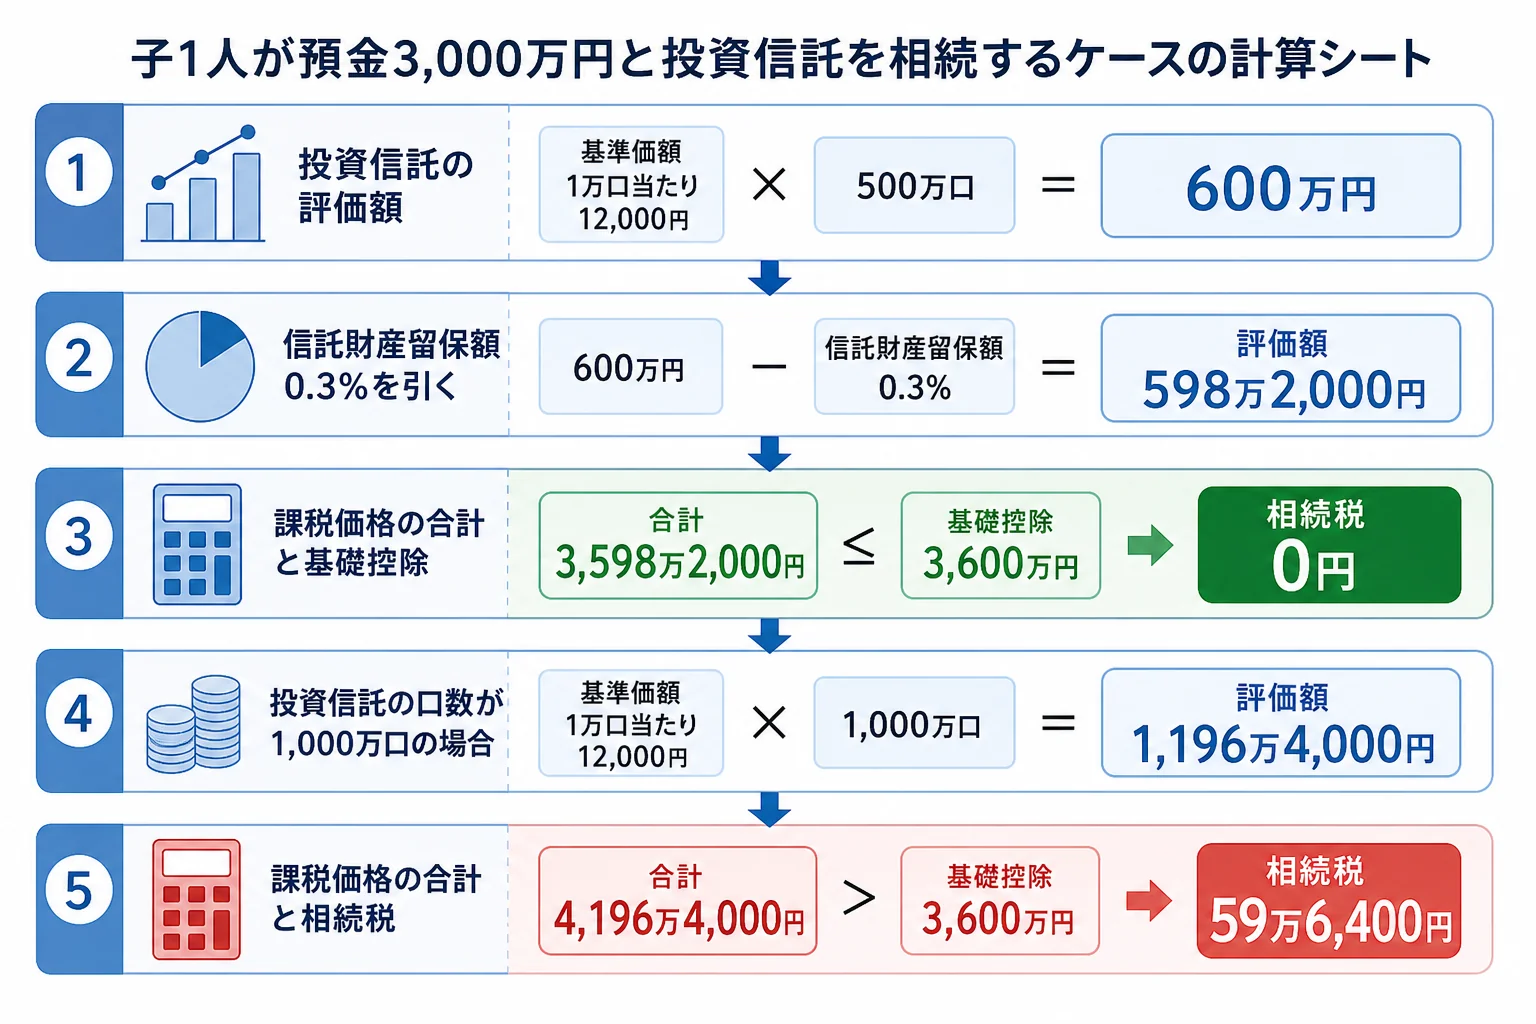
上場していない投資信託は、亡くなった日に解約したら受け取れる金額で評価します。基準価額 × 口数から、源泉徴収されるべき所得税の相当額と、信託財産留保額・解約手数料を引いた額です。子1人が預金など3,000万円と投資信託を相続するケースでは、投資信託の評価が598万2,000円なら相続税は0円、1,196万4,000円なら59万6,400円です。
投資信託の評価は、種類によって決まり方が違います。まずはここを分けておきましょう。
| 投資信託の種類 | 評価の仕方 | 理由・注意 |
|---|---|---|
| 一般的な投資信託(上場していないもの) | 亡くなった日の基準価額 × 口数 − 源泉徴収されるべき所得税の相当額 − 信託財産留保額・解約手数料 | 解約したら受け取れる額で見る |
| MMF・中期国債ファンドなど日々決算型 | 上の式に、再投資されていない未収分配金を足す | 分配金がたまっている分も含める |
| 上場投資信託(ETF・REITなど) | 上場株式と同じ考え方 | 亡くなった日の終値と、その月・前月・前々月の終値平均のうち最も低い価格 |
この決まりは国税庁の財産評価基本通達(証券投資信託受益証券の評価)に書かれています。
基準価額から計算する手順は?
ここが大事なところです。基準価額は「1万口当たり」で公表されていることが多いので、口数を1万で割ってから掛けます。
- 証券会社に、亡くなった日時点の残高証明書を依頼する
- 亡くなった日の基準価額(1万口当たり)と口数を確認する
- 基準価額 × 口数 ÷ 1万 で、解約前の金額を出す
- 源泉徴収されるべき所得税の相当額を引く(ファンドや損益によって0円のこともある)
- 信託財産留保額・解約手数料がかかるファンドなら、その額を引く
亡くなった日が土日などで基準価額がない場合は、その前で最も近い日の基準価額を使います。
計算例で見てみる
例えば、こんな投資信託を持っていたケースです。
- 亡くなった日の基準価額: 1万口当たり12,000円
- 口数: 500万口
- 信託財産留保額: 解約時に0.3%かかるファンド
- 源泉徴収されるべき所得税の相当額: 0円とする
| 計算 | 金額 |
|---|---|
| 12,000円 × 500万口 ÷ 1万 | 600万円 |
| 信託財産留保額(600万円 × 0.3%) | 1万8,000円 |
| 評価額(600万円 − 1万8,000円) | 598万2,000円 |
『引かれるのはたった1万8,000円?』と思いますよね。金額だけ見ると小さいのですが、財産の合計が基礎控除の近くにある時は、この差が効いてくることがあるんです。
源泉徴収されるべき所得税の相当額は、ファンドの種類や含み益の有無で変わります。自分で計算するより、証券会社の残高証明書や評価の資料で確認する方が安心です。
投資信託の評価額で相続税はどう変わる?
では、評価額が相続税にどう響くかを見てみます。相続人は子1人、預金など投資信託以外の財産は3,000万円で同じにしています。基礎控除は3,600万円です。
| ケース | 投資信託の評価額 | 課税価格の合計 | 相続税 | 理由・注意 |
|---|---|---|---|---|
| 上の例と同じ500万口 | 598万2,000円 | 3,598万2,000円 | 0円 | 基礎控除以内。申告も不要 |
| 口数が2倍の1,000万口 | 1,196万4,000円 | 4,196万4,000円 | 59万6,400円 | 課税遺産総額596万4,000円 × 10% |
1つ目のケースは、基礎控除まで残り1万8,000円です。もし信託財産留保額を引き忘れて600万円で数えると、合計は3,600万円ちょうどになります。それでも0円ですが、ほかに数え忘れた財産があれば一気に超えてしまいます。
2つ目のケースは、基礎控除を超えるので申告と納税が要ります。期限は、亡くなったことを知った日の翌日から10か月以内です。
例えば、こんな会話になることもあります。
「投資信託って、値下がりしたら税金も下がるの?」
「評価は亡くなった日の基準価額で決まるから、その後の値動きは関係ないみたい」
亡くなった後に値下がりしても、相続税の評価額は下がりません。売るタイミングは、相続税の評価とは別に考えておきましょう。
NISA口座の投資信託も同じ考え方
NISA口座に入っていた投資信託も、相続税の評価のしかたは同じです。『NISAは非課税だから相続税もかからない?』と思われがちですが、相続財産には含めて計算します。
NISA口座ならではの手続きの流れは、記事の最後のリンク先でケース別に見られます。
証券会社での相続手続きはどう進む?
投資信託は、解約してお金で受け取るか、相続人の証券口座へ移すかを選べることが多いです。相続人の口座へ移す場合は、同じ証券会社に口座を作る流れが一般的です。
手続きでは、戸籍や遺産分割協議書、相続人の本人確認書類などを求められます。必要書類は証券会社ごとに違うので、まずは相続の窓口に連絡してみてください。
兄弟で分ける時は、どちらを選ぶかで分けやすさが変わります。
| 受け取り方 | 向いているケース | 注意 |
|---|---|---|
| 解約してお金で受け取る | 兄弟で1円単位まで分けたい・納税資金が要る | 解約時の価格は亡くなった日と違うので、評価額と手取りがずれる |
| 相続人の口座へ移す | 運用を続けたい・値上がりを待ちたい | 口数で分けるので、端数の扱いを話し合っておく |
『解約した時の金額で申告すればいい?』と迷う方もいますが、申告に使うのは亡くなった日の評価額です。手取りの金額とは別物なんです。
『どこの証券会社か分からない』という時は、郵便物やメール、通帳の入出金の記録が手がかりになります。
投資信託が何本もある、証券会社が複数ある、土地や株もあって評価が基礎控除の近くになりそう、というケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
NISAで持っていた投資信託の評価時点はNISAの投資信託はいつの価格で計算するか、口座がある親が亡くなった時の流れはNISAの口座がある親が死亡したらで確認できます。相続人の人数ごとの基礎控除は基礎控除のケース別早見表も参考にしてみてください。
よくある質問
投資信託の相続税評価は解約価額と同じですか?
考え方は同じです。亡くなった日に解約したら受け取れる金額として、基準価額 × 口数から、源泉徴収されるべき所得税の相当額と信託財産留保額・解約手数料を引いた額で評価します。
亡くなった日の基準価額がない時はどうしますか?
亡くなった日より前で、最も近い日の基準価額を使います。証券会社の残高証明書に記載されることが多いので、確認してみてください。
ETFも基準価額で評価しますか?
上場投資信託(ETF・REITなど)は上場株式と同じ考え方です。亡くなった日の終値と、その月・前月・前々月の終値平均のうち、最も低い価格で評価します。
まとめ
- 一般的な投資信託は、亡くなった日の基準価額 × 口数から、税金相当額と解約時の費用を引いて評価する
- 基準価額が1万口当たりなら、口数を1万で割って計算する
- MMFなどは未収分配金を足す。ETFは上場株式と同じ評価
- 子1人・預金3,000万円なら、評価598万2,000円で0円、1,196万4,000円で59万6,400円
- 亡くなった後の値下がりは評価に反映されない