当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって実家が空き家になった。兄弟の誰も住まないので、売ってお金で分けようと話している。そんなご家族も多いはずです。
結論から言うと、売る順番で相続税は変わりません。変わるのは、売った時の所得税・住民税と、お金の渡し方によっては贈与税です。この記事では、兄弟3人の例で、どの順番だと税金がどう変わるかを見ていきます。
売ってから分けるか、分けてから売るか、何が変わる?
相続税は、実家を売った値段ではなく相続した時の評価額で計算するので、順番では変わりません。差が出るのは売った時の譲渡所得の税金です。空き家の3,000万円特別控除が使える家なら、兄弟の共有で売る(換価分割)と1人2,000万円まで、1人で相続して売ると3,000万円まで控除できます。危ないのは、長男1人の名義で売って、遺産分割協議書に書かないまま弟妹にお金を渡す形です。贈与と見られるおそれがあります。
売ってからお金で分けるやり方を「換価分割」といいます。遺産分割協議書に「実家を売り、売ったお金を3分の1ずつ分ける」と書いて、そのとおりに分けるやり方です。
一方の「分けてから売る」は、例えば長男が実家を相続し、長男が自分の財産として売るやり方です。弟妹には代わりにお金(代償金)を払う形になります。
『どちらでも同じお金が手に入るなら、税金も同じでしょ?』と思いますよね。実は、使える特例と、誰に税金がかかるかが変わるんです。
空き家の特例が使える実家の場合
例えば、父が亡くなり、母はすでに亡くなっていて、子3人が相続するケースです。実家は1981年(昭和56年)5月31日以前に建てられた一戸建てで、父が亡くなるまで1人で住んでいました。
実家を3,000万円で売り、取得費と売るための費用が合わせて600万円だったと仮定します。売って出た利益(譲渡所得)は2,400万円です。
| 売り方 | 利益(譲渡所得) | 空き家の特例 | 税金 |
|---|---|---|---|
| 3人の共有で相続して売る(換価分割) | 1人800万円 | 1人2,000万円まで控除 | 0円 |
| 長男1人が相続して売り、協議書に代償金を書いて弟妹に払う | 長男2,400万円 | 3,000万円まで控除 | 0円 |
| 長男1人の名義で売り、協議書に書かずに弟妹へ1,000万円ずつ渡す | 長男2,400万円 | 3,000万円まで控除 | 弟妹に贈与税がかかるおそれ |
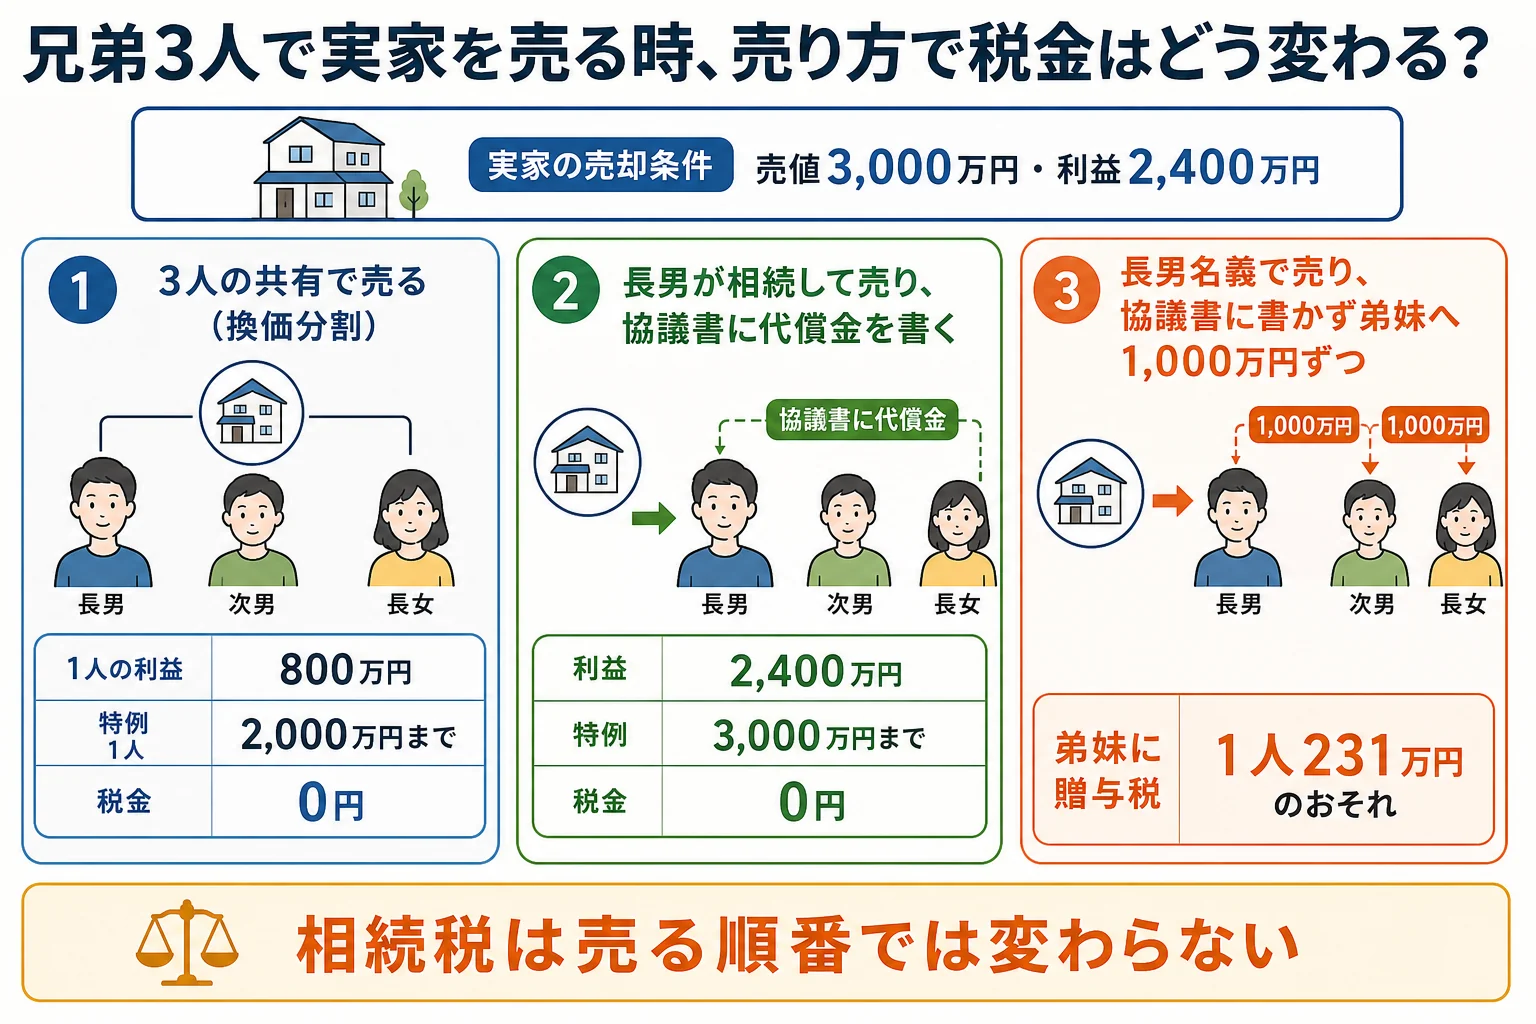
空き家の3,000万円特別控除は、2024年1月1日以降の売却で相続人が3人以上の場合、1人2,000万円になります。このケースでは1人あたりの利益が800万円なので、共有で売っても税金は0円です。
協議書に書かずにお金を渡すと何が起きる?
いちばん気をつけたいのが3つ目の形です。
「名義は兄さんだけにして、売れたらみんなで分けよう」
「それで手続きが楽になるなら、いいよ」
こうした話し合いはよくあります。ただ、遺産分割協議書に換価分割や代償金のことを書いていないと、長男が弟妹にお金をあげた、つまり贈与と見られるおそれがあるんです。
仮に弟妹が1,000万円ずつ贈与を受けたと見られると、兄弟間の贈与なので一般税率で計算します。基礎控除110万円を引いた890万円に40%を掛けて125万円を引くと、1人231万円です。
| 計算の段階 | 弟妹1人あたり |
|---|---|
| 受け取った額 | 1,000万円 |
| 基礎控除 | 110万円 |
| 基礎控除後の額 | 890万円 |
| 贈与税(一般税率40%・控除額125万円) | 231万円 |
代表の1人の名義で登記して売る方法自体は使えます。その場合でも、協議書に「売ったお金を3分の1ずつ分けるために、長男の名義で登記する」と書いておきましょう。
空き家の特例が使えない実家の場合
『うちの実家は新しいから、特例は関係ないかも』という方もいますよね。
例えば、同じ兄弟3人で、実家が1981年6月以降に建てられた家や、マンションだったケースです。この場合は空き家の特例が使えないので、利益2,400万円にそのまま税金がかかります。
相続した不動産は、取得費と取得した時期を亡くなった父から引き継ぎます。父が長く持っていた家なら、売った年の1月1日時点で所有期間が5年を超える「長期譲渡所得」として扱われるのが一般的です。
長期譲渡所得の税率は、所得税15%・住民税5%と、所得税額に2.1%の復興特別所得税です。合わせると20.315%になります。
| 売り方 | 利益(譲渡所得) | 税率を掛けた額 |
|---|---|---|
| 3人の共有で相続して売る(換価分割) | 1人800万円 | 1人162万5,200円(3人で487万5,600円) |
| 長男1人が相続して売る | 長男2,400万円 | 長男487万5,600円 |
特例が使えない家は、売る順番を変えても家族全体の税金はほとんど変わりません。変わるのは、誰が税金を払うかです。
長男1人が相続して売る形にするなら、代償金の額を決める時に、長男が払う税金も差し引いて考えておかないと不公平になります。ここが話し合いで大事なところなんです。
相続税を払った家は「取得費加算」も
相続税を払った人が、申告期限の翌日から3年以内に相続した不動産を売ると、払った相続税の一部を取得費に足せる特例があります。利益が小さくなる分、所得税・住民税が下がります。
ただし、空き家の3,000万円特別控除とは一緒に使えない組み合わせがあるので、どちらが有利かを比べてから選びましょう。
売る前にやっておくこと
『買い手が見つかってから名義を考えればいいよね』と思いがちですが、亡くなった父の名義のままでは、実家は売れません。売る前に、相続人の名義に変える相続登記が要ります。
相続登記は2024年4月1日から義務になっています。登録免許税は固定資産税評価額の0.4%です。
- 誰が相続人かを確認し、売ってお金で分けることを全員で合意する
- 遺産分割協議書に、換価分割であることと分ける割合を書く
- 共有名義、または代表者の名義で相続登記をする
- 実家を売り、費用を引いたお金を協議書どおりに分ける
- 売った翌年に、特例を使う人も含めて確定申告をする
兄弟の誰かが「売りたくない」と言い出すと、話は止まってしまいます。譲る・譲らないの考え方は、負けるが勝ちのケースも参考になります。
代償金で分ける場合の相続税は、代償金に相続税はかかる?で計算例を見られます。
- 実家の建築時期(1981年5月31日以前か)と、亡くなる直前に誰が住んでいたか
- 相続人が何人か(3人以上なら空き家の特例は1人2,000万円)
- 取得費が分かる書類(購入時の契約書など)が残っているか
- 遺産分割協議書に、換価分割か代償分割かを書いているか
- 相続税を払ったか(取得費加算が使えるか)
空き家の特例が使えるか微妙、取得費の書類が見つからない、相続税も払う必要がある。こんなケースは、売る前に税理士に試算してもらうと、売り方を選び間違えずに済みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
実家を売ってから分けると、相続税は安くなりますか?
相続税は相続した時の評価額で計算するので、売る順番では変わりません。変わるのは、売った時の譲渡所得の税金と、お金の渡し方による贈与税です。
代表者1人の名義で登記して売ってもいいですか?
できます。ただし遺産分割協議書に、売ったお金をどう分けるか(換価分割であること)を書いておかないと、ほかの兄弟にお金を渡したことが贈与と見られるおそれがあります。
空き家の3,000万円特別控除は、兄弟3人で売るといくらになりますか?
2024年1月1日以降の売却で相続人が3人以上の場合、1人2,000万円になります。
まとめ
- 相続税は売る順番では変わらず、差が出るのは譲渡所得の税金と贈与税
- 空き家の特例が使える家は、共有で売っても1人で売っても税金0円になりうる
- 長男名義で売り、協議書に書かずに弟妹へ1,000万円ずつ渡すと、1人231万円の贈与税がかかるおそれ
- 特例が使えない家は、利益2,400万円に20.315%で487万5,600円
- 売る前に相続登記が要り、協議書に分け方を書いておく