当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『実家は自分が継ぐけど、弟には代わりにお金を払う。この代償金にも税金がかかるの?』と気になっている方も多いはずです。
結論から言うと、代償金は受け取った人の相続財産として相続税の計算に入り、払った人の分からは差し引かれます。この記事では、家を継ぐ長男が弟に代償金を払うケースで、誰がいくら相続税を払うのかを計算します。
長男が実家を継いで弟に代償金を払うと、相続税は誰が払う?
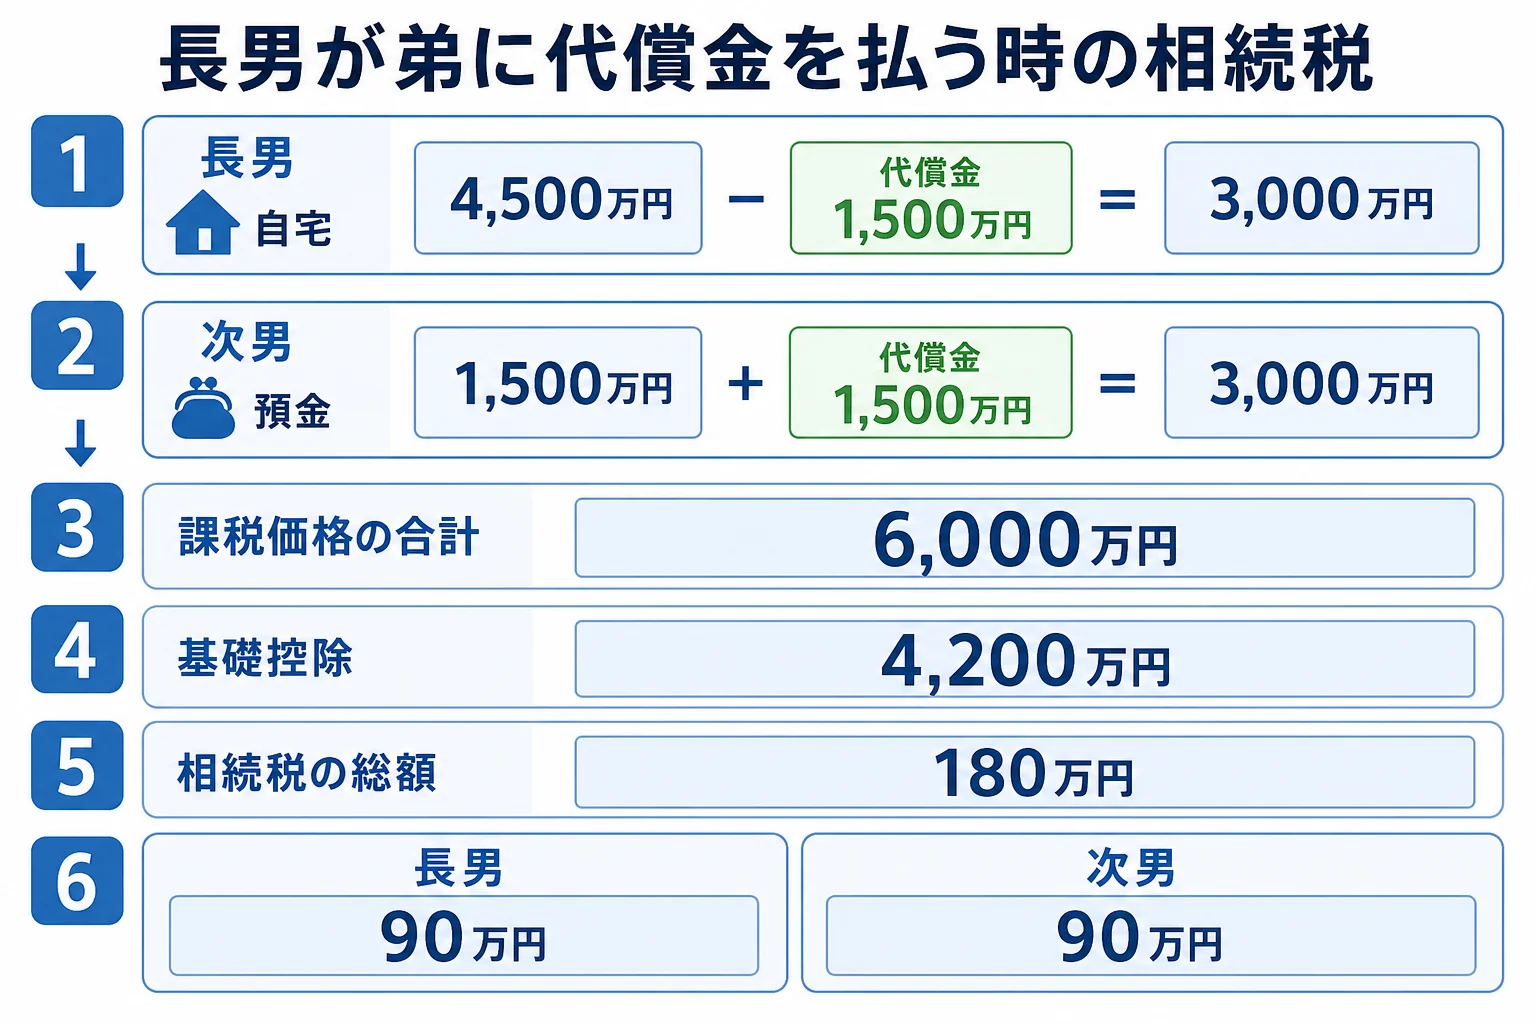
例えば、父が亡くなり(母は先に他界)、相続人が長男と次男の2人。遺産は自宅(相続税評価額4,500万円)と預金1,500万円の合計6,000万円です。長男が自宅を、次男が預金1,500万円と代償金1,500万円を受け取ると、2人とも課税価格は3,000万円。相続税は総額180万円で、1人90万円ずつになります。
家などの現物を1人が受け取り、代わりにほかの相続人へお金を払う分け方を「代償分割」と言います。払うお金が代償金です。
国税庁の通達では、代償金を払った人は取得した財産から代償金を引き、受け取った人は代償金を足して課税価格を出すとされています。内容は国税庁 相続税法基本通達 第11条の2関係で確認できます。
| 計算の流れ | 長男(自宅を取得) | 次男(代償金を受け取る) |
|---|---|---|
| 相続で取得した財産 | 自宅4,500万円 | 預金1,500万円 |
| 代償金 | マイナス1,500万円 | プラス1,500万円 |
| 課税価格 | 3,000万円 | 3,000万円 |
| 課税価格の合計 | 6,000万円 | |
| 基礎控除(相続人2人) | 4,200万円 | |
| 課税遺産総額 | 1,800万円 | |
| 相続税の総額 | 180万円 | |
| 各人の納付税額 | 90万円 | 90万円 |
『代償金は兄からもらうお金だから、贈与税では?』と思いますよね。遺産分割協議で決めて払う代償金なら、贈与税ではなく相続税の計算に入るんです。
長男が同居していた場合や、時価で決めた場合はどう変わる?
同じ遺産6,000万円でも、条件で結論が変わります。ケースごとに比べてみましょう。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 長男が別居で持ち家あり(特例なし) | 長男90万円・次男90万円 | 代償金を引いた・足した課税価格で按分 |
| 長男が父と同居、敷地330㎡以内で特例が使える(土地評価4,000万円) | 相続税0円(申告は必要) | 土地が80%減額され、課税価格の合計2,800万円が基礎控除4,200万円以下 |
| 自宅の時価6,000万円を基に代償金2,250万円と決め、評価額に合わせて計算し直した | 長男84万3,700円・次男95万6,200円 | 代償金を4,500万円÷6,000万円の割合で圧縮して計算 |
| 同じく代償金2,250万円で、圧縮せずに計算した | 長男67万5,000円・次男112万5,000円 | 次男の課税価格が3,750万円と大きくなる |
小規模宅地等の特例が使えるケース
長男が父と同居していて、そのまま住み続けるなら、特定居住用宅地等として330㎡まで80%減額できる場合があります。土地の評価額4,000万円なら、3,200万円が減額されます。
すると課税価格の合計は2,800万円になり、基礎控除の4,200万円を下回ります。ただ、特例を使うには相続税の申告が必要です。『0円だから何もしなくていい』と思って放っておくのは避けましょう。要件を満たすかは税理士に確認を。
代償金を「時価」で決めた時の圧縮計算
兄弟で話し合う時は、家を売ったらいくらになるかという時価で代償金を決めることが多いですよね。
ところが相続税は、自宅を相続税評価額で計算します。時価6,000万円の家を評価額4,500万円で計算しているのに、代償金だけ時価ベースのままだと、次男の課税価格が大きくなりすぎることも。
そこで、全員の協議に基づいて、代償金に「評価額4,500万円÷時価6,000万円」をかけて計算し直す方法が通達で認められています。上の表では、代償金2,250万円が1,687万5,000円になり、長男と次男の税額の差が縮まっています。
代償金を払う時に気をつけたいこと
ここが大事なところです。代償金の扱いを間違えると、思わぬ税金がかかることがあります。
- 遺産分割協議書に「長男は自宅を取得し、次男に代償金として○円を支払う」と書いた
- 長男に代償金を払えるだけのお金があるか確かめた
- 代償金を時価で決めたなら、圧縮計算をするか全員で話し合った
- 代償金を現金ではなく不動産などで払う場合の税金を確認した
協議書に書かずに、兄が弟へ1,500万円を渡したとします。この場合は遺産分割ではなく、兄から弟への贈与と見られるおそれがあります。兄弟間なので一般税率で、贈与税は450万5,000円です。
『払えないから分割で』という場合も、協議書に支払い方法と時期を書いておきましょう。払わないまま放置されると、次男は約束どおり払うよう求めることになり、もめごとの種になります。
代償金の額そのものを決める時に、兄弟の誰かが生前に大きな援助を受けていたなら、特別受益の持ち戻し計算で取り分を出してから考えると納得しやすくなります。家を売ってお金で分ける方法と比べたい時は実家を売ってから分けるか分けてから売るかも読んでみてください。
自宅の評価や小規模宅地等の特例、代償金の圧縮計算が絡むケースは、自分で申告するのは大変です。土地の評価に慣れた税理士に頼むと、特例の適用漏れも防げます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
代償金を受け取った人は、何の税金を払いますか?
遺産分割協議で決めた代償金なら、相続税の計算に入ります。受け取った人は代償金を課税価格に足し、払った人は差し引きます。
代償分割で相続税は誰が払うのですか?
各相続人が、代償金を加減した課税価格の割合に応じて自分の分を払います。家を継いだ人がまとめて払うわけではありません。
代償金を払わないとどうなりますか?
協議書で約束した代償金は、受け取る側が支払いを求めることができます。払えないと分かっている時は、分割払いにするか、家を売って分ける方法も検討しましょう。
まとめ
- 代償金は払った人の課税価格から引き、受け取った人に足して相続税を計算する
- 遺産6,000万円・兄弟2人で各3,000万円なら、相続税は1人90万円
- 長男が同居して小規模宅地等の特例が使えれば0円になることもあるが、申告は必要
- 時価で決めた代償金は、評価額との割合で圧縮して計算する方法がある
- 協議書に書かずに払うと、兄弟間の贈与として贈与税がかかるおそれがある