当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から住宅資金などをもらうことになり、『相続時精算課税って、何をいつ出せばいいの?』と調べている方も多いはずです。
結論から言うと、手続きの山場は最初の贈与の翌年だけです。この記事では、初年度と2年目以降に分けて、出す書類と期限をケースごとに見ていきます。
わが家のケースでは、何を出せばいい?
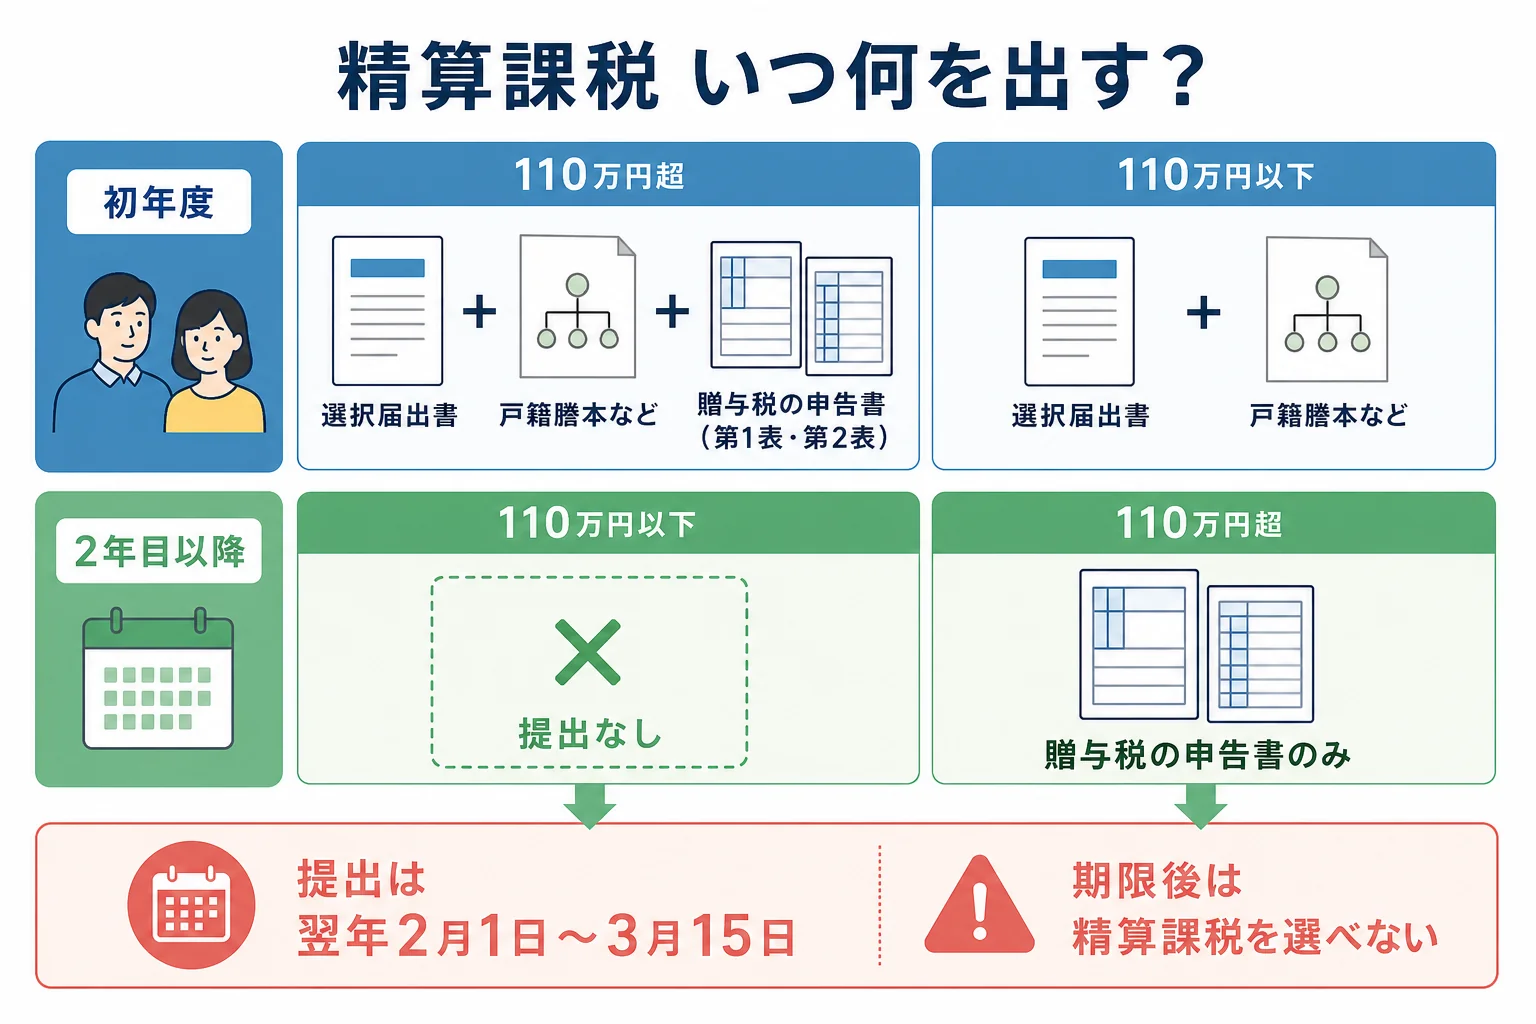
父から初めて1,000万円をもらって精算課税を選ぶなら、翌年2月1日から3月15日までに「相続時精算課税選択届出書」と戸籍謄本などを、贈与税の申告書に添えて出します。2年目以降は届出書を出し直す必要はなく、その年にもらった額が110万円以下なら贈与税の申告も要りません。
相続時精算課税は、60歳以上の父母・祖父母から、18歳以上の子・孫への贈与で選べる制度です。年齢は、贈与の年の1月1日時点で見ます。
ポイントは、届出書を出すのは最初の1回だけという点なんです。そのかわり、最初の期限を過ぎると制度そのものが使えなくなります!
| ケース | 出すもの | 期限 |
|---|---|---|
| 初年度・110万円を超える贈与 | 選択届出書+戸籍謄本など+贈与税の申告書(第1表・第2表) | 翌年2月1日〜3月15日 |
| 初年度・110万円以下の贈与 | 選択届出書+戸籍謄本など(申告書は不要) | 翌年2月1日〜3月15日 |
| 2年目以降・110万円以下 | 何も出さなくてよい | なし |
| 2年目以降・110万円を超える | 贈与税の申告書(届出書は不要) | 翌年2月1日〜3月15日 |
| 初年度の期限を過ぎた | 精算課税は選べない | 暦年課税で考える |
初年度に1,000万円をもらうケースの手続き
例えば、65歳の父から、30歳の長男が1,000万円の贈与を受けたケースを考えてみます。
この年は、届出書と申告書の両方を出す年です。
- 贈与を受けた日以後に、長男の戸籍謄本(または抄本)を取る
- 「相続時精算課税選択届出書」を書く
- 贈与税の申告書の第1表と第2表(相続時精算課税の計算)を書く
- 届出書と戸籍謄本を申告書に添えて、長男の住所地の税務署に出す(e-Taxでも可)
戸籍謄本で示すのは、もらった人の氏名と生年月日、そして贈与した人の子や孫であることです。贈与を受けた日より前に取った戸籍謄本は使えないので、取る時期に気をつけてみてください。
税額の計算は、次のようになります。
| 項目 | 金額 |
|---|---|
| 父からもらった額 | 1,000万円 |
| 精算課税の基礎控除 | 110万円 |
| 基礎控除後 | 890万円 |
| 特別控除(累計2,500万円まで) | 890万円を使う |
| 贈与税 | 0円 |
| 特別控除の残り | 1,610万円 |
『税金が0円なら、申告しなくてもいいのでは?』と思うかもしれません。
ここが大事なところです。特別控除は、期限内に申告書を出した場合に限って使えます。0円でも、110万円を超えたら期限内に申告しておきましょう。
2年目以降は何もしなくていい?
2年目以降は、届出書を出し直す必要はありません。一度選ぶと、その父からの贈与にはずっと精算課税が使われます。
そのかわり、父からの贈与は暦年課税に戻せません。年110万円の暦年課税の基礎控除も、父からの分には使えなくなります。
続きの例で見てみます。
| 年 | 父からもらった額 | 手続き | 贈与税 |
|---|---|---|---|
| 1年目 | 1,000万円 | 届出書+申告 | 0円(特別控除の残り1,610万円) |
| 2年目 | 80万円 | 申告不要(110万円以下) | 0円 |
| 3年目 | 2,000万円 | 申告する | 56万円 |
3年目は、2,000万円から基礎控除110万円を引いて1,890万円。特別控除の残り1,610万円を引いた280万円に、20%をかけて56万円です。
「今年は80万円だけだから、何も出さなくていいよね?」
「そう。でも、もらった記録は残しておこうね」
110万円以下の年は申告不要ですが、相続の時にもらった額を確認することになります。振込の記録や贈与契約書は残しておくと安心です。
両親の両方から精算課税でもらう場合
『父と母の両方から精算課税でもらったら、どうなるの?』という疑問もありますよね。
精算課税は、贈与する人ごとに選びます。母からの贈与でも精算課税を使うなら、母についての届出書を、母から初めてもらった年の翌年に出します。
注意したいのが、110万円の基礎控除です。同じ年に父と母の両方から精算課税でもらった場合、110万円は2人分ではなく、もらった額に応じて分け合います。合計が110万円を超えたら申告が必要です。
相続が起きた時、どう精算される?
精算課税でもらった財産は、父が亡くなった時に相続財産に足して相続税を計算します。
足すのは贈与した時の価額です。2024年1月1日以後の贈与は、年ごとに110万円の基礎控除を引いた残りを足します。先ほどの例なら、2年目の80万円は足されません。
すでに納めた贈与税は相続税から差し引かれ、引ききれない分は相続税の申告をすれば戻ってきます。
相続税の申告では、精算課税でもらった人がいると申告書の第11の2表が加わります。記入の順番は相続税申告書のケース別記入順で確認してみてください。
届出書を出す前に、暦年課税と比べておきたいこと
『とりあえず精算課税にしておけば得なのかな?』と迷う方もいますよね。
一度選ぶと戻れないので、届出書を出す前に暦年課税と比べておくのがおすすめです。
| 比べるところ | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 毎年の非課税 | もらう人ごとに年110万円 | 贈与する人ごとに年110万円(精算課税の基礎控除) |
| 大きな額をもらった時 | 金額に応じた税率(10%〜55%) | 累計2,500万円まで特別控除、超えた分は20% |
| 相続の時に足すもの | 相続開始前7年以内の贈与(2024年以降の贈与から段階的に延長) | 精算課税でもらった全部(年110万円以下の部分は足さない) |
| 途中で変更 | 精算課税に変えられる | 暦年課税に戻れない |
例えば、毎年少しずつ長く贈与を続けるつもりのケース。精算課税の年110万円の基礎控除は、相続の時にも足されないので、少額を毎年もらう使い方とも相性があります。
一方、住宅資金などで一度に大きな額をもらうケースでは、2,500万円の特別控除が効いてきます。家族の財産の総額や、相続税がかかりそうかどうかでも向き不向きが変わります。
相続税の申告がどんな流れになるかは遺産規模別の相続税申告の手順で確認できます。
贈与額が大きい、土地を贈与する、きょうだいとの公平も気になる。こんなケースは、精算課税を選ぶかどうかの段階から税理士に相談すると、相続の時まで見通せます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続時精算課税選択届出書の提出を忘れたらどうなりますか?
期限を過ぎてから届出書を出しても、相続時精算課税は使えません。その年の贈与は暦年課税で計算することになります。
相続時精算課税の手続きはe-Taxでもできますか?
できます。国税庁の確定申告書等作成コーナーで申告書を作り、e-Taxで送ることができます。書面で作って、税務署に持って行くか郵送することもできます。
必要書類の戸籍謄本はいつ取ったものを使いますか?
贈与を受けた日以後に作られたものを出します。もらった人の氏名・生年月日と、贈与した人の子や孫であることが分かる書類が必要です。
まとめ
- 選択届出書を出すのは最初の贈与の翌年2月1日〜3月15日の1回だけ
- 初年度は届出書+戸籍謄本、110万円を超えれば贈与税の申告書も出す
- 特別控除(累計2,500万円)は期限内に申告した時だけ使える
- 2年目以降は届出不要。110万円以下なら申告も不要
- 相続の時は贈与時の価額(基礎控除後)を足して精算する