当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から住宅資金や預金をまとめて受け取って、相続時精算課税を使うことにした。『でも、届出書って何をどう書けばいいの?』と手が止まっている方も多いはずです。
結論から言うと、届出書は1枚で、書く欄は4つだけです。この記事では「父から」「母から」「父母2人から」の3つのケースで、どこに何を書き、いつどう出すかを見ていきます。
父から1,000万円もらった場合、届出書はどう書く?
父から1,000万円の贈与を受けて精算課税を選ぶなら、届出書は父の分を1枚書き、贈与を受けた年の翌年2月1日から3月15日までに、贈与税の申告書(第一表・第二表)に付けて出します。110万円を超えるので、届出書だけの提出にはなりません。
届出書は、贈与を受けた子や孫(受贈者)が出す書類です。父が出すものではないので、ここは間違えないようにしておきましょう。
用紙は国税庁サイトの「贈与税の申告手続」のページにある様式一覧から、「相続時精算課税選択届出書(令和6年分以降用)」をダウンロードできます。税務署の窓口でももらえます。
記入する欄は、次の4つです。
| 欄 | 父から1,000万円のケースで書くこと | 注意 |
|---|---|---|
| 受贈者 | あなたの住所・氏名・生年月日・個人番号、続柄は「長男」など父から見た関係 | 申告書に付けて出す時は個人番号の記入は不要 |
| 私は〜令和 年中に | 贈与を受けた年 | 届出書を出す年ではなく、もらった年 |
| 1 特定贈与者に関する事項 | 父の住所・氏名・生年月日 | 父が年の途中で亡くなった時は税務署に確認 |
| 2 年の途中で推定相続人又は孫となった場合 | 空欄 | 養子縁組などで年の途中に子・孫になった時だけ書く |
| 3 提出方法 | チェックしない | 申告書を出さない時だけチェック |
| 4 添付書類 | 戸籍謄本か抄本を付けてチェック | 贈与を受けた日以後に作られたもの |
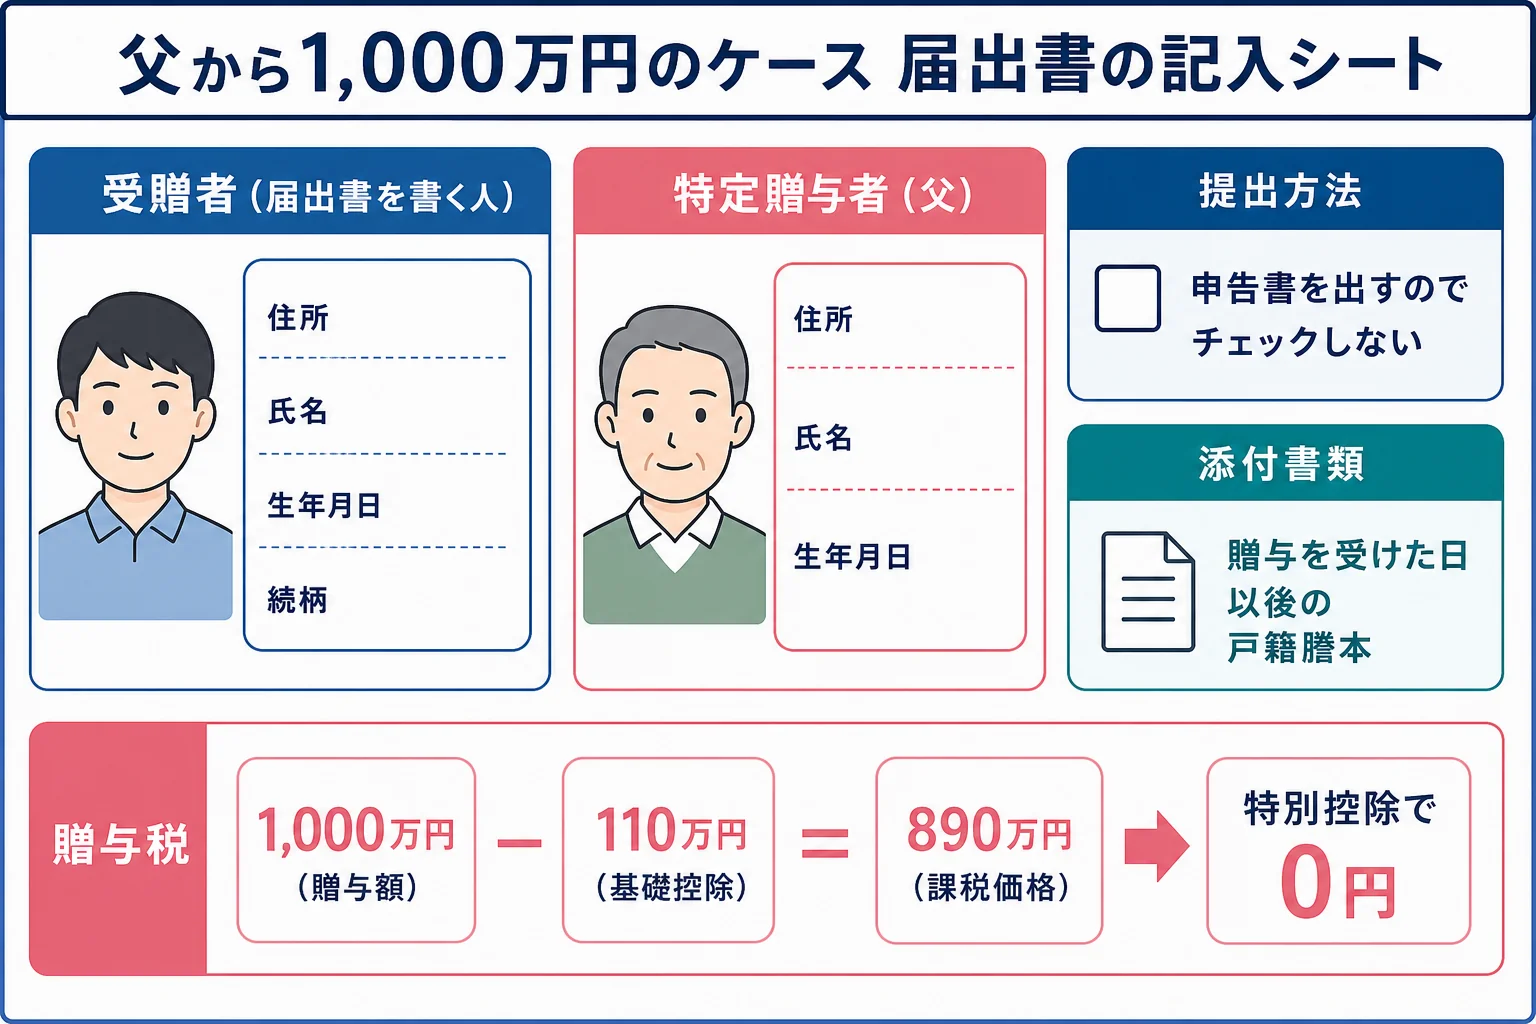
『特定贈与者って、誰のこと?』と引っかかりますよね。精算課税を選んだ相手、このケースでは父のことです。
贈与税はいくらになる?
父からの1,000万円から、精算課税の基礎控除110万円を引くと890万円です。これを特別控除2,500万円の枠から差し引くので、贈与税は0円になります。
ただ、特別控除は期限内に申告した時しか使えません。税額が0円でも、申告書と届出書は期限内に出しておくことが大事なんです。
翌年以降、父からさらに贈与を受けた時に使える特別控除の残りは1,610万円です。
母から100万円だけもらった場合は、届出書だけでいい?
はい、このケースは届出書だけを出す形になります。精算課税の基礎控除110万円以下なので、贈与税の申告書は要りません。
その代わり、届出書の「3 相続時精算課税選択届出書の提出方法」の欄にチェックを入れます。「贈与税の申告書を提出しないため、単独で提出します」という欄です。
「110万円以下なら、何も出さなくていいんじゃないの?」
「精算課税を選ぶなら、届出書だけは期限内に出しておかないといけないんだって」
単独で出す時は、受贈者欄の個人番号も書きます。マイナンバーカードなど本人確認書類の提示か写しの添付も必要です。
『そもそも100万円で精算課税を選ぶ意味ある?』と思う方もいるかもしれません。一度選ぶと、その母からの贈与はずっと精算課税になり、暦年課税には戻れません。ここは選ぶ前によく考えておきたいところです。
父と母の2人からもらった場合は、届出書は何枚?
結論から言うと、届出書は贈与者ごとに1枚ずつ、合計2枚です。精算課税は父・母それぞれについて選ぶ制度なので、1枚にまとめて書くことはできません。
例えば、同じ年に父から700万円、母から300万円を受け取り、両方とも精算課税を選ぶケースで見てみます。
| 項目 | 父からの分 | 母からの分 |
|---|---|---|
| 贈与額 | 700万円 | 300万円 |
| 基礎控除110万円の按分 | 77万円 | 33万円 |
| 特別控除で差し引く額 | 623万円 | 267万円 |
| 贈与税 | 0円 | 0円 |
| 特別控除の残り | 1,877万円 | 2,233万円 |
| 届出書 | 1枚(特定贈与者=父) | 1枚(特定贈与者=母) |
ここが間違えやすいところです。基礎控除の110万円は、もらう人1人につき年110万円なんです。父と母で110万円ずつ使えるわけではありません。
2人から受けた時は、110万円をそれぞれの贈与額の割合で分けます。父700万円・母300万円なら、77万円と33万円です。
一方、特別控除2,500万円は贈与者ごとの枠です。父の枠と母の枠は別々に使えます。
- 届出書を父の分・母の分で2枚書いたか
- 各届出書の「特定贈与者」欄が正しい人になっているか
- 申告書の第二表も贈与者ごとに作っているか
- 戸籍謄本で、父・母の両方との親子関係が分かるか
3つのケースを並べると、出し方はどう違う?
3つのケースを並べると、違いはこうなります。
| ケース | 届出書 | 申告書 | 提出方法の欄 |
|---|---|---|---|
| 父から1,000万円 | 1枚 | 出す(第一表・第二表) | チェックしない |
| 母から100万円だけ | 1枚 | 出さない | チェックする |
| 父700万円・母300万円 | 2枚 | 出す(第二表は贈与者ごと) | チェックしない |
| 翌年も父から贈与 | 出さない | 110万円を超えれば出す | 前年に出していれば不要 |
翌年以降、同じ父から贈与を受けても、届出書を出し直す必要はありません。届出書は、その贈与者について最初に精算課税を選ぶ年に1回だけ出すものです。
提出期限・提出先・e-Taxでの出し方は?
提出期限は、贈与を受けた年の翌年2月1日から3月15日までです。期限の日が土日祝日なら、その翌日が期限になります。
この期限を過ぎて出すと、精算課税は使えません。後から選び直すこともできないので、ここだけは早めに準備しておきましょう。
提出先は、贈与を受けた人の住所地を管轄する税務署です。父や母の住所地の税務署ではありません。
出し方は3つあります。
- 国税庁の確定申告書等作成コーナーで作成し、e-Taxで送る
- 書面で作り、税務署の窓口に持って行く
- 書面で作り、税務署に郵送する
e-Taxで出したい時は、まず作成コーナーの贈与税の画面から始めてみてください。申告の内容によっては作成コーナーを使えない場合もあるので、その時は書面で出しましょう。
添付書類は何が要る?
添付するのは、受贈者や特定贈与者の戸籍謄本か抄本などで、次の2つが分かるものです。
- 受贈者の氏名・生年月日
- 受贈者が特定贈与者の子や孫であること(直系卑属である推定相続人か孫)
戸籍は贈与を受けた日以後に作られたものを出します。贈与の前に取っておいた戸籍は使えないので、取る日付には気をつけてください。
孫が祖父母から受ける時は、親の戸籍もつながっていないと関係が分からないことがあります。戸籍の集め方は戸籍謄本をケース別に集める方法でも詳しく見ています。
届出書を出した後、相続の時はどうなる?
ここも大事なところです。精算課税で受けた贈与は、父や母が亡くなった時に相続財産に足して相続税を計算します。
足すのは贈与した時の価額です。2024年以降の贈与は、毎年の110万円の基礎控除を引いた残りだけを足します。
例えば、父から1,000万円を受けたケースなら、相続の時に足すのは890万円です。払った贈与税があれば、相続税から差し引かれます。
相続税の申告がどう進むかは、遺産規模別の相続税申告の手順で流れをつかめます。
不動産を贈与で受けた、贈与者が2人いる、相続の時に土地の評価も絡む。こういうケースでは、届出書と申告書を税理士に任せた方が気持ちも楽になります。特別控除の残りを毎年管理してもらえるのも助かるところです。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続時精算課税選択届出書はどこでもらえますか?
国税庁サイトの「贈与税の申告手続」にある様式一覧からダウンロードできます。税務署の窓口でももらえます。
提出期限を過ぎたら、どうなりますか?
期限までに出さなかった場合、精算課税は使えません。その年の贈与は暦年課税で計算することになります。
2年目の贈与でも届出書は出しますか?
同じ贈与者からの2年目以降の贈与では、届出書は出しません。110万円を超えた年は、贈与税の申告書だけを出します。
まとめ
- 届出書は受贈者が、贈与者ごとに1枚、最初の年だけ出す
- 提出期限は贈与を受けた年の翌年2月1日から3月15日まで
- 110万円を超える時は申告書(第一表・第二表)に付けて出す
- 110万円以下なら届出書だけを出し、提出方法の欄にチェックする
- 添付する戸籍は、贈与を受けた日以後に作られたもの