当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の自宅の土地を自分で評価してみようと、評価明細書をダウンロードした。でも『路線価に面積をかけるだけじゃないの?』と、欄の多さに驚いた方も多いはずです。
結論から言うと、普通の住宅地で道路が1本なら、使う欄はごく一部です。ただ、角地や奥行の長い土地は、補正率や加算の欄が増えます。
この記事では、4つの土地のケースで、どの欄に何を書くかが分かります。
道路が1本の土地なら、どこまで書けばいい?
普通住宅地区で路線価200千円、間口12m・奥行15m・180㎡の土地なら、奥行価格補正率は1.00です。評価明細書の「1 一路線に面する宅地」の欄に200,000円 × 1.00 = 200,000円を書き、面積をかけた3,600万円が自用地の評価額になります。
路線価は、道路に面した標準的な宅地の1㎡あたりの価額で、千円単位で書かれています。路線価図で「200D」とあれば、1㎡あたり20万円です。毎年7月1日に、その年の1月1日時点の価格が公表されます。
明細書の上の段には、まず土地の基本情報を書きます。
- 所在地番と住居表示(登記簿どおり)
- 地積(登記簿の面積。実際の面積と違う時は実際の面積)
- 正面・側方・裏面の路線価
- 間口距離と奥行距離
- 利用区分(自用地・貸家建付地など)
- 地区区分(路線価図の記号で確認。このケースは普通住宅地区)
『地区区分ってどこに書いてあるの?』と迷いますよね。路線価図の数字を囲む記号の形で、ビル街地区や普通住宅地区などが分かるようになっています。
4つのケースで評価額を比べると?
国税庁の奥行価格補正率表では、普通住宅地区の補正率は、奥行10m以上24m未満で1.00、24m以上28m未満で0.97です。角地の側方路線影響加算率は、普通住宅地区で0.03です。
| ケース | 土地の条件 | 1㎡あたりの計算 | 評価額 |
|---|---|---|---|
| 道路1本 | 路線価200千円・間口12m・奥行15m・180㎡ | 200,000円 × 1.00 = 200,000円 | 3,600万円 |
| 角地 | 上と同じ土地で、側方に路線価180千円の道路 | 200,000円 + 180,000円 × 1.00 × 0.03 = 205,400円 | 3,697万2,000円 |
| 奥行が長い | 路線価200千円・間口14m・奥行26m・364㎡ | 200,000円 × 0.97 = 194,000円 | 7,061万6,000円 |
| 人に貸している家の敷地 | 道路1本の土地に貸家が建ち、全室入居中・借地権割合60%(記号D) | 3,600万円 × (1 − 0.6 × 0.3 × 1.0) | 2,952万円 |
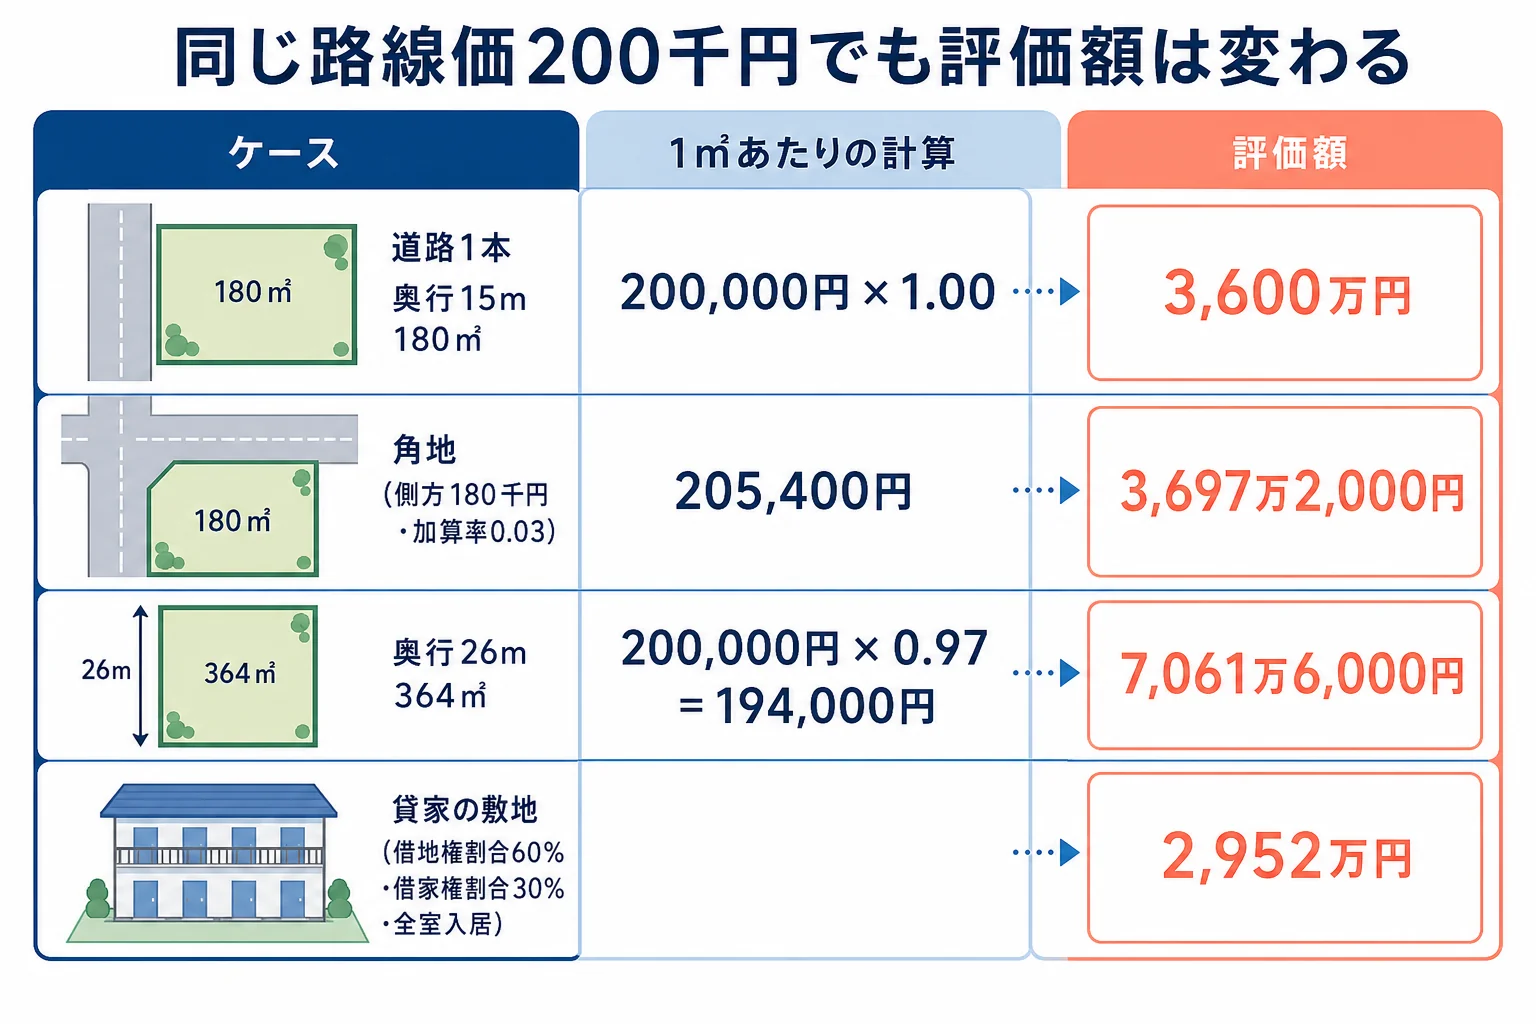
同じ路線価200千円でも、形や使い方で評価額が変わるのが分かりますよね。
例えば、相続人の間でこんな会話になることがあります。
「固定資産税の通知書に載っている金額で申告すればいいんじゃない?」
「市街地の土地は路線価で評価するから、別に計算が要るみたいだよ」
固定資産税評価額を使うのは、路線価が付いていない地域の倍率方式の時です。まず路線価図で、その土地の前の道路に数字が付いているかを確かめてみてください。
間口と奥行は、公図や測量図があればそこから読み取れます。無い時は現地で測ることになりますが、奥行が補正率表の境目(このケースなら24m)の近くだと、数十センチの違いで補正率が変わることもあります。
角地はどの欄に何を書く?
角地は「2 二路線に面する宅地」の欄を使います。ここで迷いやすいのが、どちらの道路を正面にするかです。
国税庁の説明では、正面路線は、路線価に奥行価格補正率をかけた金額が高い方の道路です。このケースでは200千円の道路が正面、180千円の道路が側方になります。
| 欄 | 書くこと | このケースの数字 |
|---|---|---|
| 1 一路線に面する宅地 | 正面路線価 × 奥行価格補正率 | 200,000円 |
| 2 二路線に面する宅地 | 1の金額 + 側方路線価 × 奥行価格補正率 × 加算率 | 200,000円 + 5,400円 = 205,400円 |
| 自用地の評価額 | 1㎡あたりの価額 × 地積 | 205,400円 × 180㎡ = 3,697万2,000円 |
側方の道路から見た奥行は、正面から見た間口の12mです。普通住宅地区では1.00なので、加算額は180,000円 × 1.00 × 0.03 = 5,400円になります。
実は、角地でも「角地としての効用がない」場合は、側方ではなく二方路線の加算率を使います。現地の様子で判断が分かれるので、ここは税理士に確認しておきましょう。
間口が狭い・形がいびつな時は?
細い通路で道路につながる土地や、三角形の土地もありますよね。
そういう土地は、1や2で出した金額に、さらに補正率をかけます。間口が狭い土地は間口狭小補正率、間口に比べて奥行が長い土地は奥行長大補正率、形がいびつな土地は不整形地補正率です。
例えば普通住宅地区では、間口が8m未満になると間口狭小補正率が1.00を下回ります。奥行長大補正率表は、奥行が間口の2倍以上の土地から始まります。上の「奥行が長い」ケースは奥行26m ÷ 間口14m で2倍未満なので、奥行価格補正だけで済んでいます。どの補正がかかるかは、間口と奥行の数字を測った時点で見えてきます。
補正の取りこぼしは、自分で書くと起こりやすいところです。『路線価に面積をかけて終わり』にしないよう、測った数字で表を一度引いてみてください。
人に貸している土地はどう書く?
貸家が建っている土地は「貸家建付地」として、自用地の評価額から差し引きます。
計算式は、自用地の評価額 × (1 − 借地権割合 × 借家権割合 × 賃貸割合) です。借家権割合は30%、借地権割合は路線価の後ろのアルファベットで決まり、Dなら60%です。
| ケース | 賃貸割合 | 評価額 |
|---|---|---|
| 全室入居中 | 1.0(全室) | 2,952万円 |
| 空室が多い | 割合に応じて下がる | 自用地の評価額に近づく |
貸家の敷地は、要件を満たせば貸付事業用宅地等として200㎡まで50%の減額を受けられることもあります。申告書での書き方は小規模宅地の特例の申告書の書き方で確認できます。評価した金額を財産の一覧に書く方法は、第11表に財産を書き込む順番で確認できます。
自分で書くか、税理士に頼むか
道路が1本で形の整った土地なら、評価明細書は自分でも書けます。路線価図と補正率表を見ながら、この記事の1つ目のケースのように1行ずつ埋めていけば大丈夫です。
一方で、角地か判断が難しい、形がいびつ、面積が広い、一部を貸している。こうした土地は補正の判断で評価額が変わるので、土地評価の経験がある税理士に頼むと楽です。評価を下げられる余地を取りこぼさないためにも、相談してみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
評価明細書は申告書と一緒に出すものですか?
路線価で評価した土地は、評価の根拠として評価明細書を作って添付するのが一般的です。国税庁の申告のしかたでも、財産の表より先に評価明細書を作る順番になっています。
路線価が付いていない地域の土地はどう評価しますか?
倍率方式で評価します。固定資産税評価額に、国税庁の評価倍率表に載っている倍率をかけて計算します。
何年分の路線価を使えばいいですか?
亡くなった年の路線価を使います。路線価は毎年7月1日に公表されるので、亡くなった時期によっては公表を待ってから評価します。
まとめ
- 道路1本・普通住宅地区・奥行15mなら補正率1.00で、200千円 × 180㎡ = 3,600万円
- 角地は正面路線価に側方路線価の加算(普通住宅地区は0.03)をして3,697万2,000円
- 奥行26mなら補正率0.97で、1㎡あたり194,000円
- 貸家の敷地は借地権割合と借家権割合30%で差し引く
- 間口狭小・奥行長大・不整形などの補正の取りこぼしに注意する