当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の申告書を広げて、第2表の「相続税の総額の計算書」で手が止まった。『実際の分け方と違う割合で計算するって、どういうこと?』と混乱している方も多いはずです。
結論から言うと、第2表は「法定相続分どおりに分けたと仮定して」相続税の総額を出す表です。この記事では、家族構成の違う3つのケースで、第2表の欄を上から順に埋めていきます。
妻と子2人で1億円なら、第2表はどう埋まる?
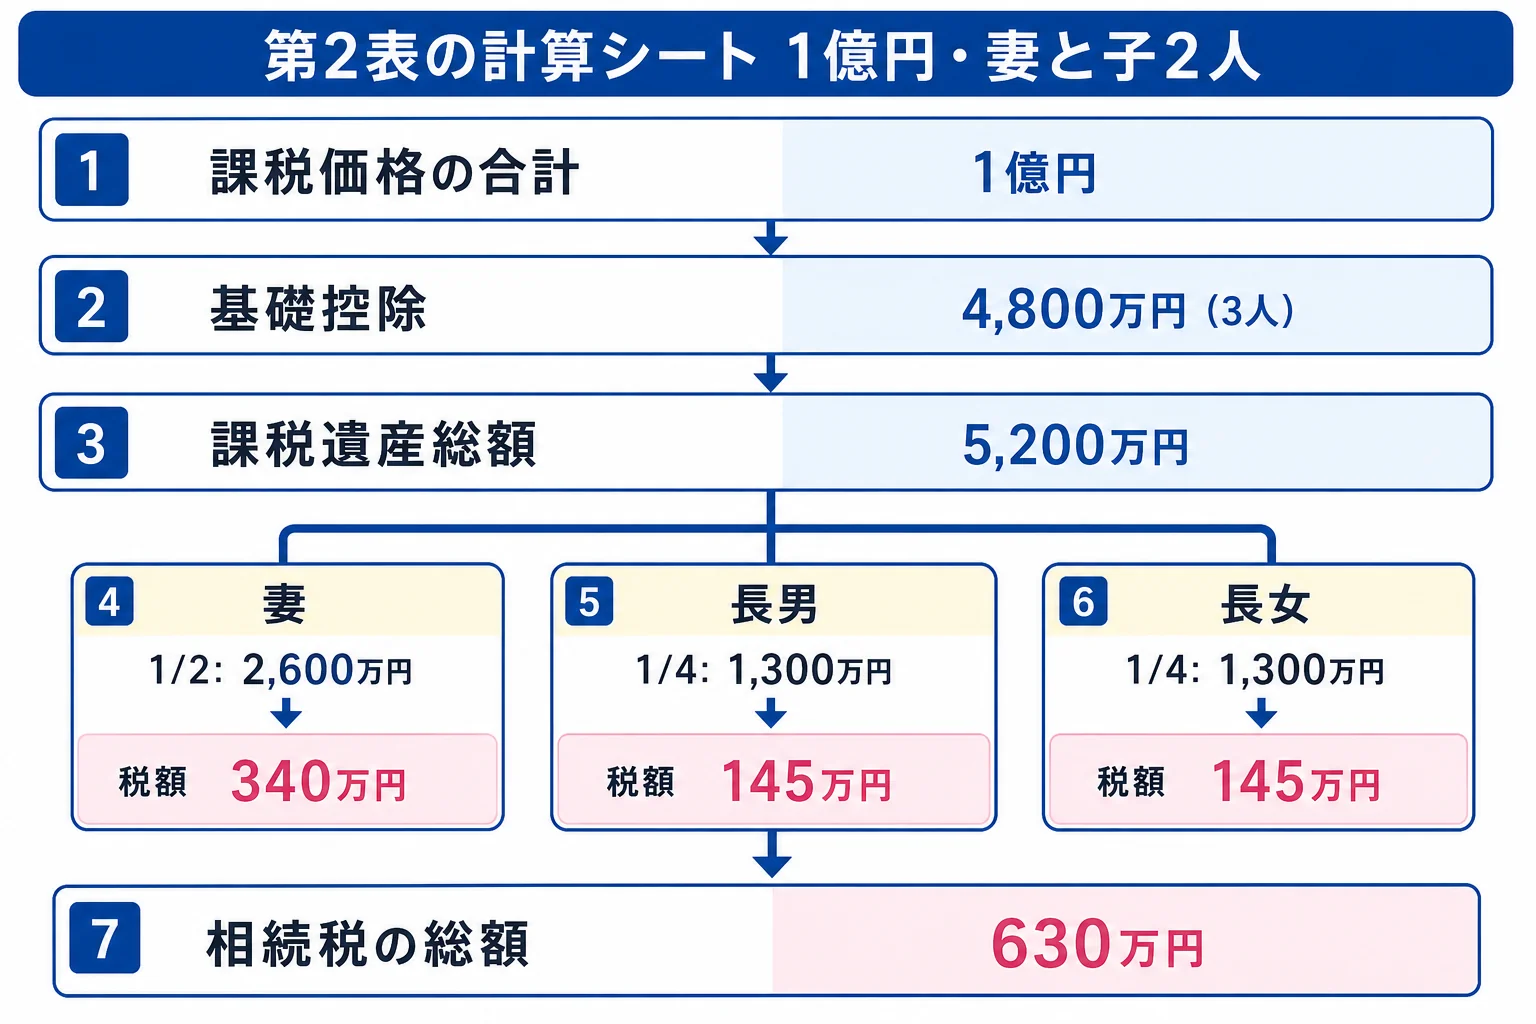
夫が亡くなり、妻と子2人が相続して課税価格の合計が1億円なら、基礎控除は4,800万円、課税遺産総額は5,200万円です。妻の欄に法定相続分1/2で2,600万円、子の欄に1/4ずつで1,300万円を書き、速算表で出した税額を合計すると、相続税の総額は630万円になります。
第2表の上半分は、次の3つの欄を順に埋めます。
| 欄 | 書く内容 | このケースの金額 |
|---|---|---|
| ① 課税価格の合計額 | 第1表の課税価格の合計 | 1億円 |
| ② 遺産に係る基礎控除額 | 3,000万円+600万円×法定相続人の数 | 4,800万円(3人) |
| ③ 課税遺産総額 | ①から②を引いた金額 | 5,200万円 |
②の法定相続人の数と基礎控除額は、第1表にも書き写します。
下半分の④〜⑧は、法定相続人を1人ずつ並べて計算する部分です。
| ④ 法定相続人(続柄) | ⑤ 法定相続分 | ⑥ 法定相続分に応ずる取得金額 | ⑦ 税額(速算表) |
|---|---|---|---|
| 妻 | 1/2 | 2,600万円 | 340万円(15%−50万円) |
| 長男 | 1/4 | 1,300万円 | 145万円(15%−50万円) |
| 長女 | 1/4 | 1,300万円 | 145万円(15%−50万円) |
| ⑧ 相続税の総額 | 合計1 | 630万円 |
⑥は③の課税遺産総額に⑤を掛けた金額で、1,000円未満を切り捨てます。⑧は⑦の合計で、100円未満を切り捨てます。⑧の金額は第1表の「相続税の総額」の欄に書き写します。
『妻は配偶者の税額軽減で0円なのに、ここで340万円と書くの?』と戸惑いますよね。第2表は総額を出すための表なので、軽減はまだ考えません。軽減は第1表と第5表で差し引きます。
子だけのケース、相続放棄があるケースはどう変わる?
同じ課税価格1億円でも、家族構成が変わると第2表の中身が変わります。
| ケース | 法定相続人と基礎控除 | ⑥ 1人あたりの取得金額 | ⑧ 相続税の総額 |
|---|---|---|---|
| 妻と子2人 | 3人・4,800万円 | 妻2,600万円 / 子1,300万円 | 630万円 |
| 子2人だけ(妻はすでに死亡) | 2人・4,200万円 | 各2,900万円 | 770万円 |
| 子3人のうち1人が相続放棄 | 3人・4,800万円 | 各1,733万3,000円 | 629万9,800円 |
子2人だけのケースは、法定相続人が1人減るので基礎控除が4,200万円になり、課税遺産総額は5,800万円です。1人2,900万円に15%を掛けて50万円を引くと385万円で、2人分の合計が770万円です。
相続放棄があるケースは、ここが大事なところです。第2表の法定相続人には、放棄した人も数えます。基礎控除も放棄がなかったものとして3人で計算します。
5,200万円を3人で割ると1人17,333,333円ですが、⑥は1,000円未満を切り捨てて17,333,000円と書きます。⑦の税額は1人2,099,950円、合計6,299,850円を100円未満で切り捨てて、⑧は6,299,800円です。
「弟は放棄したのに、第2表には名前を書くの?」
「書くよ。法定相続人の数は、放棄がなかったものとして数えるからね」
養子がいる時の数え方にも決まりがあります。実子がいれば養子は1人まで、実子がいなければ2人までしか法定相続人の数に入れません。誰が法定相続人かは、法定相続情報一覧図で家族関係をまとめてから数えると間違えにくくなります。
実際の分け方は、第2表のあとどこで反映する?
- 法定相続人の数に、相続放棄した人を入れたか
- 養子の数を、実子の有無に応じて数えたか
- ⑤の法定相続分の合計が1になっているか
- ⑥を1,000円未満、⑧を100円未満で切り捨てたか
- ⑧の金額を第1表に書き写したか
第2表で出した総額を、実際に取得した割合で分けるのは第1表です。妻と子2人で1億円のケースで比べてみます。
| 分け方(課税価格1億円・妻と子2人) | 相続税の総額 | 実際に納める税額の合計 |
|---|---|---|
| 法定相続分どおり(妻5,000万円・子2,500万円ずつ) | 630万円 | 315万円(妻0円・子157万5,000円ずつ) |
| 妻は取得せず子が5,000万円ずつ | 630万円 | 630万円(子315万円ずつ) |
『妻に全部寄せないなら、第2表も書き直し?』と心配になるかもしれません。どちらも第2表の総額は630万円で同じです。違いが出るのは、第1表と第5表で配偶者の税額軽減を差し引いてからなんです。
ただ、妻が多く取得すると、妻が亡くなった時の相続(二次相続)で子の税金が増えることがあります。今回の数字だけで分け方を決めず、先の相続も考えておきましょう。妻が軽減を受ける時の書き方は第5表の書き方と記入例で紹介しています。
相続人に放棄した人や養子がいる、分け方で税額が大きく変わる、二次相続まで考えたい。こんなケースは、申告書を書き始める前に専門家に計算を見てもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
第2表の法定相続分は、遺産分割協議で決めた割合を書くのですか?
いいえ。第2表には民法の法定相続分を書きます。実際に分けた割合は第1表のあん分割合で使います。
相続放棄した人は第2表に書かなくていいですか?
書きます。法定相続人の数や法定相続分は、放棄がなかったものとして計算します。
第2表の端数はどう処理しますか?
⑥の法定相続分に応ずる取得金額は1,000円未満、⑧の相続税の総額は100円未満を切り捨てます。
まとめ
- 第2表は、法定相続分どおりに分けたと仮定して相続税の総額を出す表
- 妻と子2人・課税価格1億円なら、課税遺産総額5,200万円、相続税の総額630万円
- 相続放棄した人も法定相続人の数に入れ、法定相続分で計算する
- ⑥は1,000円未満、⑧は100円未満を切り捨てる
- 実際の分け方と配偶者の税額軽減は、第1表と第5表で反映する