当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
独身だった兄が亡くなり、両親もすでにいない。残ったきょうだい2人で兄の財産を受け継ぐことになった、というケースは珍しくありません。『きょうだいの相続でも税金は同じようにかかるの?』と気になりますよね。
結論から言うと、兄弟姉妹2人で遺産5000万円を相続すると、相続税は2割加算込みで1人480,000円、合計960,000円です。この記事では、親子の相続より税額が重くなる理由と、0円まで下がるケースを並べて見ていきます。
きょうだい2人で5000万円を相続したら、相続税はいくら?
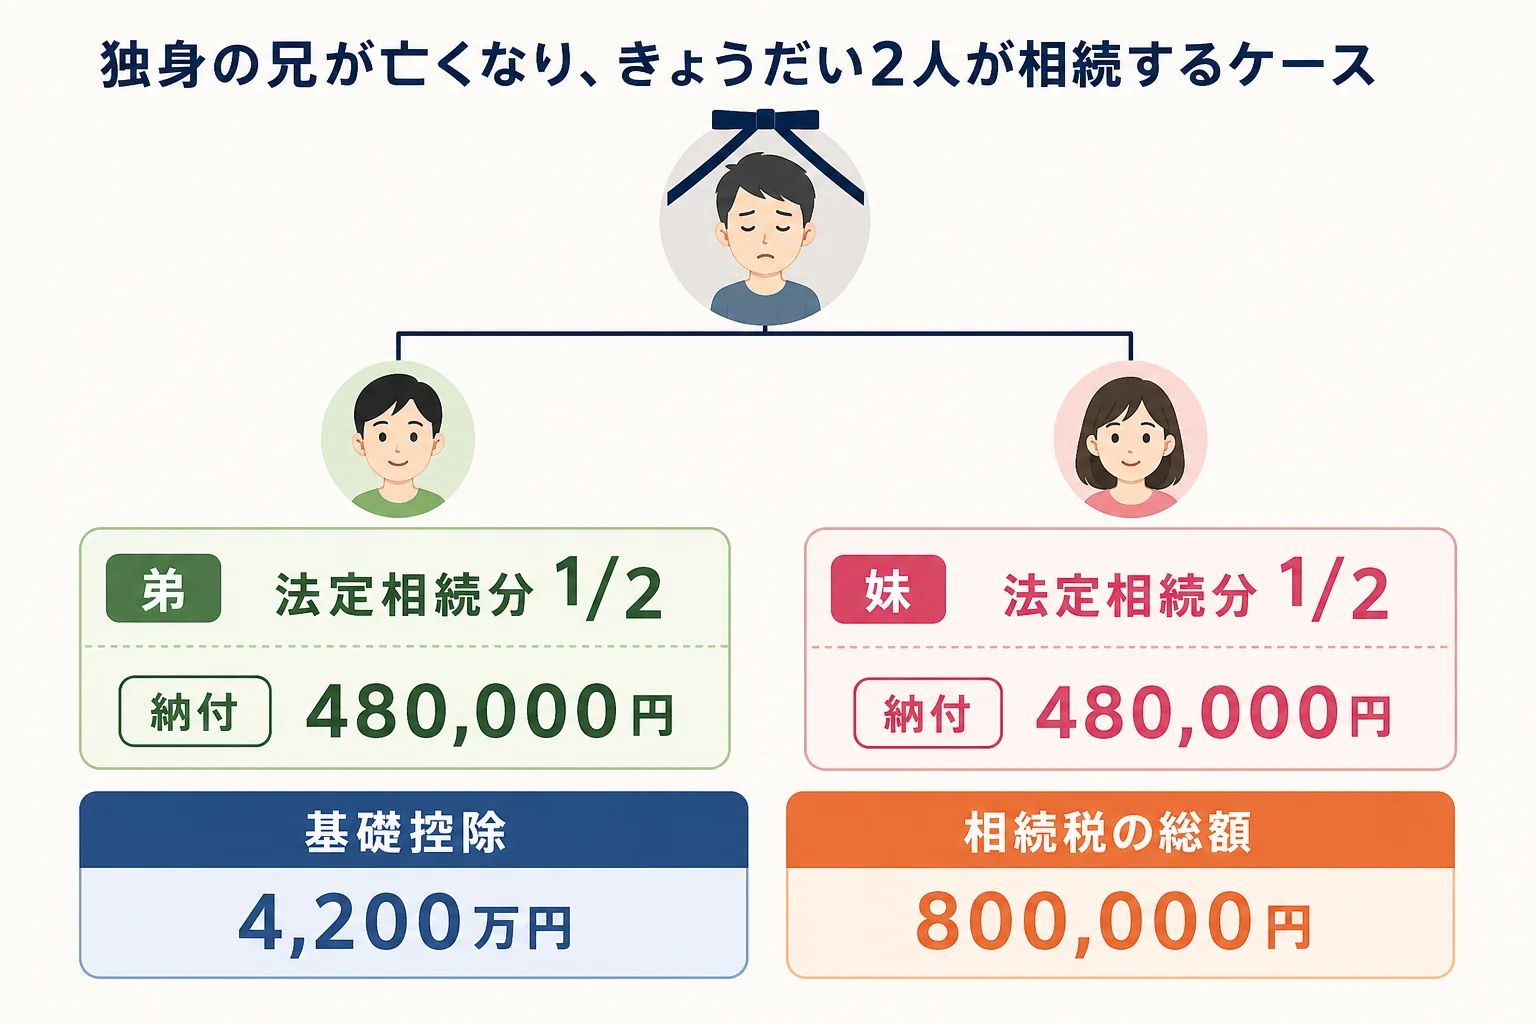
相続人が兄弟姉妹2人なら基礎控除は4,200万円。相続税の総額は800,000円ですが、兄弟姉妹は2割加算の対象なので、実際に納めるのは1人480,000円、2人で960,000円です。
亡くなった人に配偶者も子もいなくて、父母・祖父母も亡くなっている。この時に相続人になるのが第3順位の兄弟姉妹です。
きょうだい2人なら法定相続分は1/2ずつ。配偶者がいないので、配偶者の税額軽減も使えません。
実は、ここに2割加算が重なるのがこのケースの重いところなんです。同じ5000万円を子2人が相続するなら総額の800,000円で済むのに、きょうだいだと160,000円上乗せされます。
計算の流れを表で全部見てみましょう
課税価格の合計(借入金・葬式費用を差し引いた後)が5000万円として計算します。
| 手順 | 計算 | 金額 |
|---|---|---|
| 1. 課税価格の合計 | 財産から債務・葬式費用を引いた額 | 5,000万円 |
| 2. 基礎控除 | 3,000万円+600万円×2人 | 4,200万円 |
| 3. 課税遺産総額 | 5,000万円から4,200万円を引く | 800万円 |
| 4. 法定相続分で分ける | 800万円×1/2 | 400万円ずつ |
| 5. 速算表で税額 | 400万円×10% | 400,000円ずつ |
| 6. 相続税の総額 | 400,000円×2人 | 800,000円 |
| 7. 取得割合で按分 | 800,000円×1/2 | 400,000円ずつ |
| 8. 2割加算後の納付額 | 400,000円×1.2 | 480,000円ずつ |
| 9. 納付税額の合計 | 480,000円×2人 | 960,000円 |
速算表では、1,000万円以下の部分は税率10%です。1人400万円なので、控除額なしの10%で計算できます。
手順8の2割加算は、配偶者と一親等の血族(子・父母)以外が財産を取得した時にかかります。兄弟姉妹はここに入らないので、按分した税額が1.2倍になるんです。
1人が全部取っても、税額の合計は変わらない
『実家は弟が住んでいるから、全部弟に』という分け方もありますよね。きょうだいだけの相続では、分け方で合計の税額は変わりません。
| 分け方 | 弟の取得 | 妹の取得 | 弟の納付額 | 妹の納付額 | 合計 |
|---|---|---|---|---|---|
| 半分ずつ | 2,500万円 | 2,500万円 | 480,000円 | 480,000円 | 960,000円 |
| 弟が全部 | 5,000万円 | 0円 | 960,000円 | 0円 | 960,000円 |
2人とも2割加算の対象なので、どちらが多く取っても合計は同じ960,000円です。配偶者がいれば「配偶者に多く」で税額を下げる余地がありますが、きょうだいだけの相続ではそれがありません。
例えば、こんな相談になることもあります。
「実家を継ぐなら、税金も全部こっちで払うってことだよね」
「そう。その代わり、預金から払う分をどう分けるかは2人で決めておこう」
税額は動かせないので、話し合いの中心は「誰が何を取り、納税資金をどう用意するか」になります。
0円まで下がるケースと、重くなるケース
5000万円の内訳や、きょうだいの人数で結論は変わります。ここが大事なところです。
| ケース | 前提 | 結論 | 理由・注意 |
|---|---|---|---|
| ケースA 預金中心・きょうだい2人 | 預金・株で5,000万円 | 960,000円 | 2割加算込み |
| ケースB 生命保険あり | 保険金1,000万円+その他4,000万円 | 0円(申告不要) | 非課税枠500万円×2人=1,000万円で課税価格4,000万円に |
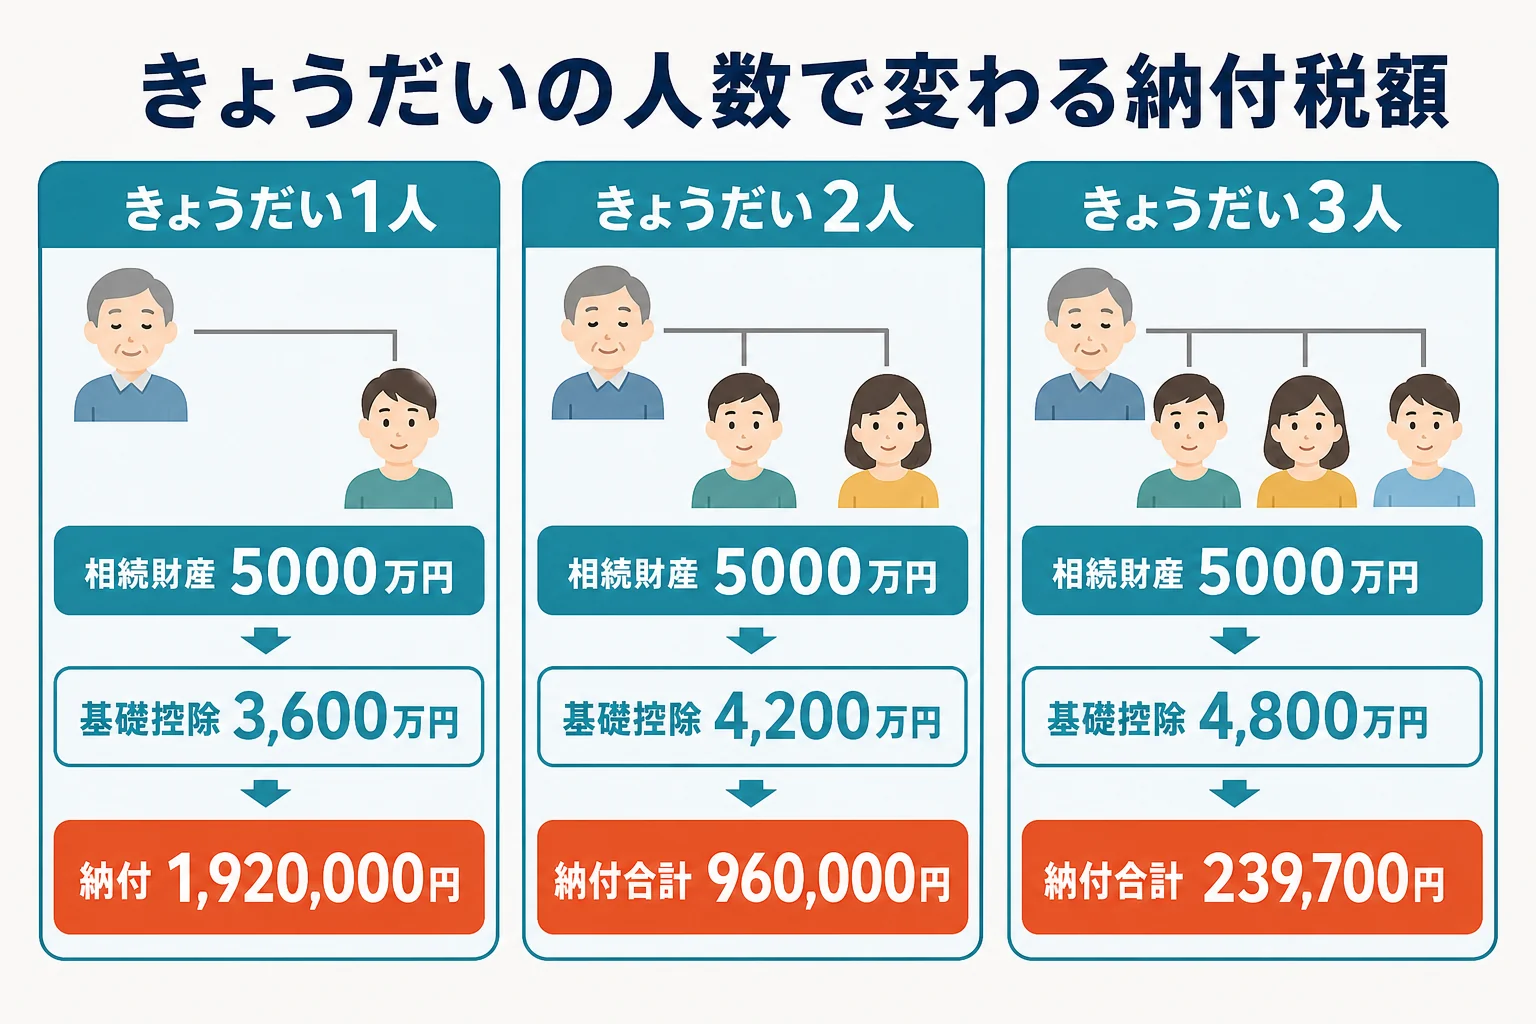
| ケースC きょうだい1人 | 同じ5,000万円を1人で | 1,920,000円 | 基礎控除3,600万円、課税遺産総額1,400万円 |
| ケースD きょうだい3人 | 同じ5,000万円を3人で | 239,700円 | 基礎控除4,800万円、1人79,900円 |
ケースBの生命保険金は、相続人が受取人になっている分について500万円×法定相続人の数まで非課税です。きょうだい2人なら1,000万円まで差し引けて、課税価格が基礎控除の4,200万円を下回ります。
ケースCのように相続人が1人だけだと、基礎控除が3,600万円まで下がります。2割加算と合わせて、納付額は1,920,000円です。
先に亡くなったきょうだいに子がいれば、その甥・姪が代わりに相続人になります。甥姪も2割加算の対象で、甥姪の子までは代襲しません。
また、亡くなった人の自宅の土地には小規模宅地等の特例(330㎡まで80%減額)がありますが、同居していたか、持ち家がないかなどの要件があります。きょうだいが取得する場合に使えるかは、税理士に確認を。
きょうだいの相続で、先に動いておきたいこと
独身のきょうだいの財産は、通帳や保険証券がどこにあるかも分からないことが多いですよね。財産だけでなく借金がないかも確かめておく必要があります。
- 亡くなったきょうだいの出生から死亡までの戸籍と、両親の死亡が分かる戸籍を集める
- 預金・保険・不動産と、ローンなどの借金を一覧にする
- 借金が多ければ、相続を知った時から3か月以内に相続放棄を検討する
- 亡くなった人に所得があれば、相続を知った日の翌日から4か月以内に準確定申告をする
- 分け方を決め、亡くなった日の翌日から10か月以内に相続税の申告・納付をする
戸籍は2024年3月1日から広域交付が始まり、本籍地以外の窓口でもまとめて請求できるようになりました。ただし、請求できるのは本人・配偶者・父母・子などの戸籍で、郵送や代理人では使えません。亡くなったきょうだいの分をどこまで取れるかは、窓口で確かめてみてください。
『戸籍集めだけで何週間もかかった』という話もよく聞きます。
兄弟姉妹の相続は、戸籍の量が多く、2割加算で税額も重くなりがちです。遠方の実家に不動産がある、借金の有無が分からない、きょうだい同士で話し合う時間が取れない、そんな場合は相続税に慣れた税理士に任せると手続きがまとまりやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
配偶者がいる場合の計算は配偶者と兄弟姉妹が5000万円を相続するケース、子が相続する場合は子2人が遺産5000万円を相続するケースと比べてみてください。
よくある質問
きょうだいの相続でも基礎控除は使えますか?
使えます。基礎控除は3,000万円+600万円×法定相続人の数で、きょうだい2人なら4,200万円です。2割加算は、基礎控除を引いて計算した税額に上乗せされます。
亡くなった兄に内縁の妻がいた場合、その人も相続人ですか?
内縁の配偶者は相続人ではありません。特別縁故者として家庭裁判所に財産分与を申し立てる道はありますが、遺言がなければ、財産を受け取るのは相続人であるきょうだいです。
きょうだいの1人が相続放棄したら、税額は変わりますか?
基礎控除の人数は放棄した人も数えるので4,200万円のままで、相続税の総額も800,000円のままです。残った1人が全部取れば、納付額は2割加算込みで960,000円です。
まとめ
- 兄弟姉妹2人で5000万円なら基礎控除4,200万円、相続税の総額は800,000円
- 兄弟姉妹は2割加算の対象で、実際の納付は1人480,000円、合計960,000円
- 配偶者の税額軽減がないので、分け方を変えても合計は960,000円のまま
- 生命保険金1,000万円が含まれていれば、非課税枠で0円になることもある
- きょうだい1人なら1,920,000円、3人なら239,700円と人数で大きく変わる