当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どものいない夫婦で、夫が亡くなった。夫の両親はすでに他界していて、夫には兄と妹がいる。この場合、妻と夫の兄弟姉妹が一緒に相続人になります。『義理のきょうだいとどう分けるの?税金は?』と戸惑いますよね。
結論から言うと、法定相続分どおりに分けた場合の納付額は合計4,422万円です。妻は0円で、兄弟姉妹2人が2割加算込みで2,211万円ずつ納めます。
配偶者と兄弟姉妹2人で遺産5億円なら相続税はいくら?
相続人は配偶者と兄弟姉妹2人の3人で、基礎控除は4,800万円です。相続税の総額は1億4,740万円。配偶者が4分の3を取得すると0円になり、兄弟姉妹は1人2,211万円(2割加算込み)を納めます。
配偶者と兄弟姉妹が相続人の時は、配偶者が4分の3、兄弟姉妹が4分の1です。兄弟姉妹2人なら8分の1ずつになります。
| 計算の段階 | 配偶者 | 兄弟姉妹1 | 兄弟姉妹2 |
|---|---|---|---|
| 課税価格の合計 | 5億円 | ||
| 基礎控除(3人) | 4,800万円 | ||
| 課税遺産総額 | 4億5,200万円 | ||
| 法定相続分で分けた額 | 3億3,900万円 | 5,650万円 | 5,650万円 |
| 法定相続分ごとの税額 | 1億2,750万円 | 995万円 | 995万円 |
| 相続税の総額 | 1億4,740万円 | ||
| 総額を取得割合で分けた額 | 1億1,055万円 | 1,842万5,000円 | 1,842万5,000円 |
| 各人の納付額 | 0円(配偶者の税額軽減) | 2,211万円(2割加算) | 2,211万円(2割加算) |
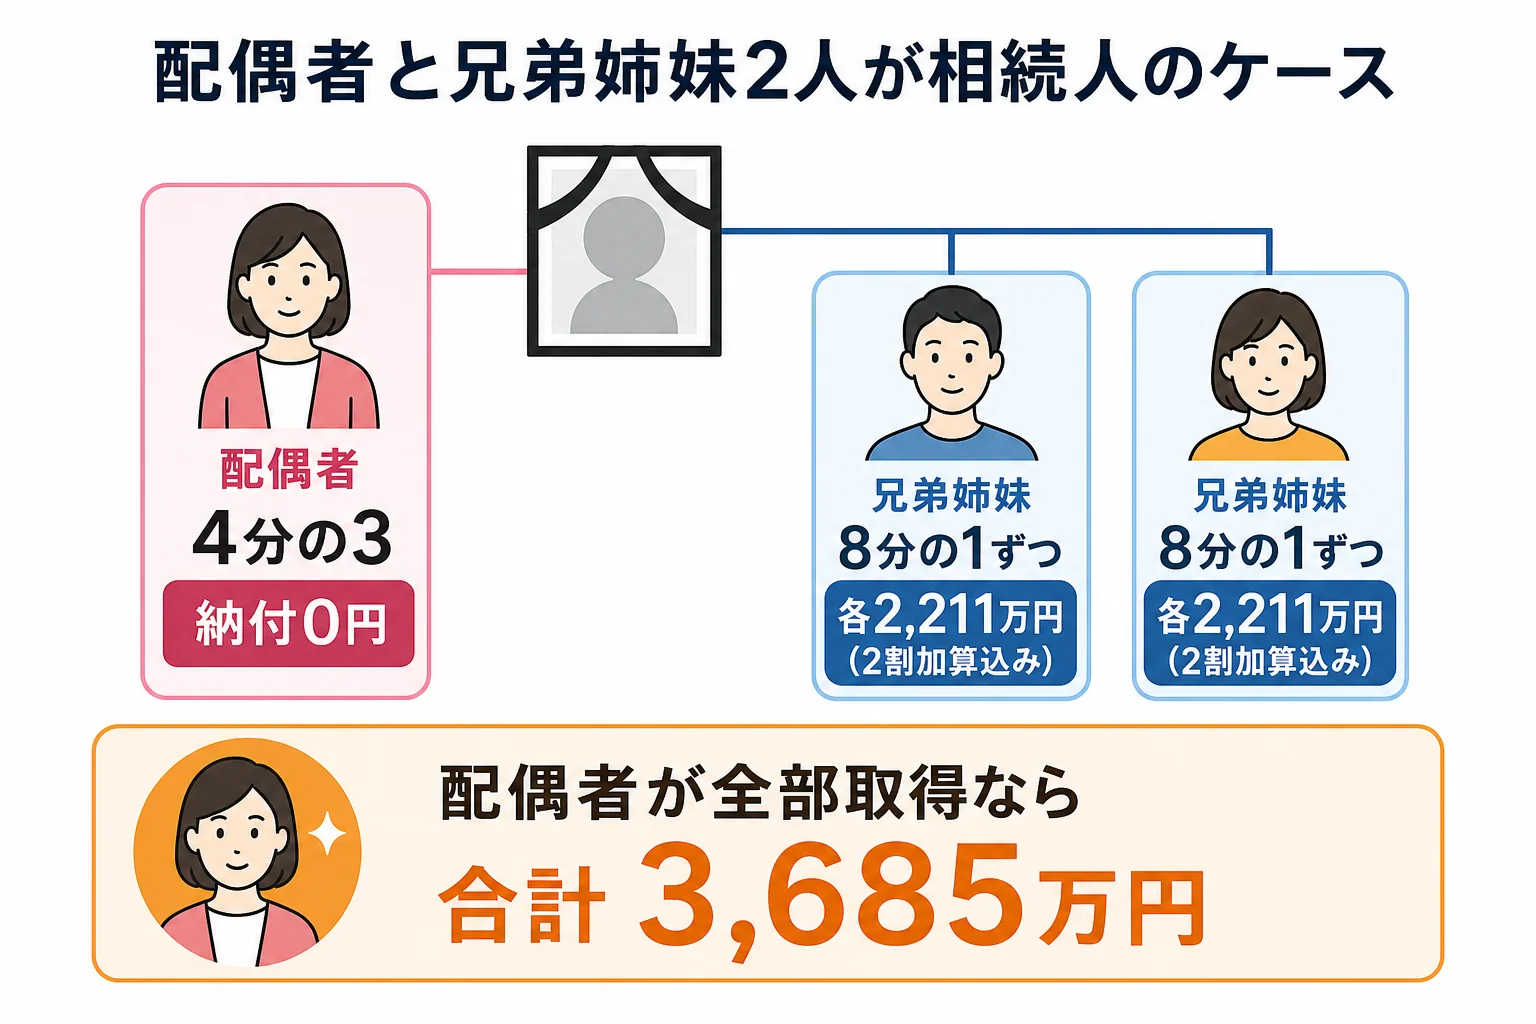
兄弟姉妹は2割加算の対象です。本来1,842万5,000円の税額に2割が上乗せされ、2,211万円になります。
配偶者が全部受け取ると、税金はどうなる?
『夫の財産は全部妻に、という形にできないの?』と思う方もいるはずです。実は、兄弟姉妹には遺留分がありません。遺言で「全部を妻に」と書いてあれば、兄弟姉妹は取り分を請求できないんです。
では、取り方を変えると税額はどう動くでしょう。
| 取り方のケース | 配偶者 | 兄弟姉妹2人の合計 | 納付額の合計 |
|---|---|---|---|
| 法定相続分どおり(4分の3と8分の1ずつ) | 0円 | 4,422万円 | 4,422万円 |
| 配偶者が全部取得 | 3,685万円 | 0円 | 3,685万円 |
| 配偶者2分の1、兄弟姉妹4分の1ずつ | 0円 | 8,844万円 | 8,844万円 |
配偶者が全部取得すると、合計は737万円少なくなります。配偶者の税額軽減の上限は法定相続分の3億7,500万円で、それを超えた1億2,500万円分にだけ税金がかかるからです。しかも配偶者には2割加算がありません。
逆に兄弟姉妹に多く渡すと、軽減の枠を使い切れず、2割加算も重なって合計が倍になります。
「兄さんたちに何も渡さないのは気が引ける」<br>「税金だけで決めなくていい。ただ、渡し方で負担がこれだけ変わるのは知っておきたいね」
ただし、配偶者が全部受け取った財産は、配偶者が亡くなった時に配偶者の親や兄弟姉妹へ流れます。夫の家系に残したい財産があるなら、その分だけ兄弟姉妹に渡す考え方もあります。
兄弟姉妹の人数が違ったらどうなる?
『きょうだいの人数なんて関係あるの?』と感じますよね。ここが大事なところです。兄弟姉妹が何人いるかで、基礎控除と総額の両方が変わります。法定相続分どおりに分けた場合で比べます。
| ケース | 基礎控除 | 相続税の総額 | 納付額の合計 | 兄弟姉妹1人あたり |
|---|---|---|---|---|
| 配偶者と兄弟姉妹1人 | 4,200万円 | 1億5,855万円 | 4,756万5,000円 | 4,756万5,000円 |
| 配偶者と兄弟姉妹2人(このケース) | 4,800万円 | 1億4,740万円 | 4,422万円 | 2,211万円 |
| 配偶者と兄弟姉妹3人 | 5,400万円 | 1億4,154万9,600円 | 4,246万4,700円 | 1,415万4,900円 |
すでに亡くなった兄弟姉妹がいれば、その子(甥姪)が代わりに相続人になります。甥姪も2割加算の対象です。人数を数える前に、亡くなった人の出生から死亡までの戸籍で相続人を確定させておきましょう。
- 配偶者の税額軽減で0円でも申告をしたか(申告しないと軽減が使えない)
- 遺言書があるか、自筆なら家庭裁判所の検認が要るか
- 異母・異父のきょうだい(半血)がいないか
- 自宅の土地を配偶者が取得して小規模宅地等の特例を使えるか
計算の進め方は家族構成と財産を入れて相続税を自分で計算する方法で、配偶者がいない場合は兄弟姉妹2人で5億円を相続するケースで確かめてみてください。
義理のきょうだいと分け方を話し合う場合や、遺言の有無で取り分が大きく変わる場合は、税理士にまとめて頼むと楽です。取り方ごとの税額を並べたうえで申告まで任せられます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
兄弟姉妹が相続放棄したら、配偶者だけが相続人になりますか?
はい。兄弟姉妹全員が放棄すれば配偶者だけが相続します。ただし基礎控除の人数は放棄した人も数えるので4,800万円のままです。
甥や姪が相続人になった場合も2割加算ですか?
はい。甥姪は配偶者でも一親等の血族でもないので、2割加算の対象です。
小規模宅地等の特例は兄弟姉妹も使えますか?
同居していたかなどの要件で決まります。配偶者が自宅を取得する方が使いやすいので、誰が取得するかを含めて税理士に確認を。
まとめ
- 配偶者と兄弟姉妹2人で遺産5億円なら、基礎控除4,800万円・相続税の総額1億4,740万円
- 法定相続分どおりなら配偶者0円、兄弟姉妹は2割加算込みで2,211万円ずつ
- 配偶者が全部取得すると合計3,685万円で、法定相続分どおりより737万円少ない
- 兄弟姉妹には遺留分がないので、遺言で取り分を決めやすい
- 甥姪が代わりに相続人になると人数も2割加算も変わる