当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税理士の見積もりを見て、『この報酬、相続税の計算で経費として引けるよね?』と考えた方も多いはずです。葬式費用は引けると聞くと、なおさらそう思いますよね。
結論から言うと、相続税申告の税理士費用は、相続税の計算では差し引けません。この記事では、引けない理由と、ケースによって扱いが変わる所が分かります。
税理士費用は、相続税の計算で差し引ける?
相続税申告を頼んだ税理士の報酬は、遺産から差し引く債務にも葬式費用にも当たらないため、相続税の計算では差し引けません。ただし、亡くなった人が生前に頼んでいた仕事の報酬が未払いで残っている場合は、差し引ける場合があります。
相続税の計算で遺産から差し引ける債務は、亡くなった時点で実際にあった借入金や未払金などです(国税庁 タックスアンサー No.4126)。
相続税申告の税理士報酬は、亡くなった後に相続人が頼んで発生する費用です。亡くなった人の借金ではないので、債務には入らないんです。
葬式費用として引けるものとも別物です。葬式費用に入るのは通夜や火葬などの費用で、香典返しや四十九日の法要、墓石の購入費も入りません。
引けないと、税額はどうなる?
『じゃあ、どのくらい損をしているの?』と気になりますよね。計算で見てみます。
例えば、母がすでに亡くなっていて、父の遺産(課税価格の合計)が1億円、子2人が相続するケースです。税理士報酬が100万円かかったとします。
| 項目 | 実際の計算(報酬は引けない) | もし報酬を引けたとしたら |
|---|---|---|
| 課税価格の合計 | 1億円 | 9,900万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 5,800万円 | 5,700万円 |
| 相続税の総額 | 770万円 | 755万円 |
| 子1人あたりの納付額 | 385万円 | 377万5,000円 |
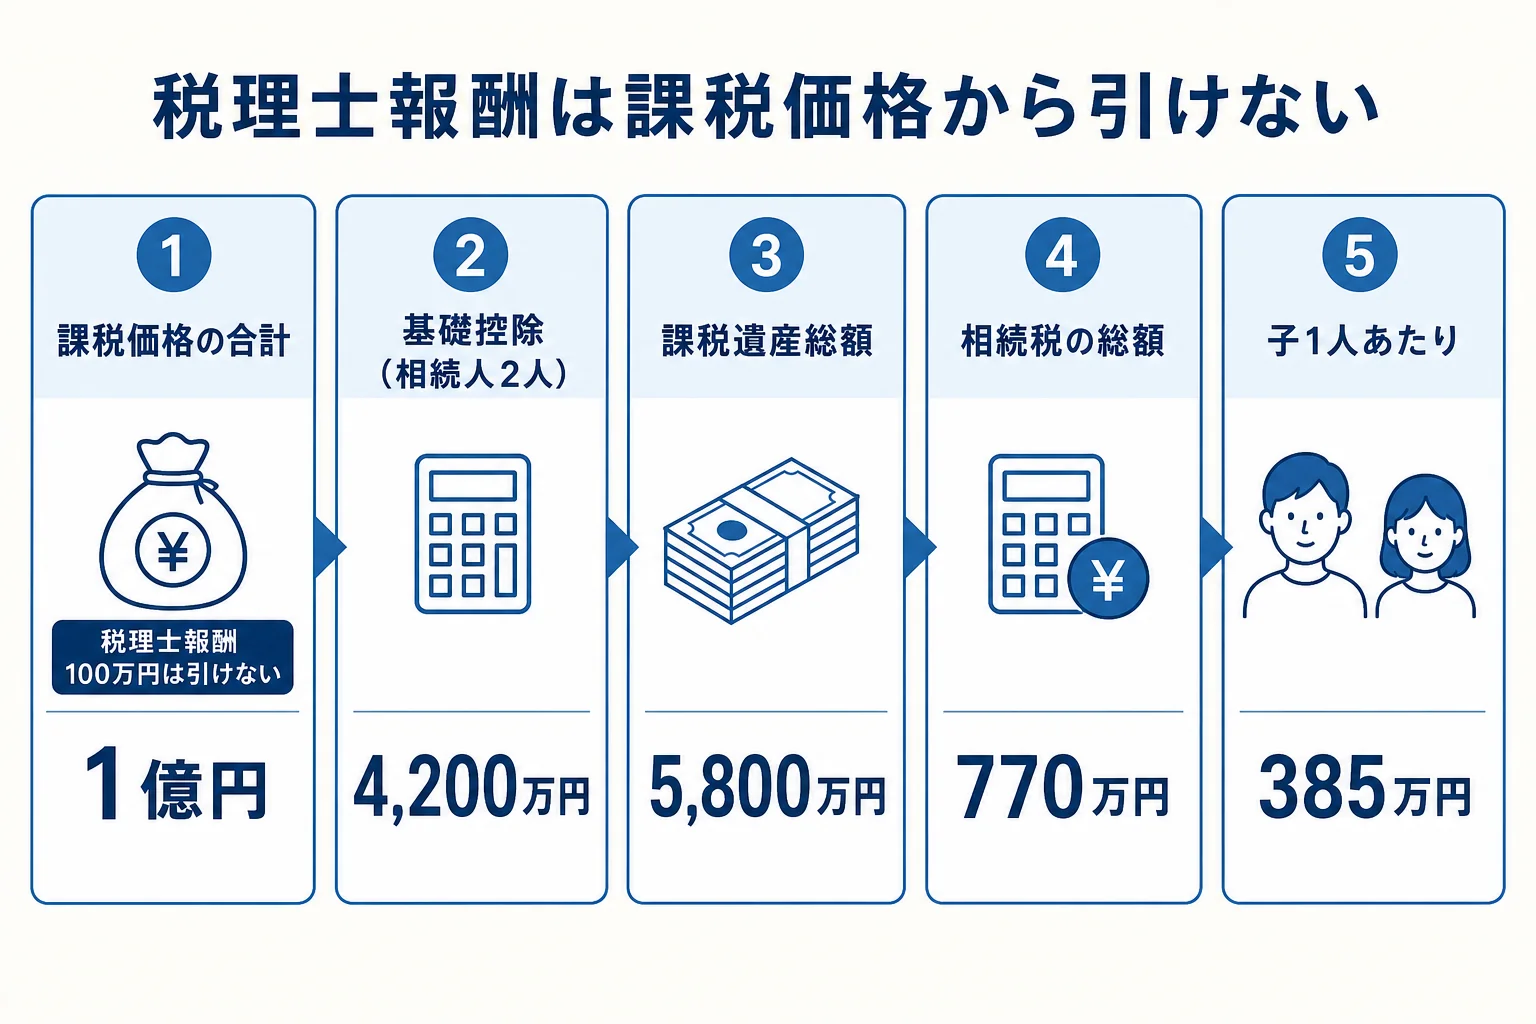
報酬を引けない分、税額は15万円高い計算になります。ただ、これはどの家でも同じ扱いなので、損をしているわけではありません。
報酬の額だけで税理士を選ぶより、土地の評価や特例をきちんと拾ってもらえるかの方が、税額への影響は大きくなりがちです。
ケースによって扱いが変わる所は?
「税理士費用は引けない」で終わりではなく、費用の種類や、その後に財産をどうするかで扱いが変わる所があります。
| ケース | 扱い | 理由・注意 |
|---|---|---|
| 自宅に住み続ける。相続税申告を税理士に頼んだ | 報酬は相続税で引けない | 死亡後に相続人が頼んだ費用だから |
| 相続した土地を売る。相続登記の費用を払った | 売った時の所得税で、登記費用を取得費に含められる | 業務に使っていない土地建物が対象。取得費を売値の5%とする方法を使うと含められない |
| 亡くなった人が生前に頼んでいた仕事の報酬が未払い | 相続税で差し引ける場合がある | 死亡時の未払金に当たるかは税理士に確認を |
| 準確定申告をした。亡くなった人の所得税を納めた | 所得税は差し引ける。報酬は引けない | 延滞税や加算税は差し引けない |
相続した土地を売るケース
例えば、父から相続した空き地を売ることにしたケースです。この家なら、相続登記の時に払った登記費用を、売った時の所得税の計算で取得費に含められます(国税庁 タックスアンサー No.3270)。
さらに、相続税の申告期限の翌日から3年以内に売れば、納めた相続税の一部を取得費に足せる特例もあります。相続税で引けなかった費用も、売る時の税金で考え直せる余地があるんです。
「登記の領収書、捨てなくてよかった」
「売る時に使えるなら、ファイルにまとめておこうか」
生前の報酬が未払いのケース
亡くなった人が自分の確定申告などを税理士に頼んでいて、その報酬が払われないまま亡くなることもあります。これは亡くなった時点で残っていた未払金なので、相続税で差し引ける場合があります。
要件を満たすかは、請求書の日付や仕事の中身で変わります。自己判断せず、税理士に確認してみてください。
引けない費用、少しでも負担を軽くするには?
『引けないなら、せめて費用を抑えたい』という方もいますよね。費用を誰が持つかは相続人の話し合いで決められるので、遺産から払う方法もあります。詳しくは専門家への費用は誰が払うかで見られます。
- 報酬に土地の評価や特例の検討が含まれているか
- 準確定申告や相続登記が別料金かどうか
- 登記や売却の領収書を誰が保管するか決めた
- 生前の報酬で未払いのものがないか確かめた
相続税の基礎控除を超えるか微妙な家は、家族の人数別の基礎控除で先に確かめておくと、頼むかどうかも決めやすくなります。
土地があって評価額で税額が変わりそう、相続した不動産を売る予定がある。そんなケースは、売却時の税金まで見通して相談できる税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
司法書士や弁護士の費用も相続税で引けませんか?
相続登記の司法書士報酬や遺産分割の弁護士費用も、亡くなった後に相続人が頼んだ費用なので、相続税の計算では差し引けません。
遺産から税理士費用を払えば、相続税は減りますか?
減りません。遺産から払っても、課税価格は報酬を払う前の金額で計算します。
準確定申告で納めた所得税は差し引けますか?
亡くなった人に課される所得税を相続人が納めた場合は、債務として差し引けます。延滞税や加算税は差し引けません。
まとめ
- 相続税申告の税理士報酬は、相続税の計算で差し引けない
- 差し引ける債務は、亡くなった時点で実際にあった借入金や未払金など
- 遺産1億円・子2人なら、報酬を引けないので相続税の総額は770万円のまま
- 相続した土地を売る時は、登記費用を取得費に含められる
- 生前に頼んだ仕事の未払い報酬は差し引ける場合がある