当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から毎年少しずつお金をもらっていると、『亡くなった時に、あの贈与も相続税に足されるの?』と気になりますよね。
結論から言うと、足される期間は「親がいつ亡くなったか」で決まります。2026年中に亡くなれば3年分、2031年以降なら7年分です。
この記事では、亡くなった年ごとの早見表と、毎年110万円ずつもらっていたケースでいくら足されるのかを見ていきます。
2026年に亡くなったら、何年前の贈与まで足される?
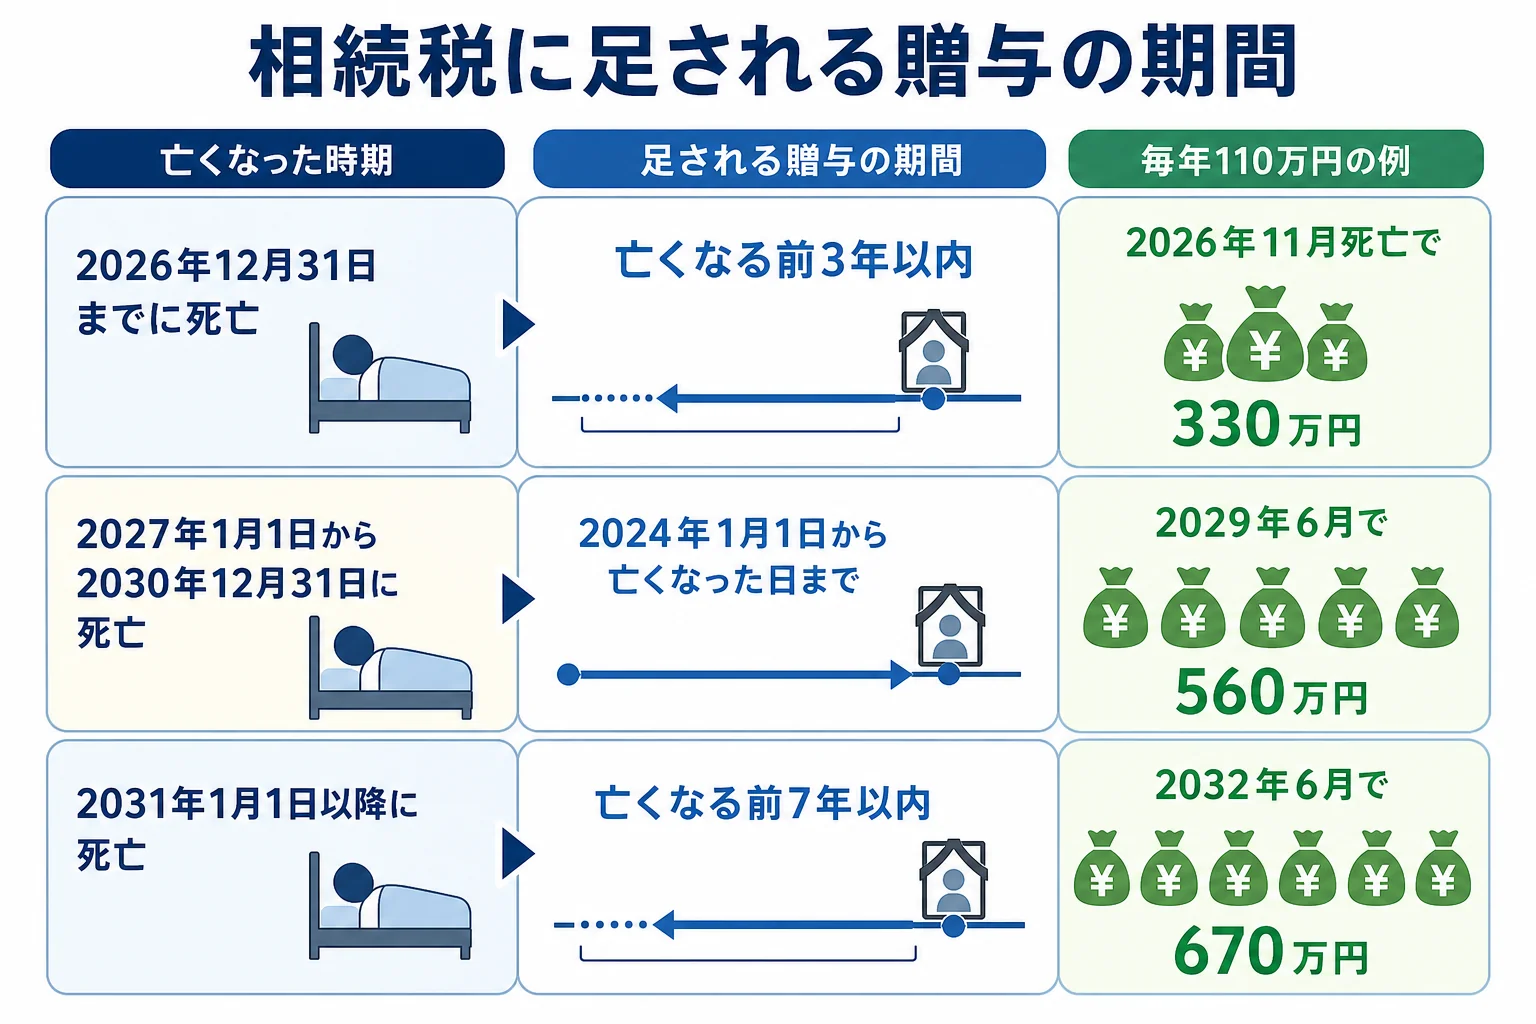
2026年12月31日までに亡くなった場合、足されるのは亡くなる前3年以内の贈与です。2027年1月1日から2030年12月31日までに亡くなった場合は、2024年1月1日以降の贈与がすべて対象になります。2031年1月1日以降に亡くなった場合は、亡くなる前7年以内の贈与が足されます。
2024年1月1日以降の贈与から、足される期間が3年から7年に延びました。ただ、いきなり7年になるわけではないんです。
国税庁のタックスアンサー(No.4161)にある表を、亡くなった時期ごとに並べるとこうなります。
| 亡くなった時期 | 相続税に足される贈与 | ポイント |
|---|---|---|
| 2026年12月31日まで | 亡くなる前3年以内 | 従来どおりの3年 |
| 2027年1月1日から2030年12月31日まで | 2024年1月1日から亡くなった日まで | 3年を超えて少しずつ伸びる |
| 2031年1月1日以降 | 亡くなる前7年以内 | 7年に到達 |
国税庁 No.4161 贈与財産の加算と税額控除(暦年課税)
『110万円以下なら贈与税がかからないから、足されないよね?』と思う方も多いはずです。実は、110万円以下の贈与も、亡くなった年の贈与も、期間内なら足されます。贈与税がかかったかどうかは関係ないんですね。
毎年110万円もらっていたら、いくら足される?
例えば、親から子へ、2020年から毎年1月に110万円ずつ贈与していたケースで考えてみます。親が亡くなった年によって、足される額はこう変わります。
| 亡くなった時期 | 期間内の贈与 | 足される額 |
|---|---|---|
| 2026年11月 | 2024年・2025年・2026年の3回 | 330万円 |
| 2029年6月 | 2024年から2029年までの6回 | 560万円 |
| 2032年6月 | 2026年から2032年までの7回 | 670万円 |
2029年と2032年のケースで、回数の合計より少ないのは理由があります。亡くなる前3年より前の贈与(延びた期間の分)は、合計から100万円を差し引いて足すルールがあるからです。
例えば2029年6月のケースでは、3年以内の3回分330万円はそのまま足されます。それより前の3回分330万円からは100万円を引き、230万円が足されます。合計で560万円です。
2032年6月のケースも同じ考え方です。3年以内の3回分330万円はそのまま、それより前の4回分440万円から100万円を引いた340万円が足されて、合計670万円になります。
『同じ110万円ずつなのに、亡くなる年で340万円も違うの?』と驚く方もいるはずです。期間が延びる途中の今は、亡くなった時期の違いがそのまま足される額の差になるんですね。
足されると、相続税はいくら変わる?
ここが大事なところです。足された分は、相続税の課税価格に加わります。
例えば、夫が亡くなり、妻と子2人が相続するケースで考えます。贈与を除いた課税価格の合計が5,000万円、上の表のように子の1人が毎年110万円をもらっていたとします。
| ケース | 課税価格の合計 | 課税遺産総額 | 相続税の総額 |
|---|---|---|---|
| 贈与の加算なし | 5,000万円 | 200万円 | 20万円 |
| 2026年11月に死亡(330万円加算) | 5,330万円 | 530万円 | 53万円 |
| 2029年6月に死亡(560万円加算) | 5,560万円 | 760万円 | 76万円 |
| 2032年6月に死亡(670万円加算) | 5,670万円 | 870万円 | 87万円 |
基礎控除は法定相続人3人で4,800万円です。贈与がなければ課税遺産総額は200万円だけですが、足された分だけ課税の対象が広がります。
『毎年110万円なら、相続税の対策になる』と思っていた方は、少し驚くかもしれません。亡くなる時期によっては、贈与した分の多くが相続税の計算に戻ってくるんです。
計算の流れそのものは家族構成から取り分を計算する方法で確かめてみてください。
足されない贈与もある?
足されるのは、相続や遺贈で財産を受け取った人への贈与です。孫のように相続人でない人が、遺産を受け取らなかった場合は、原則として足されません。
ほかにも、次の贈与は足されない扱いになっています。
- 贈与税の配偶者控除(婚姻期間20年以上の夫婦の自宅の贈与)を受けた分
- 住宅取得等資金の贈与の非課税を受けた分
- 教育資金の一括贈与・結婚子育て資金の一括贈与の非課税を受けた分(亡くなった時に残っている額は足されることがある)
- 相続時精算課税の年110万円の基礎控除の範囲の分
相続時精算課税を選んでいる場合は、また別の仕組みになります。年110万円を超えた部分は、期間に関係なく相続財産に足されます。
例えば、こんな相談がよくあります。
「孫にあげた分も足されるんですか?」
「お孫さんが遺産を受け取らないなら、原則は足されません」
ただし、孫が遺言で財産を受け取る、生命保険の受取人になっている、という場合は話が変わることがあります。どれに当たるかは税理士に確認しておきましょう。
贈与の記録がはっきりしない時はどうする?
足される額を出すには、いつ・誰に・いくら贈与したかが分からないといけません。ここが意外と抜けやすいところです。
親の口座から子の口座へ振り込んだ記録があれば、通帳で追えます。手渡しの現金は、記録が残っていないことも。
もう1つ気をつけたいのが、名義預金です。子の名前の口座でも、通帳や印鑑を親が管理していたなら、実質は親の財産として相続財産に入ります。これは期間に関係ありません。
贈与の記録が何年分もある、相続時精算課税を選んだかどうか分からない、遺産が基礎控除の近くにある、という家族は、計算の前に専門家へ見てもらうと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかの疑問は相続で後悔した人に多い失敗と対策もあわせて読んでみてください。
よくある質問
2026年に亡くなった場合、2024年の贈与は足されますか?
2026年12月31日までに亡くなった場合は、亡くなる前3年以内の贈与が足されます。例えば2026年11月に亡くなったなら、2023年11月以降の贈与が対象なので、2024年の贈与は足されます。
贈与税を払った分まで足されると、税金を二重に払うことになりませんか?
足された贈与について払った贈与税は、その人の相続税から差し引かれます。二重にかかる形にはなりません。
100万円を差し引くルールは、誰にでも使えますか?
亡くなった日が2027年1月2日以降で、亡くなる前3年より前の贈与が対象になる場合に、その部分の合計から100万円まで差し引けます。3年以内の贈与は全額が足されます。
まとめ
- 足される期間は、親が亡くなった時期で3年・2024年1月以降・7年と変わる
- 2026年12月31日までに亡くなれば、足されるのは3年以内の贈与
- 110万円以下の贈与や亡くなった年の贈与も、期間内なら足される
- 延びた期間の分は、合計から100万円を差し引いて足す
- 遺産を受け取らない孫への贈与は、原則として足されない