当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
再婚して、妻の連れ子と一緒に暮らしてきた。『養子縁組をしておくと、相続税は安くなるの?』と気になっている方も多いはずです。
結論から言うと、連れ子を養子にすると相続税は下がるケースが多いです。ただ、下がる理由は家族構成で違います。夫に子がいなければ兄弟の2割加算がなくなり、夫に実の子がいれば基礎控除が600万円増えます。
この記事では、遺産1億円の計算例で、養子にした場合としない場合の差が分かります。
連れ子を養子にすると、相続税はどれくらい変わる?
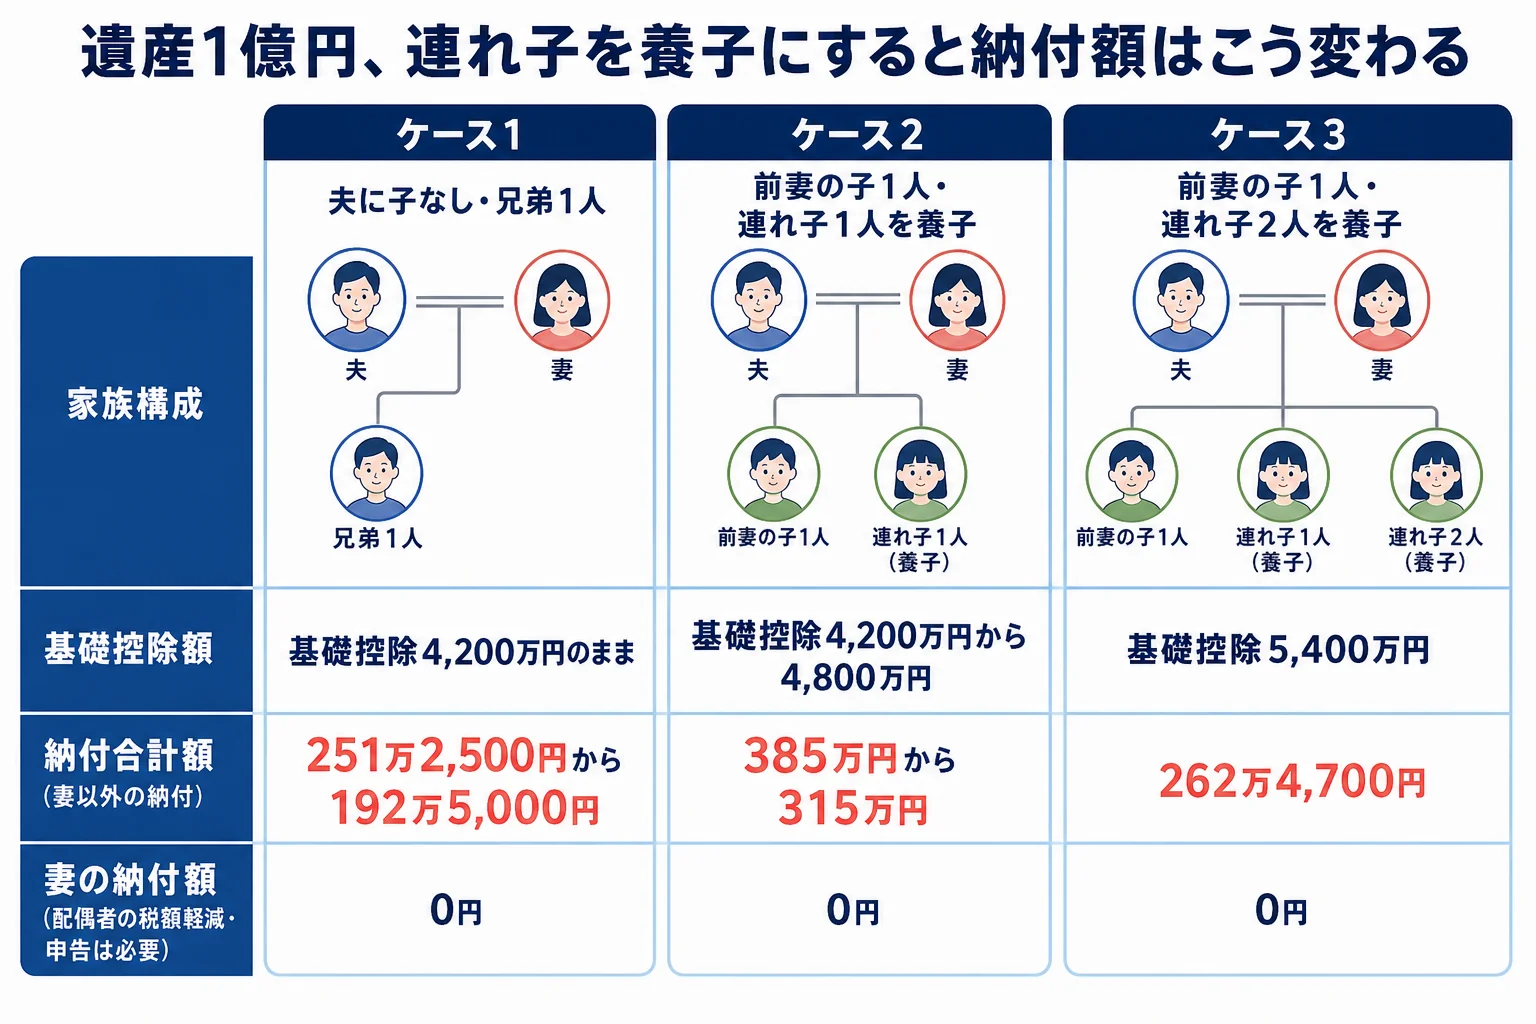
遺産1億円で、夫に前妻の子が1人いる場合、妻の連れ子を養子にすると相続税の総額は770万円から630万円に、家族の納付額の合計は385万円から315万円に下がります(法定相続分どおりに分けた場合)。夫に子も親もなく兄弟がいる場合は、基礎控除は変わりませんが、兄弟の2割加算がなくなることなどで下がります。
まずは、3つのケースの結論を表で見てみましょう。どれも遺産(課税価格の合計)は1億円で、妻の取り分は配偶者の税額軽減で0円になります。
| ケース | 養子にしない | 養子にする | 下がる理由 |
|---|---|---|---|
| 夫に子・親がなく、兄弟1人。妻の連れ子1人 | 納付額 251万2,500円(兄弟が取得) | 納付額 192万5,000円(子が兄弟と同じ4分の1を取得) | 兄弟の2割加算がなくなる |
| 夫に前妻の子1人。妻の連れ子1人 | 納付額 385万円 | 納付額 315万円 | 相続人が1人増え、基礎控除が600万円増える |
| 夫に前妻の子1人。妻の連れ子2人 | 納付額 385万円 | 納付額 262万4,700円 | 連れ子は2人とも人数に入り、基礎控除が1,200万円増える |
養子にしないと、連れ子は相続人にならない?
『一緒に暮らしてきたのだから、連れ子にも相続権があるのでは?』と思いますよね。
実は、再婚しただけでは、妻の連れ子は夫の相続人になりません。法律上の親子は、あくまで実の親との間にしかないからです。
例えば、夫が遺言を残さずに亡くなると、連れ子は夫の財産を1円も相続できません。連れ子に財産を渡すには、養子縁組をするか、遺言書で遺贈するかのどちらかです。
| 方法 | 相続人になるか | 相続税の扱い |
|---|---|---|
| 何もしない | ならない | 財産を受け取らないので相続税もかからない |
| 遺言書で遺贈する | ならない | 受け取った分の税額に2割加算がかかる |
| 養子縁組をする | 実の子と同じ相続人になる | 一親等なので2割加算なし。基礎控除の人数にも入る |
養子になった連れ子の法定相続分は、実の子と同じです。前妻の子がいれば、その子と同じ割合で分けることになります。
相続人が誰になるかを家族の図で確かめたい方は、法定相続人を家族図で確認する記事も見てみてください。
夫に子がいない場合の計算例
まずは、夫と妻の間に子がなく、夫の親もすでに亡くなっていて、夫に兄弟が1人いるケースです。妻には連れ子が1人います。
養子にしなければ、相続人は妻と夫の兄弟。養子にすると、相続人は妻と子(連れ子)になり、兄弟は相続人から外れます。
| 計算の流れ | 養子にしない(妻・兄弟) | 養子にする(妻・子) |
|---|---|---|
| 課税価格の合計 | 1億円 | 1億円 |
| 法定相続人の数 | 2人 | 2人 |
| 基礎控除 | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 5,800万円 | 5,800万円 |
| 相続税の総額 | 837万5,000円 | 770万円 |
| 妻以外の取得額 | 兄弟が2,500万円 | 子が2,500万円 |
| 妻以外の納付額 | 251万2,500円(2割加算後) | 192万5,000円 |
このケースでは、相続人の人数は2人のままなので、基礎控除は変わりません。
それでも妻以外の納付額が58万7,500円下がるのは、兄弟の2割加算がなくなり、法定相続分の分け方も変わって総額が下がるからです。妻の取り分はどちらも配偶者の税額軽減で0円です。
ただ、ここが大事なところです。養子にすると、夫の兄弟は相続人ではなくなります。税金の話の前に、夫の財産を誰に残したいかを家族で話しておきましょう。
子のいない夫婦の相続割合は、再婚した夫が亡くなり子どもがいない時の妻の取り分でケース別に見ています。
夫に前妻の子がいる場合の計算例
次は、夫に前の結婚で生まれた子が1人いて、妻に連れ子がいるケースです。ここで基礎控除の差が出てきます。
| 計算の流れ | 養子にしない(妻・前妻の子) | 連れ子1人を養子に(妻・子2人) | 連れ子2人を養子に(妻・子3人) |
|---|---|---|---|
| 法定相続人の数 | 2人 | 3人 | 4人 |
| 基礎控除 | 4,200万円 | 4,800万円 | 5,400万円 |
| 課税遺産総額 | 5,800万円 | 5,200万円 | 4,600万円 |
| 相続税の総額 | 770万円 | 630万円 | 524万9,800円 |
| 子1人あたりの納付額 | 385万円 | 157万5,000円 | 87万4,900円 |
| 納付額の合計 | 385万円 | 315万円 | 262万4,700円 |
注目したいのは、連れ子2人を養子にした列です。
養子を基礎控除の人数に入れられるのは、実の子がいれば1人まで、いなければ2人までが原則です。ところが、配偶者の実の子で夫の養子になった人は、実の子として数えます。だから連れ子は2人とも人数に入るんです。
『孫を養子にする節税と同じでは?』と思うかもしれません。孫養子は人数制限の対象で2割加算もかかりますが、連れ子の養子はどちらも当てはまりません。
国税庁は、相続税の負担を不当に減らすことが目的と認められる養子は、人数に含めないとしています。養子縁組が節税目的だけと見られないかは、税理士に確認してみてください。
養子縁組の前に確かめておくこと
連れ子を養子にすると、前妻の子の法定相続分は下がります。上の例だと、前妻の子は2分の1から4分の1、6分の1へと減ります。遺留分も同じ割合で小さくなります。
前妻の子から見ると取り分が減る話なので、相続のときに話し合いがこじれる原因にもなりがちです。税額の差だけで決めないのが大事です。
- 夫に前の結婚で生まれた子がいるか(戸籍で確認)
- 夫の兄弟や親が相続人になる家族構成か
- 遺産の合計が、養子縁組の前後で基礎控除を超えるか
- 前妻の子や夫の兄弟の取り分がどう変わるか
- 遺言書を一緒に用意するか
再婚の前後で遺言書も用意しておくなら、再婚する前に遺言書を書いておくべきケースと書き方も参考にしてみてください。
遺産が基礎控除を超えそう、前妻の子がいる、自宅や土地がある。こうしたケースは、養子縁組をした場合としない場合の税額を、税理士に実際の財産で試算してもらうと判断しやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
再婚した時点で、連れ子は自動的に養子になりますか?
なりません。結婚とは別に、養子縁組の届出をして初めて法律上の親子になります。届出をしていなければ、連れ子は夫の相続人ではありません。
連れ子を養子にすると、2割加算はかかりますか?
かかりません。養子は一親等の血族として扱われるので、実の子と同じく2割加算の対象外です。
実の子がいる場合でも、連れ子2人を養子にすれば2人とも基礎控除の人数に入りますか?
配偶者の実の子で夫の養子になった人は実の子として数えるため、2人とも人数に入ります。ただし相続税を不当に減らす目的と認められる場合は除かれます。
まとめ
- 再婚しただけでは、連れ子は夫の相続人にならない
- 夫に前妻の子がいる遺産1億円の例では、連れ子1人を養子にすると納付額の合計が385万円から315万円に下がる
- 連れ子の養子は、養子の人数制限の例外で実の子として数える
- 夫に子がいない場合は、基礎控除は増えないが、兄弟の2割加算がなくなることなどで下がる