当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなった後、税務署から「準確定申告」という言葉を聞いた。誰が出すのか、そもそも親のケースで必要なのか、分からないことだらけですよね。
結論から言うと、準確定申告は亡くなった人の1月1日から亡くなった日までの所得について、相続人が代わりに出す確定申告です。期限は相続の開始を知った日の翌日から4か月以内と、ふつうの確定申告とは違います。
この記事では、家族が準確定申告を出す流れと付表の書き方を、親の収入のケース別に確認していきます。
親の準確定申告は、誰がいつまでに出す?
出すのは相続人(包括受遺者を含む)で、期限は相続の開始を知った日の翌日から4か月以内、提出先は亡くなった人の納税地(住所地)の税務署です。相続人が複数なら、全員の氏名などを書いた「付表」を添えて連署で出すか、それぞれ別々に出します。年金と医療費が中心だった親なら、還付になるケースも多いです。
『相続人が兄弟3人なら、誰が出すの?』と迷いますよね。
準確定申告は、相続人全員の申告として出すのが基本です。実際の作業は1人が代表して進め、付表に全員が名前を連ねる形にすると、書類が1つで済みます。
別々に出すこともできますが、その場合はほかの相続人に申告内容を知らせる必要があります。
相続放棄をした人は相続人ではなくなるので、準確定申告を出す側には入りません。
親の収入によって、準確定申告が必要かどうか変わる
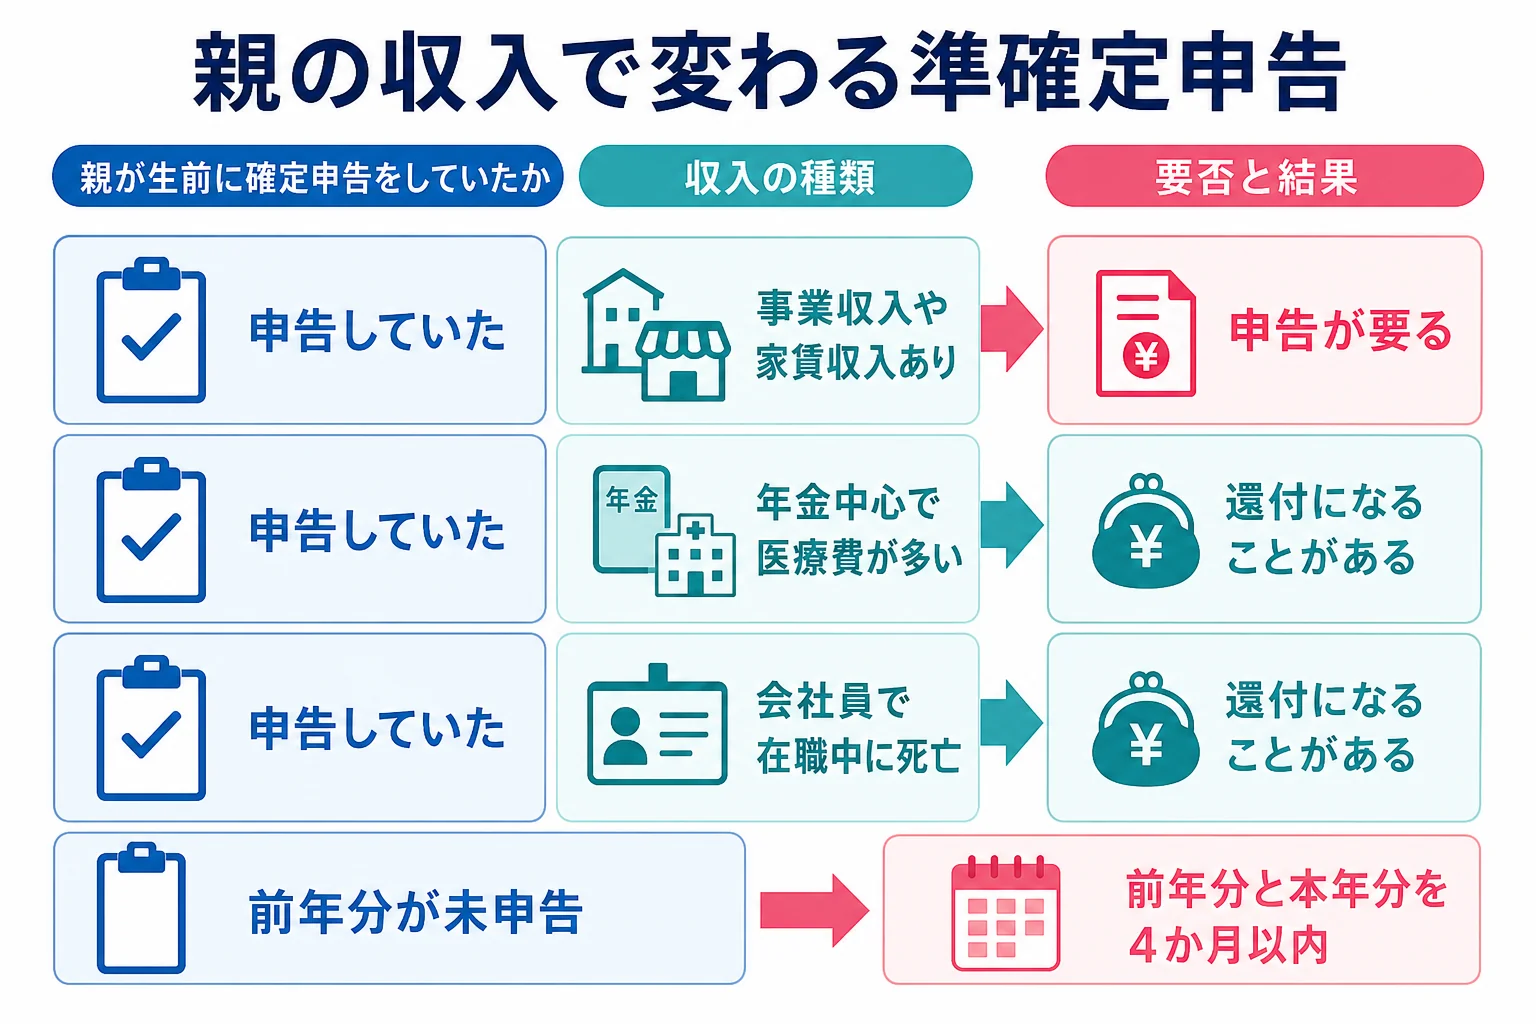
準確定申告が要るかどうかは、親が生きていれば確定申告をしていたかどうかで考えると分かりやすいです。
| ケース | 準確定申告 | 理由・注意 |
|---|---|---|
| 個人で事業をしていた・アパートの家賃収入があった | 要る(納付になることが多い) | 生前も確定申告をしていた人は、亡くなった年の分も申告する |
| 年金収入が中心で、入院などで医療費が多かった | 出すと還付になることがある | 死亡日までに親が払った医療費は医療費控除の対象 |
| 会社員として働いている途中で亡くなった | 出すと還付になることがある | その年の年末調整がされていないため |
| 1月1日から3月15日までに、前年分を出さないまま亡くなった | 前年分と本年分の両方を出す | どちらも期限は知った日の翌日から4か月以内 |
最後のケースは見落としやすいので注意が要ります。
例えば、毎年確定申告をしていた親が2月に亡くなると、前年分の申告がまだ済んでいないことがあります。この場合は前年分も準確定申告として、本年分と同じ4か月以内に出します。
医療費や社会保険料は「亡くなった日まで」に払った分だけ
準確定申告の医療費控除や社会保険料控除は、亡くなった日までに親本人が払った分だけが対象です。
亡くなった後に家族が払った入院費は、準確定申告では控除できません。ここで迷う方はとても多いんです。
例えば、病院の窓口でこんなやりとりになることも。
「最後の月の入院費は、亡くなった後のお支払いになりますね」
「それは父の準確定申告に入れられますか?」
「お亡くなりになった後のお支払いなので、準確定申告の医療費控除には入りません」
亡くなった後に払った入院費は、相続税の計算で借入金や未払いの費用と同じように、債務として差し引けるかを確認することになります。
準確定申告を出す流れ
流れは次のとおりです。
- 親の源泉徴収票(年金・給与)、医療費の領収書、事業の帳簿などを集める
- 相続人が誰か、相続放棄する人がいないかを確定させる
- ふつうの確定申告書を使って、1月1日から亡くなった日までの所得と税額を計算する
- 付表に相続人全員の氏名・住所・続柄・相続分などを書く
- 申告書と付表を、亡くなった人の納税地の税務署に出す(4か月以内)
- 納付になる場合は納め、還付になる場合は指定した口座で受け取る
年金の源泉徴収票は、死亡の届出をした後に年金事務所から送られてくることが多いです。届かない時は年金事務所に問い合わせてみてください。
e-Taxでも準確定申告を出せます。くわしい対応状況は国税庁のe-Tax案内で確認してみてください。
申告書は「ふつうの確定申告書」を使う
準確定申告のための専用の申告書はありません。毎年の確定申告と同じ申告書を使い、表題の「確定」の前に「準」と書き足します。
住所・氏名の欄には、亡くなった人の情報を書きます。代表して出す相続人の名前を書く欄ではないので、ここは間違えやすいところです。
税務署の窓口では、こんなやりとりになることもあります。
「申告書の氏名欄は、お父様のお名前でお願いします」
「私の名前は、どこに書けばいいですか?」
「付表の相続人の欄に、ご兄弟と一緒にお書きください」
付表の書き方のポイント
付表は「死亡した者の所得税及び復興特別所得税の確定申告書付表」という書類で、国税庁のホームページから入手できます。
| 付表の欄 | 書く内容 | 注意 |
|---|---|---|
| 死亡した人の住所・氏名・死亡日 | 住民票の除票どおりに | 申告書と同じ内容にそろえる |
| 相続人の住所・氏名・続柄 | 相続人全員分 | 相続放棄した人は書かない |
| 相続分 | 法定相続分か、遺言で決められた相続分 | 合計が1になるようにする |
| 各人の納める税額・還付される税額 | 全体の税額を相続分で分けた額 | 端数の扱いは付表の注意書きに従う |
| 還付金の受取人 | 代表者が受け取る時は委任状も出す | 付表とは別に委任状が要る |
還付金を代表者1人の口座でまとめて受け取りたい場合は、付表とは別に委任状を出します。
『還付金は、そのまま代表者がもらっていいの?』と気になりますよね。
準確定申告の還付金は、亡くなった人の財産として相続税の対象になります。代表者が受け取った後、遺産分割の中で誰のものになるかを決めます。
納付になった所得税は、相続税で差し引ける
反対に、準確定申告で所得税を納めた場合、その税額は亡くなった人の未払いの税金です。
相続税の計算では、未払いの税金は債務として遺産から差し引けます。準確定申告の控えは、相続税の申告まで取っておいてください。
未支給年金は、親の準確定申告に入れる?
いいえ、入れません。
亡くなった月までの年金で、まだ支払われていない「未支給年金」は、受け取った遺族の一時所得として所得税の対象になります。親の所得ではないので、準確定申告には含めません。
相続税の対象にもなりません。受け取った遺族自身の所得として、ほかの一時所得とあわせて考えます。
親に事業収入や不動産収入があって帳簿の整理から必要な場合や、相続税の申告もある場合は、準確定申告とまとめて税理士に頼むと、還付金や未払いの税金の扱いも一度で整えてもらえます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかの手続きの期限と順番は相続人が1人だけの場合の手続きや、遺産規模別の相続税申告の手順でも確認できます。
よくある質問
準確定申告の期限を過ぎるとどうなりますか?
納める税金がある場合は、延滞税や無申告加算税がかかることがあります。還付になる場合は期限後でも申告できるので、気づいた時点で税務署に相談してみてください。
年金だけの親でも準確定申告は必要ですか?
年金だけで生前に確定申告をしていなかった親なら、出さなくてよいケースもあります。ただし医療費が多かった場合などは、出すと還付を受けられることがあるので、源泉徴収票と領収書で確認してみてください。
相続人のうち1人だけで準確定申告を出せますか?
出せます。ほかの相続人の氏名を付記して各人が別々に出すこともでき、その場合は申告した内容をほかの相続人に知らせる必要があります。
まとめ
- 準確定申告は相続人が出し、期限は知った日の翌日から4か月以内
- 提出先は亡くなった人の納税地の税務署。付表に相続人全員を書く
- 医療費・社会保険料は、亡くなった日までに親が払った分だけが控除の対象
- 1月1日から3月15日までに前年分を出さず亡くなった時は、前年分も4か月以内
- 還付金は相続財産、納めた所得税は相続税の債務控除の対象