当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなり、『とりあえずお母さんが全部相続すれば、相続税はかからないって聞いたけど…』と家族で話している方も多いはずです。
結論から言うと、母が全部相続すれば今回の相続税は0円か少額で済むことが多いです。ただ、母が亡くなった時(二次相続)に子が払う税金まで足すと、合計ではかえって高くつくケースがあります。
この記事では、遺産額と子どもの人数を変えたケースで、一次と二次の税額を足して比べていきます。
母が全部相続すると、結局いくら税金がかかる?
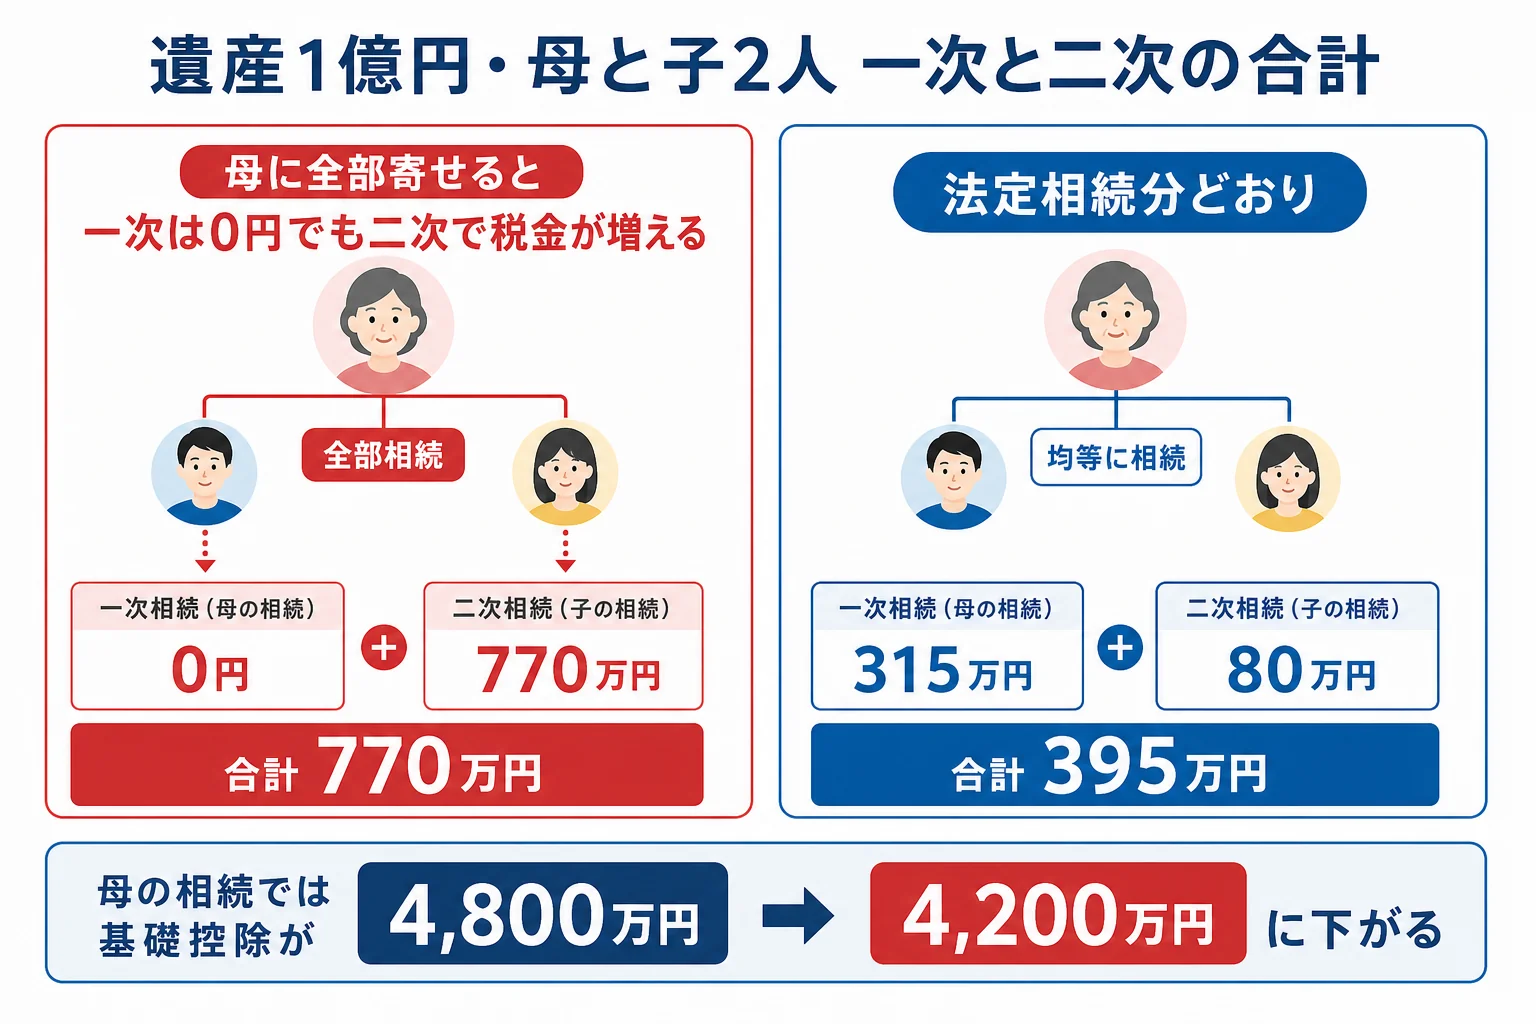
父の遺産が1億円で、母と子2人が相続人のケース。母が全部相続すると今回の相続税は0円ですが、母が亡くなった時に子2人で770万円かかり、合計は770万円です。法定相続分どおり半分ずつ分けた場合は、合計395万円で済みます。
母が全部受け取ると、今回の相続税が0円になるのは「配偶者の税額軽減」があるからです。配偶者が受け取った財産は、1億6,000万円か法定相続分のどちらか多い金額までは相続税がかかりません。
ここが大事なところです。この軽減は、母が亡くなった時の相続では使えません。母の相続で相続人になるのは子だけなので、配偶者がいない分、税金がそのまま子にかかってきます。
しかも、母の相続では相続人が1人減ります。父の時は母と子2人の3人で基礎控除が4,800万円でしたが、母の時は子2人だけなので4,200万円に下がります。
この記事の計算は、次の前提で比べています。
- 母自身の財産はゼロとし、父から受け取った財産は減らずにそのまま母の遺産になるとする
- 一次相続で母が払った税金は、二次相続の遺産から差し引く
- 小規模宅地等の特例や生命保険金の非課税枠など、特例は使わない前提
実際には母の預金や年金の蓄えがあるので、二次相続の遺産はもっと大きくなることがほとんどです。その場合は、母に寄せた時の税負担がさらに重くなります。
遺産1億円・子2人のケースで一次と二次を足してみる
まずはよく相談される形から見ていきますね。父の遺産1億円、相続人は母と子2人のケースです。
一次相続の計算はこうなります。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 1億円 |
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 課税遺産総額 | 5,200万円 |
| 母の法定相続分(1/2)2,600万円の税額 | 2,600万円×15%から50万円を引いて340万円 |
| 子1人の法定相続分(1/4)1,300万円の税額 | 1,300万円×15%から50万円を引いて145万円 |
| 相続税の総額 | 340万円+145万円×2人=630万円 |
この630万円を、実際に受け取った割合で分けます。分け方によって、ここから先がまったく変わってきます。
| ケース | 一次相続の税額 | 二次相続の遺産 | 二次相続の税額 | 合計 |
|---|---|---|---|---|
| 母が全部(1億円) | 0円 | 1億円 | 770万円 | 770万円 |
| 母1/4(2,500万円)・子が3,750万円ずつ | 472万5,000円 | 2,500万円 | 0円 | 472万5,000円 |
| 法定相続分どおり(母5,000万円・子2,500万円ずつ) | 315万円 | 5,000万円 | 80万円 | 395万円 |
法定相続分どおりなら、一次相続で子2人がそれぞれ157万5,000円を払います。母の分は配偶者の税額軽減で0円です。
二次相続では、母の遺産5,000万円から基礎控除4,200万円を引いた800万円に税金がかかり、子2人で80万円です。足すと395万円になります。
一方、母が全部相続すると、二次相続では1億円から4,200万円を引いた5,800万円に税金がかかります。子1人あたり2,900万円に15%の税率が当たり、2人で合計770万円です。
『じゃあ、子どもが多めにもらえばいいの?』と思いますよね。表の2行目のように母を1/4まで減らすと、一次の税金が増えて合計472万5,000円です。このケースでは、法定相続分どおりの分け方が最も軽くなりました。
遺産2億円なら母に寄せた時の差はもっと広がる
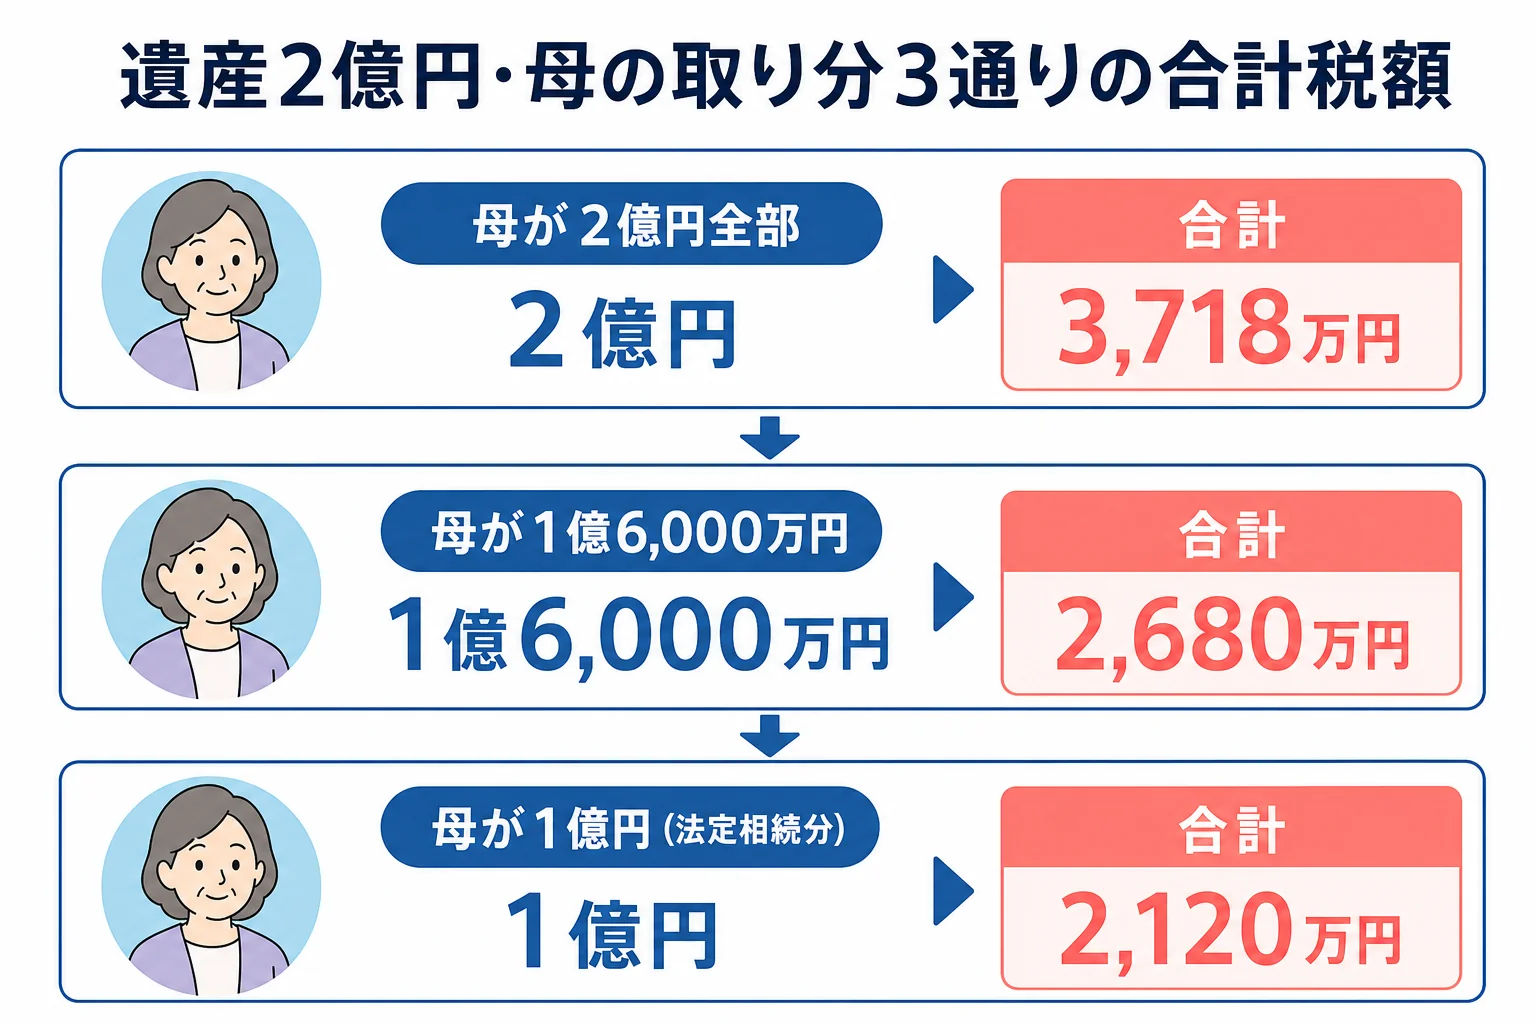
遺産が大きくなると、差はさらに開きます。父の遺産2億円、母と子2人のケースです。
一次相続の基礎控除は同じ4,800万円で、課税遺産総額は1億5,200万円。相続税の総額は2,700万円です。
| ケース | 一次相続の税額 | 二次相続の遺産 | 二次相続の税額 | 合計 |
|---|---|---|---|---|
| 母が全部(2億円) | 540万円 | 1億9,460万円 | 3,178万円 | 3,718万円 |
| 母1億6,000万円・子2,000万円ずつ | 540万円 | 1億6,000万円 | 2,140万円 | 2,680万円 |
| 法定相続分どおり(母1億円・子5,000万円ずつ) | 1,350万円 | 1億円 | 770万円 | 2,120万円 |
母が全部受け取ると、今回は1億6,000万円を超えた部分にだけ税金がかかり、母が540万円を払います。2億円のうち1億6,000万円分が軽減されるので、2,700万円×1億6,000万円÷2億円=2,160万円が差し引かれる計算です。
ところが二次相続では、母の遺産1億9,460万円に対して子2人で3,178万円かかります。合計は3,718万円です。
法定相続分どおりに分けると、一次で子が675万円ずつ、計1,350万円を払います。それでも二次が770万円で済むので、合計2,120万円。母に全部寄せた場合より1,598万円少なくなります。
2行目の「母がちょうど1億6,000万円まで受け取る」形も、よく見かけますよね。一次の税額は母が全部の時と同じ540万円で、二次が軽くなる分だけ合計は下がります。ただ、それでも法定相続分どおりには届きません。
子どもが1人だけの家庭ではどうなる?
子どもの人数が少ないほど、二次相続の基礎控除は小さくなります。一人っ子の家庭は、とくに差が出やすいんです。
父の遺産1億円、母と子1人のケースで比べてみます。
| ケース | 一次相続の税額 | 二次相続の遺産 | 二次相続の税額 | 合計 |
|---|---|---|---|---|
| 母が全部(1億円) | 0円 | 1億円 | 1,220万円 | 1,220万円 |
| 法定相続分どおり(母5,000万円・子5,000万円) | 385万円 | 5,000万円 | 160万円 | 545万円 |
母の相続では相続人が子1人だけになり、基礎控除は3,600万円です。1億円から引いた6,400万円に30%の税率が当たり、1,220万円になります。
法定相続分どおりなら合計545万円です。子2人の家庭より差が大きく、母に寄せると675万円多く払う計算になります。
『うちは一人っ子だから、揉めないし母に全部でいいよね』という判断は、税金の面では損をしやすい形とも言えます。
それでも母に全部・多めに寄せたほうがいいケース
ここまで読むと「母に寄せるのは損」と感じますよね。ただ、税額の合計だけで決めると困る家庭もあります。
| ケース | 母に多めに寄せる理由 | 注意 |
|---|---|---|
| 母の生活費が年金だけでは足りない | 預金を母が持っていないと暮らしが成り立たない | 子が受け取った預金から仕送りすると、贈与になることがある |
| 自宅に母が住み続ける | 自宅を母名義にすれば住まいが安定する | 配偶者居住権を使って、住む権利だけを母に渡す分け方もある |
| 母がまだ若く、二次相続が先になりそう | 母が財産を使う期間が長く、遺産が減っていく | 逆に母の財産が増える(年金の蓄え・相続)こともある |
| 一次と二次が10年以内に続いた | 相次相続控除で二次の税額が減る | 控除額は経過年数で変わるので試算が必要 |
実は、母が財産を使う分は計算に入っていません。母が長生きして生活費や介護費用に使えば、二次相続の遺産は減っていきます。
反対に、母自身の預金がもともと多い家庭では、母に寄せると二次の税額がさらに増えます。
例えば、父の遺産1億円・母と子2人のケースで、母がもともと2,000万円の預金を持っていたとします。
| ケース | 一次相続の税額 | 二次相続の遺産(母の預金込み) | 二次相続の税額 | 合計 |
|---|---|---|---|---|
| 母が全部(1億円) | 0円 | 1億2,000万円 | 1,160万円 | 1,160万円 |
| 法定相続分どおり(母5,000万円) | 315万円 | 7,000万円 | 320万円 | 635万円 |
母自身の財産がない時の差は375万円でしたが、2,000万円あるだけで差は525万円に広がりました。母の財産が多い家庭ほど、母に寄せるのは慎重に考えたいところです。
家庭ごとに結論が変わるので、母の財産も含めて試算することが大切です。
配偶者の税額軽減を使って税額が0円になる場合でも、相続税の申告は必要です。申告期限は、亡くなったことを知った日の翌日から10か月以内です。
自宅の土地がある家庭は「誰が相続するか」も効いてくる
遺産に自宅の土地が入っている家庭は、小規模宅地等の特例も絡んできます。自宅の土地なら330㎡までを80%減額できる特例です。
一次相続で母が自宅を相続する場合、配偶者には住み続けるなどの要件がなく、この特例が使えます。ここまではスムーズなんです。
問題は二次相続です。母の自宅を子が相続する時、子が母と同居していたか、持ち家のない別居の子(いわゆる家なき子)などの要件を満たさないと、特例が使えないことがあります。
| ケース | 一次相続(父から母へ) | 二次相続(母から子へ) |
|---|---|---|
| 子が母と同居している | 母が相続すれば特例を使える | 同居の子が相続すれば特例を使える可能性がある |
| 子がみな持ち家に別居 | 母が相続すれば特例を使える | 要件を満たさず、自宅の土地が減額なしで評価されることがある |
| 子の1人が賃貸住まいで別居 | 母が相続すれば特例を使える | 家なき子の要件に当てはまるか確認が必要 |
例えば、子がみな持ち家に住んでいる家庭では、二次相続で自宅の土地が特例なしで評価されることがあります。そうなると、母に全部寄せた時の二次の税額はこの記事の計算よりも重くなります。
特例が使えるかは要件が細かいので、要件を満たすかは税理士に確認してみてください。
自宅の分け方や母の住まいをどうするかで迷う時は、兄弟での分け方を扱った実家がある時の兄弟の分け方も参考になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
二次相続まで見て分け方を決める手順
『計算が大変そう…』と感じた方もいると思います。実際は、次の順で考えると迷いにくくなります。
- 父の遺産の全体(土地・預金・保険金)と、母自身の財産を書き出す
- 母が全部・法定相続分どおり・その中間の3通りで、一次の税額を出す
- それぞれの場合の母の遺産額で、二次の税額を出す
- 一次と二次の合計を比べ、母の生活費・住まいの事情と合わせて決める
- 申告期限(10か月)までに遺産分割協議をまとめて申告する
期限までに分け方が決まらない時は、法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておく方法があります。こうしておけば、分割が決まった後に配偶者の税額軽減や小規模宅地等の特例を受けられます。
計算の前提として、まず相続人が誰になるかを確かめておくと安心です。子が先に亡くなっている家庭なら、孫が代わりに相続人になる代襲相続のケースも見ておきましょう。
子どもがいない夫婦の場合は、母の相続で甥姪が相続人になることもあります。その場合は子供がいない夫婦のケース別の相続割合で、相続人の範囲を確認してみてください。
一次と二次の両方の申告や、土地の評価が絡む家庭は、最初から相続税に慣れた税理士に試算を頼むと、分け方を決めるまでの時間がぐっと短くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
母が全部相続すれば、今回の相続税は0円になりますか?
母が受け取る財産が1億6,000万円か法定相続分のどちらか多い金額までなら、母の税額は0円です。ただし0円になる場合でも申告が必要で、母が亡くなった時の二次相続では子に税金がかかります。
「配偶者控除の使いすぎ」とはどういう意味ですか?
配偶者の税額軽減を最大限使って母に財産を集めると、一次相続は安くなる代わりに、二次相続で基礎控除が減り税率も上がって、合計の税金が増えることを指して言われます。
二次相続がいつ起きるか分からないのに、合計で比べる意味はありますか?
時期は分からなくても、母の財産がどれくらいになりそうかで目安は出せます。一次と二次が10年以内に続けば相次相続控除で二次の税額が減ることもあるので、いくつかのケースで試算しておくと判断しやすくなります。
一度母が全部相続した後で、子に分け直すことはできますか?
遺産分割が終わった後に母から子へ財産を移すと、贈与として扱われることがあります。分け方は遺産分割協議の段階で決めておくのが基本です。
母に自宅、子に預金という分け方はよくありますか?
よくある分け方です。ただし二次相続で自宅を子が相続する時、同居していないと小規模宅地等の特例が使えないことがあるので、自宅の行き先まで考えておきましょう。
まとめ
- 母が全部相続すると、今回の相続税は配偶者の税額軽減で0円か少額になる
- 母が亡くなった時は軽減が使えず、相続人も減るので、子の税金が重くなる
- 遺産1億円・子2人なら、母に全部で合計770万円、法定相続分どおりで合計395万円
- 遺産2億円・子2人なら、母に全部で合計3,718万円、法定相続分どおりで合計2,120万円
- 母の生活費・住まい・母自身の財産・自宅の特例まで含めて、家庭ごとに試算して決める