当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が昔から人に土地を貸していて、その上に借りた人の家が建っている。『この土地、相続税ではいくらで数えるの?』と困っている方も多いはずです。
結論から言うと、人に貸している土地(貸宅地・底地)は、更地の評価から借りている人の権利の分を引いて評価します。普通の借地なら「自用地の価額 ×(1 − 借地権割合)」です。
この記事では、同じ土地を貸し方別に計算して、相続税がどこまで変わるかを見ていきます。
貸している土地の相続税評価はいくら?
自用地としての価額が5,000万円の土地なら、借地権割合60%の普通借地で貸している場合の評価は2,000万円です。子2人が預金など4,000万円と一緒に相続するケースでは、自分で使っている土地なら相続税の合計620万円、普通借地で貸していれば180万円まで下がります。
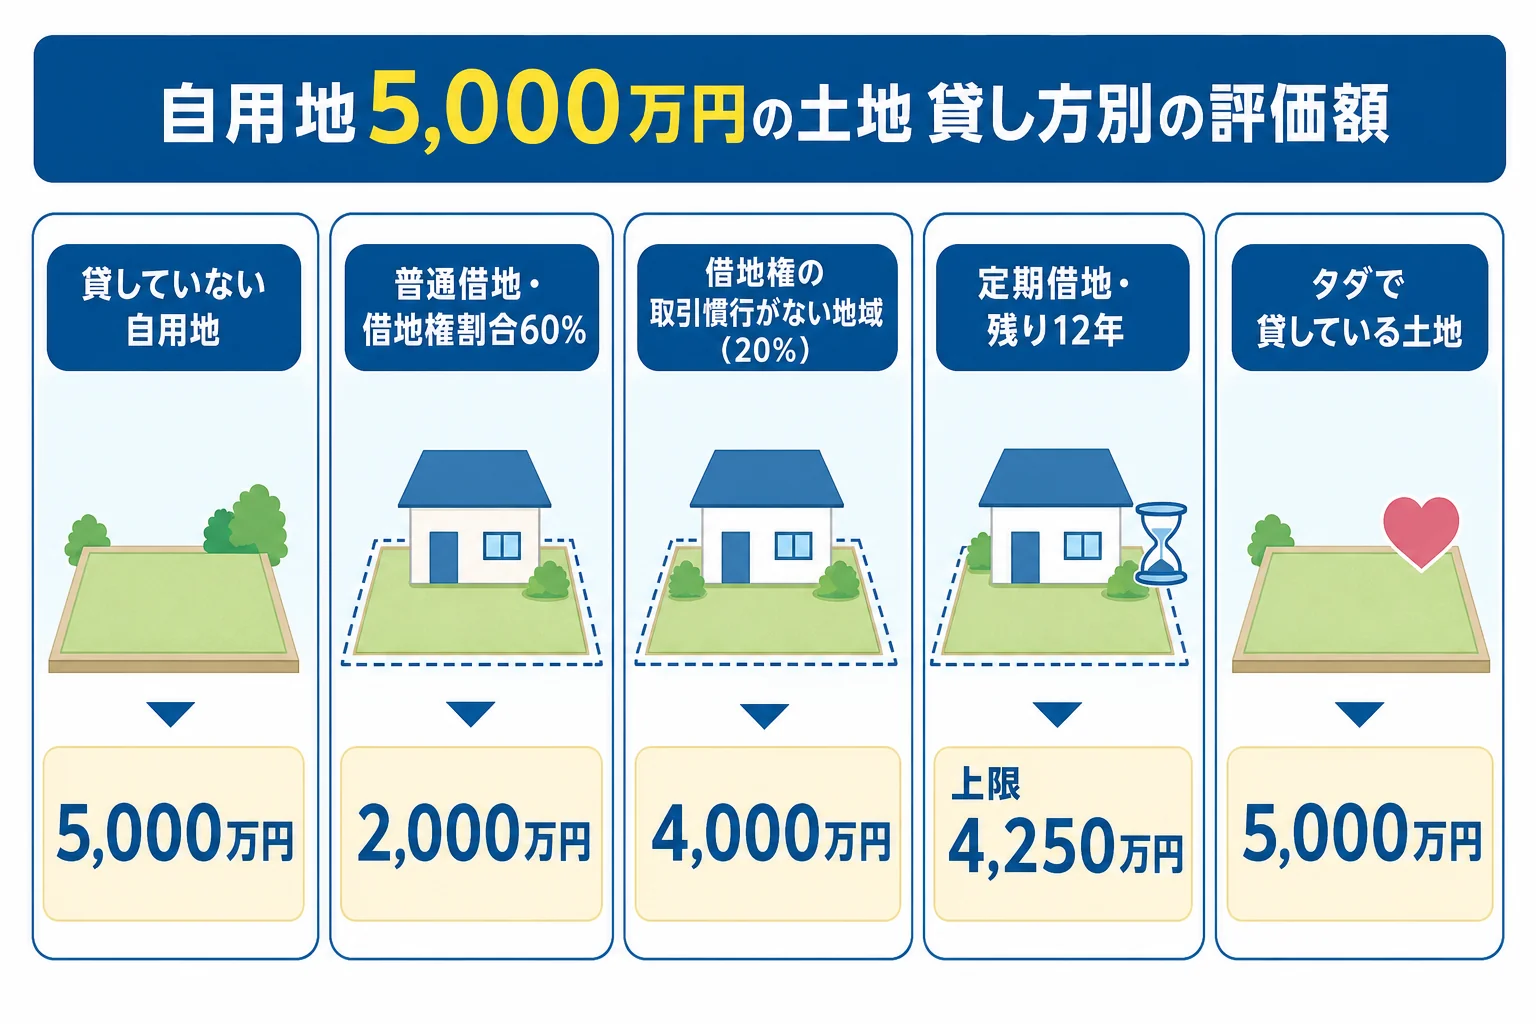
まずは、同じ土地を貸し方別に評価してみましょう。自用地としての価額(貸していないとした場合の評価)は5,000万円です。
| ケース | 評価の式 | 貸地の評価額 | 理由・注意 |
|---|---|---|---|
| 貸していない(自用地) | そのまま | 5,000万円 | 減額なし |
| 普通借地・借地権割合60% | 5,000万円 ×(1 − 60%) | 2,000万円 | 借地権割合は路線価図で確認 |
| 借地権の取引慣行がない地域 | 5,000万円 ×(1 − 20%) | 4,000万円 | 借地権割合を20%として計算 |
| 事業用などの定期借地・残り12年 | 自用地 − 定期借地権の価額(上限は5,000万円 × 85%) | 4,250万円以下 | 残存期間に応じた割合で上限が決まる |
| 地代をもらわずタダで貸している | そのまま | 5,000万円 | 貸地としての減額はない |
この計算の決まりは、国税庁の貸宅地の評価に載っています。
貸し方の違いで相続税はどう変わる?
では、評価額の違いが相続税にどう響くかを見てみます。相続人は子2人、土地以外の財産は預金など4,000万円です。基礎控除は4,200万円です。
| ケース | 土地の評価額 | 課税価格の合計 | 相続税の合計 | 1人あたり |
|---|---|---|---|---|
| 自用地 | 5,000万円 | 9,000万円 | 620万円 | 310万円 |
| 普通借地・借地権割合60% | 2,000万円 | 6,000万円 | 180万円 | 90万円 |
| 借地権の取引慣行がない地域 | 4,000万円 | 8,000万円 | 470万円 | 235万円 |
| 定期借地・残り12年(上限で評価) | 4,250万円 | 8,250万円 | 507万5,000円 | 253万7,500円 |
『同じ土地なのに、そんなに違うの?』と思いますよね。借地権割合が高い都市部ほど、貸している土地の評価は低くなります。借りている人の権利が強く、地主は自由に使えないからなんです。
なお、この例ではどのケースも基礎控除を超えるので、申告と納税が要ります。期限は、亡くなったことを知った日の翌日から10か月以内です。
ここに、要件を満たせば小規模宅地等の特例(貸付事業用宅地等・200㎡まで50%減額)が加わることもあります。使えるかどうかは、税理士に確認しておきましょう。
普通借地と定期借地、何が違う?
ここが大事なところです。同じ「貸している土地」でも、借地の種類で計算方法が変わります。
普通借地は借地権割合で決まる
昔からある借地の多くは、普通借地です。契約期間が終わっても更新されるのが前提なので、借りている人の権利が強く見られます。
借地権割合は、国税庁の路線価図・評価倍率表で、地域ごとに確認できます。路線価の数字の横にあるアルファベットが借地権割合を表しています。
定期借地は残りの期間で上限が決まる
定期借地は、期間が来たら土地が返ってくる契約です。だから、返ってくる日が近いほど、地主の土地の評価は更地に近づきます。
評価は「自用地の価額 − 定期借地権の価額」です。ただし、その金額が次の上限を超える時は、上限で評価します。
| 定期借地権の残存期間 | 自用地の価額から引く割合 |
|---|---|
| 5年以下 | 5% |
| 5年超10年以下 | 10% |
| 10年超15年以下 | 15% |
| 15年超 | 20% |
例えば、残り12年なら15%を引くので、上限は5,000万円 × 85% = 4,250万円です。
コンビニや店舗に事業用定期借地で貸しているケース
ロードサイドの土地を、店舗用に事業用定期借地で貸していることもありますよね。この場合も、上の定期借地の計算を使います。
契約の残りが長いほど、上限の割合は大きくなります。同じ5,000万円の土地で比べると、こうです。
| 残りの期間 | 上限の評価額 |
|---|---|
| 残り4年 | 4,750万円(5%を引く) |
| 残り8年 | 4,500万円(10%を引く) |
| 残り20年 | 4,000万円(20%を引く) |
契約の満了が近い土地ほど、更地とほとんど変わらない評価になるんです。
一般定期借地権の底地は、課税上の問題がなければ、これとは別の評価方法を使えます。地上権が設定された土地も、残りの期間に応じた割合で評価します。どれに当たるかは契約書を見て判断するので、まずは契約書を探してみてください。
貸地を相続したら確認しておきたいこと
例えば、兄弟でこんな会話になることがあります。
「この土地、地代は毎年いくらもらってたんだろう」
「契約書が見つからないね。借りている人に聞いてみようか」
貸地の評価は、契約の中身しだいで変わります。手元の書類をそろえておくと、評価がスムーズに進みます。
- 土地の賃貸借契約書(普通借地か定期借地か、期間はいつまでか)
- 地代の入金記録(タダで貸していないか)
- 路線価図・評価倍率表で調べた借地権割合
- 固定資産税の課税明細書
- 借地人と権利金や更新料のやり取りがあったかの記録
『借りている人に土地を買い取ってもらった方がいい?』と考える方もいます。売るか持ち続けるかは評価とは別の話なので、相続税の申告とは切り分けて考えておきましょう。
貸している土地が何か所もある、契約書がなく借地の種類が分からない、小規模宅地等の特例を使えるか迷う、というケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
底地を持ち続けるか売るかの考え方は底地を相続したらどうする?、不動産を相続した時の全体の流れは不動産を相続したら何から始めるかで確認できます。相続人の人数ごとの基礎控除は基礎控除のケース別早見表も参考にしてみてください。
よくある質問
貸宅地の相続税評価はどう計算しますか?
普通借地なら「自用地としての価額 ×(1 − 借地権割合)」です。借地権割合は国税庁の路線価図・評価倍率表で確認します。借地権の取引慣行がない地域では、借地権割合を20%として計算します。
定期借地権の底地はどう評価しますか?
自用地としての価額から定期借地権の価額を引いて評価します。ただし、残存期間に応じた割合(5%〜20%)を自用地の価額から引いた金額が上限になります。
親族にタダで土地を貸している場合も評価は下がりますか?
下がりません。地代を受け取らずに貸している場合は、貸地としての減額はなく、自用地として評価します。
まとめ
- 貸している土地は、自用地の評価から借りている人の権利の分を引いて評価する
- 普通借地は「自用地の価額 ×(1 − 借地権割合)」。取引慣行のない地域は20%として計算
- 定期借地は残存期間に応じて5%〜20%を引いた額が上限
- 子2人・預金4,000万円・自用地5,000万円なら、自用地で620万円、借地権割合60%の貸地で180万円
- タダで貸している土地は自用地として評価する