当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなって実家を相続することになった。家の火災保険の契約者は父のまま、という方も多いはずです。
『名義を変えればいいの?それとも解約?相続税にも関係あるの?』と迷いますよね。結論から言うと、まずは家を誰が相続するかを決めて、その人が契約を引き継ぐか解約するかを選びます。相続税で気にするのは、解約返戻金がある長期の契約です。
父名義の火災保険は相続税の財産になる?
契約者が亡くなった火災保険・地震保険は、多くの場合、契約者の地位を相続人が引き継ぐ形になります。相続税で問題になるのは、解約した時にお金が戻る契約です。国税庁は、契約者の相続人に引き継がれる建物更生共済について、相続開始時の解約返戻金相当額で評価すると示しています。戻るお金がほとんどない掛け捨ての契約なら、評価額は小さくなります。
建物更生共済の扱いは、国税庁の質疑応答事例建物更生共済契約に係る課税関係に載っています。共済契約者が亡くなると、契約に関する権利が本来の相続財産になり、評価額は解約返戻金相当額です。
長期の火災保険で解約返戻金がある場合も、考え方は近いものになります。自分の契約がどう評価されるかは、税理士に確認してみてください。
名義変更して続けるか、解約するか。ケースで比べる
ここが大事なところです。保険の扱いは、家を誰が相続して、その家をどうするかで決まります。
| ケース | 保険の手続き | 相続税での扱い | 注意 |
|---|---|---|---|
| 家を相続した子が住み続ける | 契約者を子に変更して続ける | 解約返戻金があれば財産に入る | 家の名義と保険の名義をそろえる |
| 家を売る・取り壊す | 引き渡しや解体に合わせて解約 | 解約返戻金があれば財産に入る | 空き家の期間の補償を確かめる |
| 掛け捨ての1年契約 | 満期まで続けるか解約 | 戻るお金が少なければ評価は小さい | 次の更新から新しい契約者で |
| 契約者は子で、建物の持ち主が父 | 契約者はそのまま | 父の相続では課税対象なし | 満期金は受取人の一時所得 |
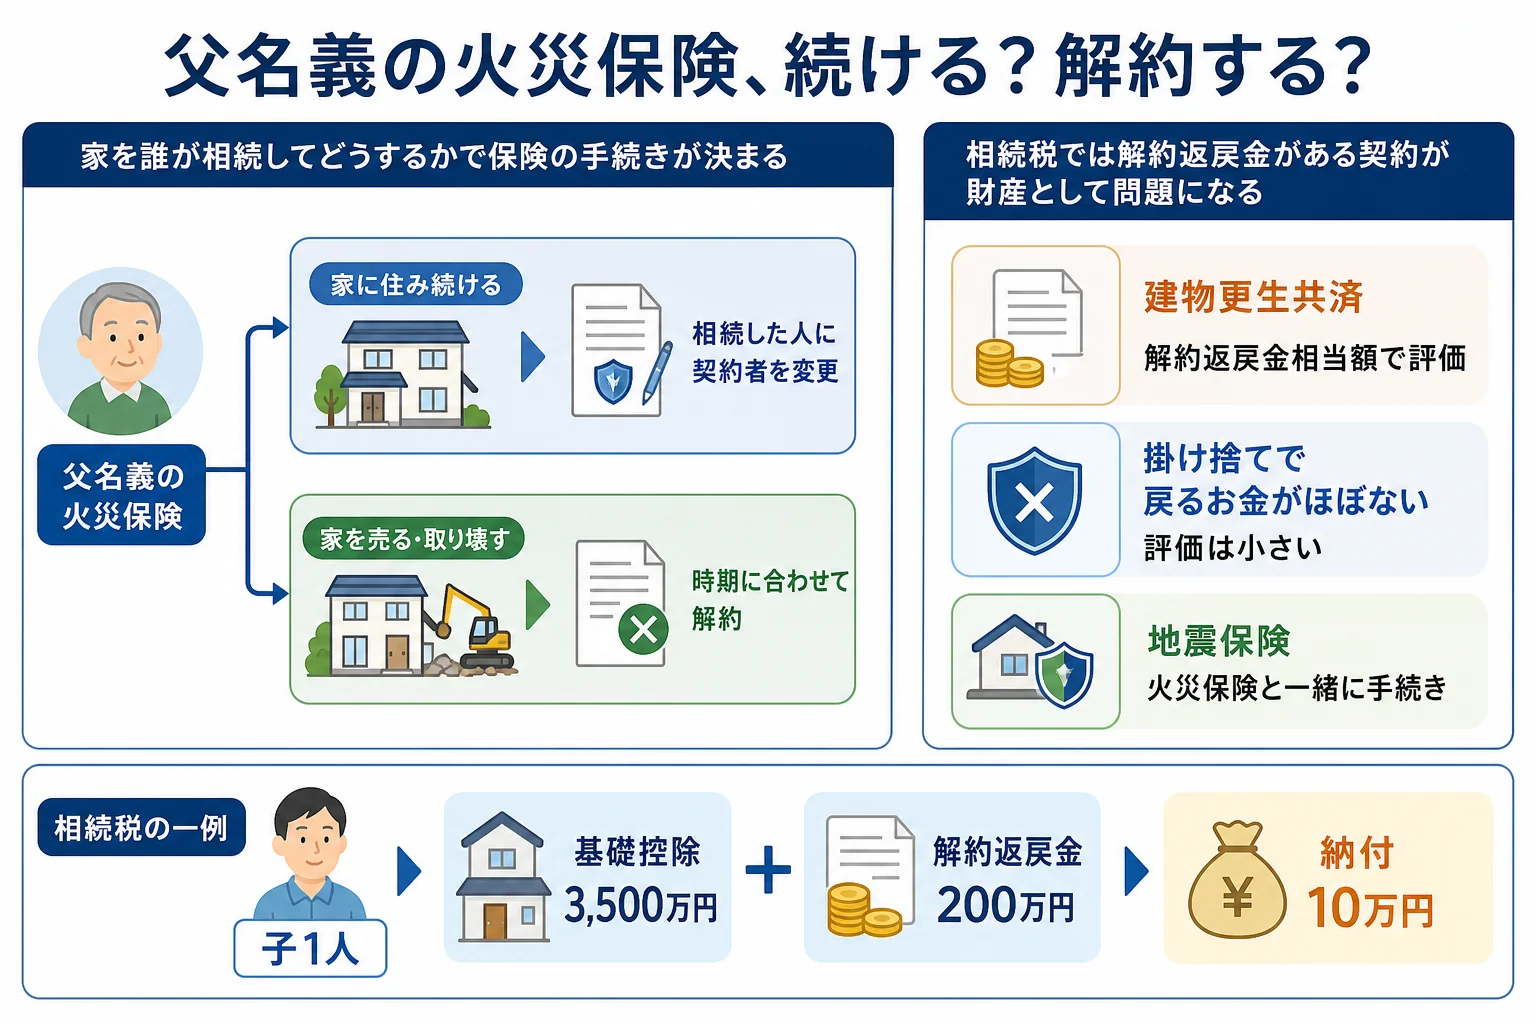
地震保険は火災保険とセットで入る保険なので、火災保険と一緒に手続きを進めます。
例えば、こんなやり取りがよくあります。
「火災保険、父の名前のままでも保険金は出るのかな」
「家を相続したのは私だから、契約者を私に変えておこうか。保険会社に聞いてみよう」
手続きに必要な書類は、保険会社によって違います。まずは保険証券を手元に用意して、保険会社に連絡してみてください。
申告が要るかはどこで分かれる?子1人のケースで比べる
『火災保険なんて、相続税には関係ないと思っていた』という方は少なくありません。ただ、長期の契約で戻るお金があると、合計が基礎控除を超えることもあるんです。
例えば、母はすでに亡くなっていて、父が亡くなり子1人が相続するケースです。法定相続人は1人なので、基礎控除は3,600万円です。
自宅と預金で3,500万円あり、長期の火災保険の解約返戻金相当額が200万円だったとします。
| ケース | 課税価格の合計 | 納付額 | 理由・注意 |
|---|---|---|---|
| 掛け捨てで戻るお金がほぼない | 3,500万円 | 0円(申告不要) | 基礎控除3,600万円以下 |
| 解約返戻金200万円の長期契約 | 3,700万円 | 10万円 | 課税遺産総額100万円・税率10% |
表の200万円は流れを見せるための仮の数字です。相続開始日時点の返戻金の額は、保険会社に問い合わせて確かめておきましょう。
人数ごとの基礎控除は相続人の人数別の基礎控除早見表で確かめられます。
手続きの前に確かめておくことは?
『遺産分割が終わるまで、保険はどうしておけばいいの?』と心配になりますよね。話し合いの途中でも補償が切れないよう、契約が続いているかだけは先に確かめておきましょう。
- 保険証券(契約者・被保険者・保険期間・支払方法)
- 長期一括払いか、毎年の更新か
- 家を誰が相続するか(遺産分割の話し合いの結果)
- 相続開始日時点の解約返戻金の額
家そのものの相続の進め方は、不動産を相続した時のケース別のやることで見ています。医療保険の給付金が一緒にある方は、医療保険の給付金に相続税がかかるケースもあわせて見てみてください。
長期の保険や共済がいくつもある、家を売るか住むか決まっていない、合計が基礎控除の近くにある、というケースは税理士に頼むと楽です。評価の仕方が自分の契約に当てはまるかは、税理士に確認しておきましょう。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
契約者が亡くなった火災保険はそのままにしておいて大丈夫ですか?
多くの契約では契約者の地位が相続人に引き継がれるので、家を相続した人に契約者を変更するか、解約するかを保険会社に伝えます。手続きの書類は保険会社ごとに違います。
火災保険の相続税評価はいくらですか?
解約した時にお金が戻る契約は、解約返戻金相当額が目安になります。国税庁は建物更生共済について、相続開始時の解約返戻金相当額で評価すると示しています。
地震保険も相続の手続きが要りますか?
地震保険は火災保険とセットの保険なので、火災保険の名義変更や解約と一緒に手続きします。
まとめ
- 契約者が亡くなった火災保険・地震保険は、多くの場合相続人が契約を引き継ぐ
- 家を相続した人が名義変更して続けるか、解約するかを選ぶ
- 建物更生共済は、相続開始時の解約返戻金相当額で評価する
- 掛け捨てで戻るお金がほぼない契約は、評価額が小さい
- 子1人で3,500万円に返戻金200万円が加わると、納付額は10万円になる