当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
兄は家を建てる時に、親から頭金を出してもらっていた。自分は何ももらっていないのに、遺産は半分ずつ。『それって不公平じゃない?』と感じるのは自然なことです。
結論から言うと、生前の住宅資金の援助は「特別受益」として、遺産に足し戻して計算できることがあります。これを持ち戻しと言います。
この記事では、援助の種類ごとに持ち戻しの対象になるかと、実際の計算例、話し合いで気をつける点が分かります。
兄だけ住宅資金をもらっていた。遺産は同じに分ける?
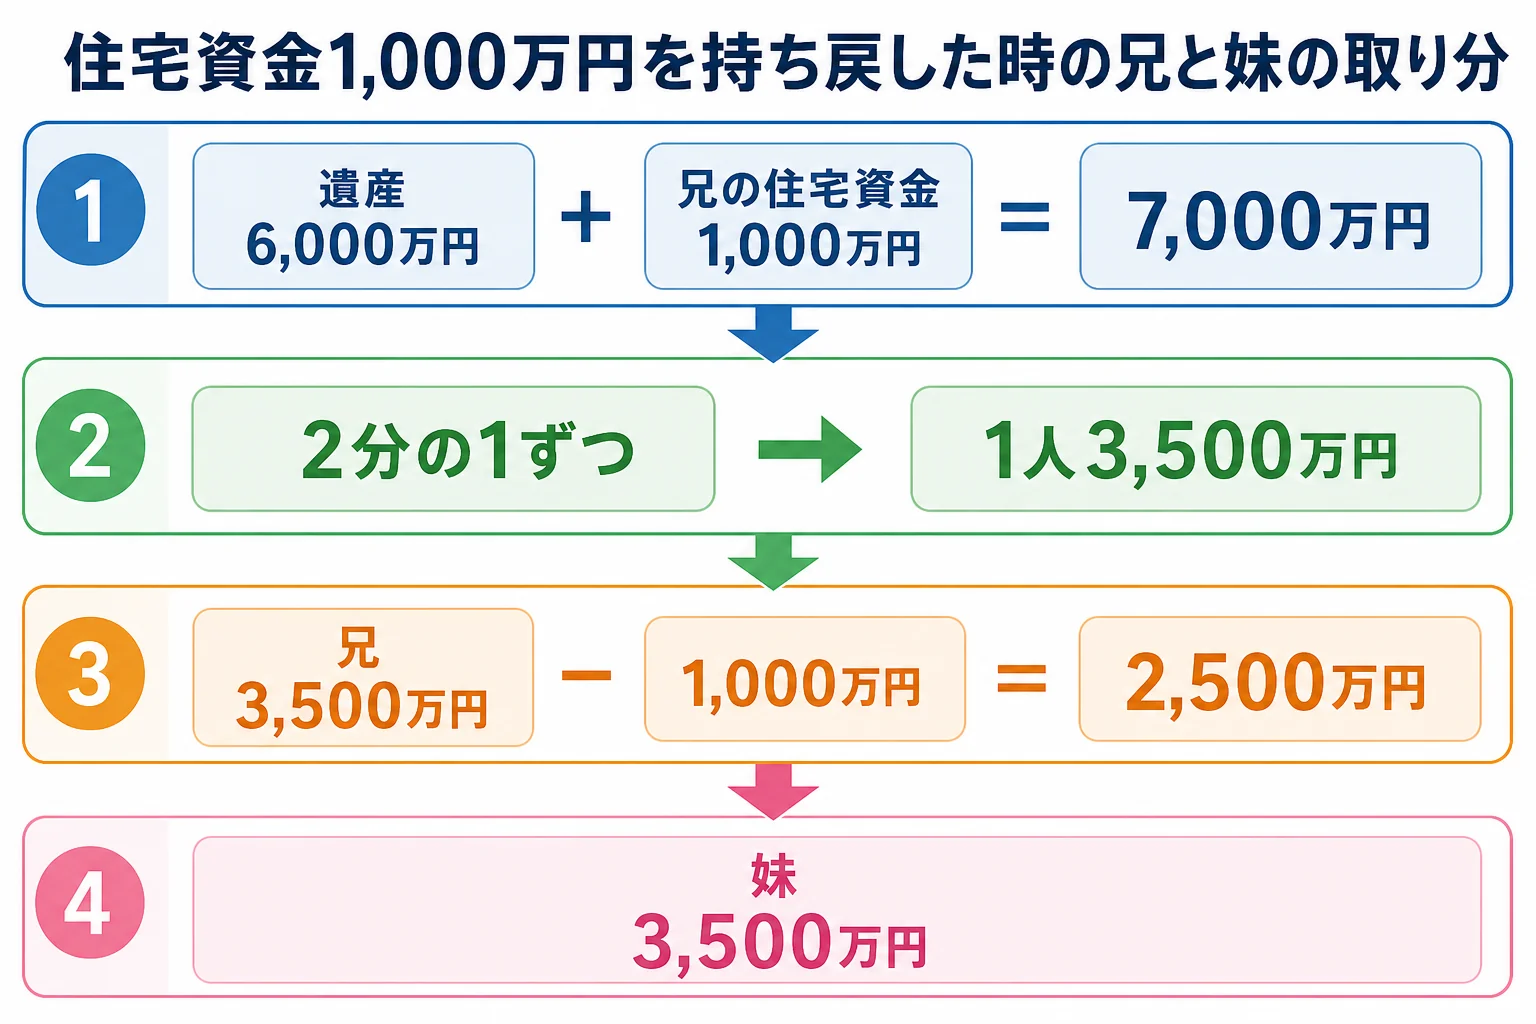
兄が親から住宅資金1,000万円をもらい、残った遺産が6,000万円なら、7,000万円を2人で分けたと考えます。1人3,500万円のうち、兄はすでに1,000万円をもらっているので、遺産からの取り分は2,500万円。妹は3,500万円です。ただし、親が「持ち戻さなくていい」という意思を示していた場合は、この計算をしません。
例えば、母が先に亡くなり、父の遺産6,000万円を兄と妹で分けるケースです。
| ケース | 遺産からの取り分 | 理由・注意 |
|---|---|---|
| 援助を考えずに半分ずつ | 兄3,000万円・妹3,000万円 | 兄は援助と合わせて4,000万円を受け取ったことになる |
| 兄の住宅資金1,000万円を持ち戻す | 兄2,500万円・妹3,500万円 | 7,000万円を2分の1ずつにして、もらった分を差し引く |
| 父の遺言に「持ち戻さなくてよい」とある | 兄3,000万円・妹3,000万円 | 親の意思が優先。ただし遺留分の計算では別に考える |
持ち戻しは「親が兄に先渡ししていた分を、最後に精算する」イメージなんです。
持ち戻しの計算を順番に見てみる
上の表の2行目を、順番に並べるとこうなります。
| 計算の流れ | 金額 |
|---|---|
| 亡くなった時の遺産 | 6,000万円 |
| 兄が生前にもらった住宅資金を足し戻す | 6,000万円 + 1,000万円 = 7,000万円 |
| 2分の1ずつに分ける | 1人3,500万円 |
| 兄の取り分(もらった分を引く) | 3,500万円 − 1,000万円 = 2,500万円 |
| 妹の取り分 | 3,500万円 |
計算そのものは単純です。もめやすいのは「その援助が特別受益に当たるか」と「いくらだったか」の2点なんです。
援助が何十年も前だと、通帳や振込の記録が残っていないことも。金額の証拠が無いと、話し合いで「そんなにもらっていない」と言われて止まってしまいます。
結婚資金・学費・生活費は持ち戻しの対象?
民法では、結婚や養子縁組のための贈与と、「生計の資本」としての贈与が特別受益になるとされています。住宅資金は生計の資本の代表例です。
ただ、親の援助がすべて対象になるわけではありません。種類ごとの目安を並べてみます。
| 援助の種類 | 特別受益になるか | 理由・注意 |
|---|---|---|
| 家の購入資金・頭金 | なりやすい | 生計の資本としての贈与の典型 |
| 結婚の持参金・支度金 | 金額が大きければなりやすい | 家の財産や暮らし向きから見て多いかどうか |
| 結婚式・披露宴の費用 | ならないことも多い | 親の付き合いの面もあり、扶養の範囲と見られやすい |
| 大学の学費 | 兄弟の中で一人だけ、私立医学部など特に高額なら争点になる | 兄弟みんなが大学に行っていれば、お互いさまと見られやすい |
| 毎月の生活費の援助 | 少額なら扶養の範囲 | 長期間・多額だと対象になることも |
| 事業の開業資金 | なりやすい | 生計の資本としての贈与 |
『うちは結婚式の費用を出してもらったけど、兄は家の頭金だった』のように、兄弟それぞれに何かしらの援助があることも多いですよね。その場合は、お互いの援助を並べて比べることになります。
相続税の上では、援助はどう扱われる?
ここで混ざりやすいのが、民法の持ち戻しと、相続税の計算です。この2つは別のルールで動いています。
まず、遺産分割の持ち戻しは、何年前の援助でも対象になりえます。ただし、2023年4月1日施行の改正民法で、相続開始から10年を過ぎると特別受益を原則主張できなくなりました。
一方、相続税では、亡くなる前の一定期間の贈与だけが相続財産に足し戻されます。2024年1月1日以降の贈与から、この期間は3年から7年に延びました。実際の加算期間は2027年1月以降の相続から少しずつ長くなり、2031年1月以降の相続で7年になります。
もう1つ、住宅取得等資金の贈与の非課税(省エネ等住宅1,000万円、それ以外500万円)を使っていても、それは贈与税がかからないという話です。兄弟の間の遺産分割で特別受益になるかどうかとは、関係がないんです。
相続税の額も見ておきます。上のケースで、援助が相続税の足し戻しの期間より前だった場合、課税価格は6,000万円、基礎控除は4,200万円、相続税の総額は180万円です。
| 分け方 | 兄の納付額 | 妹の納付額 |
|---|---|---|
| 半分ずつ(3,000万円ずつ) | 90万円 | 90万円 |
| 持ち戻しどおり(兄2,500万円・妹3,500万円) | 75万円 | 105万円 |
多く取得した人が、その分多く相続税を負担する形になります。援助が亡くなる前の加算期間に入るなら、兄の課税価格が増えて計算が変わるので、税理士に確認しておきましょう。
話し合いで持ち出す時のコツ
『昔のことを今さら持ち出すのも…』とためらう方も多いはずです。ただ、黙っていると後で気持ちのしこりが残ります。
例えば、こんな切り出し方なら角が立ちにくいです。
「お父さんが家の頭金を出してくれた分、私は何ももらってないから、その分も入れて分け方を考えたいんだけど」
「頭金は確かに出してもらった。でも、その代わりに実家の修理代はずっと俺が払ってたよ」
援助を受けた側にも言い分があることは多いんです。お互いに「もらったもの」「出したもの」を書き出してから話すと、感情の言い合いになりにくくなります。
- 親の通帳・振込記録・贈与契約書・贈与税の申告控えを探す
- 兄弟それぞれが受けた援助と、親のために出したお金を書き出す
- 特別受益に当たりそうなものだけを残し、金額を確認する
- 足し戻した計算表を作り、兄弟で見ながら話す
- まとまらなければ、遺産分割調停で第三者を入れる
話し合いが止まってしまった時の進め方は、兄弟で遺産分割を話し合う時の進め方も参考にしてみてください。
援助の記録がそろっていて、相続税もかかりそうな人へ
持ち戻しで取り分が変わると、相続税を誰がいくら払うかも変わります。生前贈与の加算期間に入る贈与がある・住宅資金の非課税を使っていた・遺産に土地がある、というケースは計算が複雑になりがちです。
こうした家は、相続税にくわしい税理士に、分け方ごとの税額を出してもらうと話し合いがしやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
親が「兄に援助した分は気にしなくていい」と言っていました。持ち戻しはしなくていいですか?
親が持ち戻さなくてよいという意思を示していれば、持ち戻しはしません。ただ、口頭だと証明が難しいので、遺言などに書かれているかを確認しましょう。遺留分の計算では、この意思表示があっても別に考えます。
援助の金額が分からない時はどうすればいいですか?
親の通帳の取引履歴、振込先の記録、贈与税の申告の控えなどで確かめます。金融機関によっては、過去の取引履歴を相続人が取り寄せられます。
遺留分を計算する時も、住宅資金の援助は関係しますか?
関係することがあります。遺留分の金額への影響は家族の形で変わるので、遺留分の金額をケース別に計算した記事で確認してみてください。
まとめ
- 住宅資金の援助は特別受益として遺産に足し戻せることがある
- 遺産6,000万円+援助1,000万円なら、兄2,500万円・妹3,500万円
- 結婚式費用や兄弟みんなの学費は対象にならないことも多い
- 親が持ち戻し不要の意思を示していれば計算しない
- 特別受益は相続開始から10年を過ぎると原則主張できない