当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の申告を終えてほっとしていたら、知らなかった口座の通知が届いた。『もう申告したのに、どうすればいいの?』と焦っている方も多いはずです。
結論から言うと、税額が増えるなら修正申告、払いすぎていたなら更正の請求です。この記事では、ミスの種類ごとにどちらの手続きになるかをケースで見ていきます。
申告後にミスが見つかったら、修正申告が要るのはどのケース?
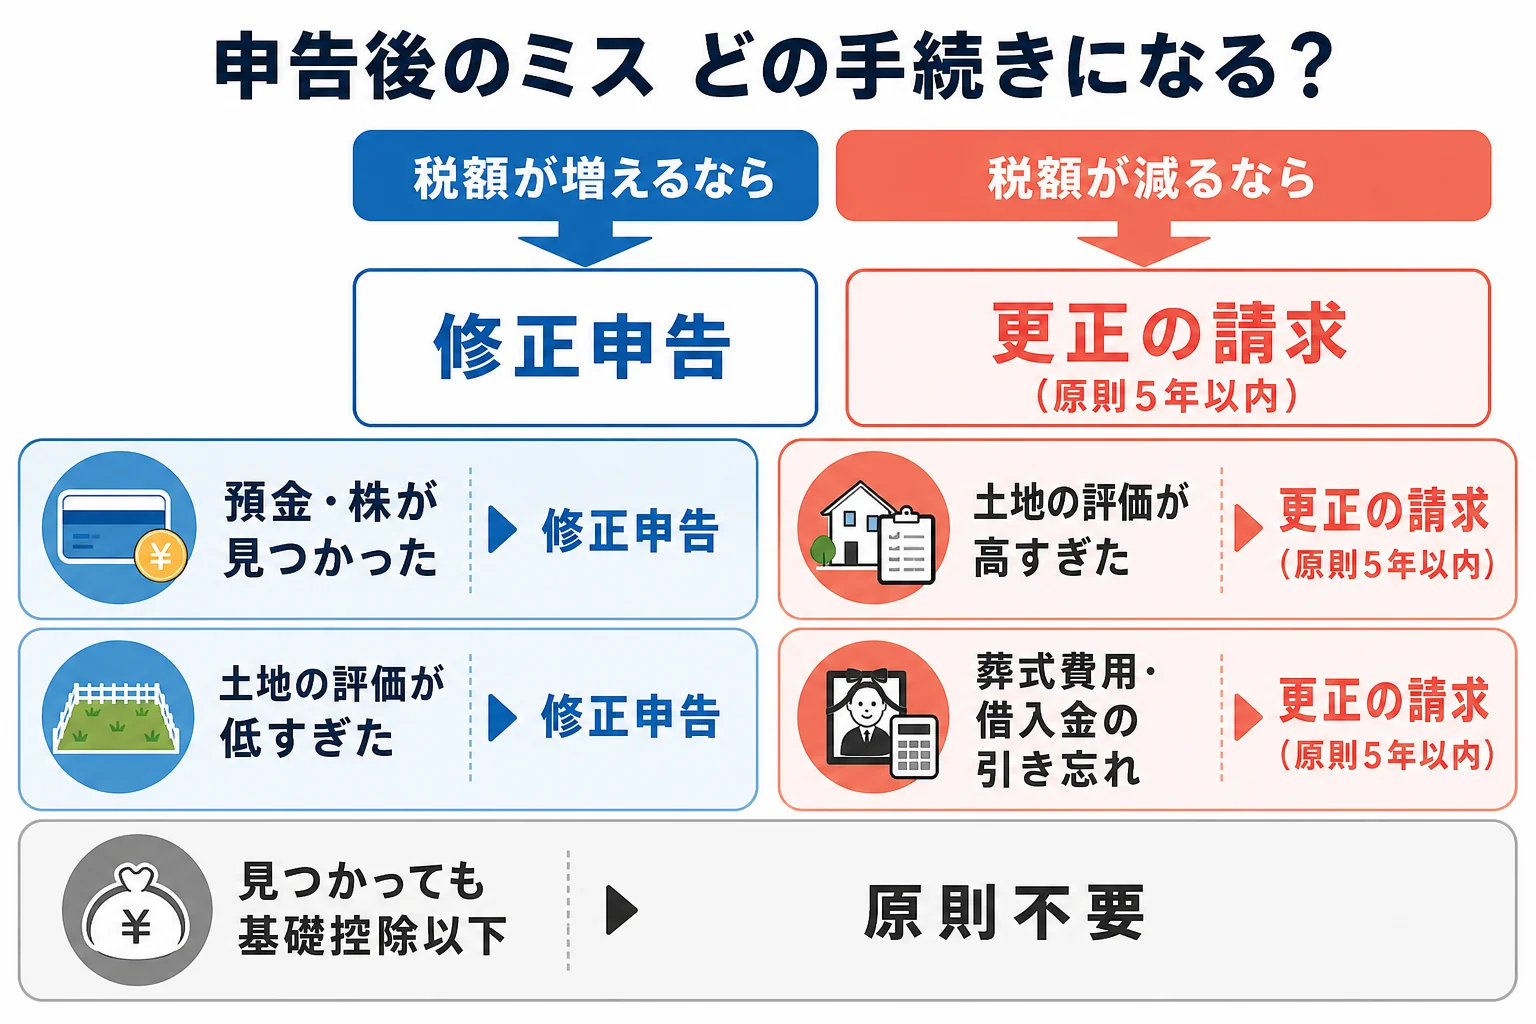
申告後に財産の漏れや評価の低すぎが見つかり、納める相続税が増えるケースは修正申告をします。逆に評価が高すぎて税額が減るケースは、法定申告期限から原則5年以内に更正の請求をすると、納めすぎた分が戻ります。
ミスの種類で、手続きはこう分かれます。
| ケース | 税額の動き | 手続き | 理由・注意 |
|---|---|---|---|
| 申告後に預金・株が見つかった | 増える | 修正申告 | 漏れた財産を足して計算し直す |
| 土地の評価を低く出していた | 増える | 修正申告 | 路線価の読み違いなどで起きやすい |
| 土地の評価を高く出していた | 減る | 更正の請求 | 原則として法定申告期限から5年以内 |
| 葬式費用や借入金を引き忘れた | 減る | 更正の請求 | 差し引ける債務・葬式費用が漏れていた |
| 財産は増えたが基礎控除以下のまま | 変わらない | 原則不要 | 相続税がかからない範囲に収まっている |
『基礎控除以下だったのに、財産が見つかったら?』という方もいますよね。見つかった分を足しても基礎控除以下なら、相続税はかからないので申告も要りません。
ただ、足した結果で基礎控除を超えるなら話は別です。その時は、期限後の申告として新たに申告する形になります。期限を過ぎた時の扱いは申告期限を過ぎたケースで見ています。
預金1,000万円が漏れていたケースでは、税額はいくら増える?
例えば、父が亡くなり、子2人が半分ずつ相続したケースです。申告した課税価格の合計は8,000万円でした。
その後、父名義の預金1,000万円が見つかり、課税価格の合計は9,000万円になったとします。
| 計算の段階 | 当初の申告 | 修正後 |
|---|---|---|
| 課税価格の合計 | 8,000万円 | 9,000万円 |
| 基礎控除(子2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 3,800万円 | 4,800万円 |
| 相続税の総額 | 470万円 | 620万円 |
| 子1人あたりの納付税額 | 235万円 | 310万円 |
相続税の総額は470万円から620万円へ、150万円増えます。子1人あたりでは75万円の追加です。
実は、この75万円だけでは終わらないことがあります。本来の期限から遅れて納める分には延滞税がかかり、過少申告加算税がかかることもあるんです。
加算税の扱いは、税務署の調査の前に自分で直したか、調査で指摘されたかで変わることがあります。気づいた時点で早めに動いておきましょう。
「調査が来るまで黙っていればいいんじゃない?」
「見つかってから直すほうが、負担は重くなりやすいよ」
税務調査では、申告漏れなどが見つかる割合が高いと国税庁が公表しています。令和6事務年度の実地調査では、非違割合が82.3%でした。調査に選ばれやすいケースは税務調査に選ばれやすい家庭で確認できます。
修正申告は自分でできる?やり方と期限は?
修正申告は、相続人が自分で出すこともできます。提出先は当初の申告と同じく、亡くなった人の住所地の税務署です。
- 見つかった財産や評価の誤りを書き出し、正しい金額を出す
- 課税価格の合計から相続税の総額、各人の税額まで計算し直す
- 修正申告書を作り、税務署に提出する(e-Taxでも出せる)
- 増えた税額を納める
『修正申告に期限はあるの?』と気になりますよね。税額が増える修正申告は、税務署から更正の通知が来る前なら出せます。ただ、延滞税は納めるのが遅れた日数でかさむので、先延ばしにしない方が負担は軽く済みます。
注意したいのは、財産を取得した人が複数いるケースです。漏れていた預金を誰が取得するかで、修正申告が要る人が変わります。分け方が決まっていない財産なら、遺産分割協議もやり直しになります。
e-Taxで出したい方は電子申告を自分でするケースも参考にしてみてください。
漏れていたのが土地や非上場株式で評価の計算が難しい、相続人が多くて誰の税額がいくら変わるか分からない。こんなケースは、計算し直しから提出まで税理士に任せると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
修正申告をすると、税額が変わらなくても出す必要がありますか?
修正申告は納める税額が増える時の手続きです。財産が見つかっても配偶者の税額軽減の範囲に収まるなどで税額が変わらない場合、扱いは状況によるので税務署か税理士に確認してください。
払いすぎに気づいた時は、いつまでに手続きすればいいですか?
更正の請求は、原則として法定申告期限から5年以内です。期限を過ぎると戻らなくなるので、気づいた時点で手続きしておきましょう。
修正申告の時に、遺産分割協議書を作り直す必要はありますか?
新たに見つかった財産を誰が取得するかを決める必要があれば、その財産について協議します。詳しくは遺産分割協議書と申告の関係をまとめた記事で見られます。
まとめ
- 税額が増えるミスは修正申告、減るミスは更正の請求で直す
- 更正の請求は原則として法定申告期限から5年以内
- 子2人・課税価格8,000万円で預金1,000万円が漏れていたら、相続税の総額は150万円増える
- 追加の税額に延滞税や過少申告加算税がかかることがある
- 修正申告は自分でも出せるが、取得者が複数いると計算が複雑になる