当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の申告期限は10か月と聞いたけれど、『結局、うちは何月何日までに出せばいいの?』と迷っている方も多いはずです。
結論から言うと、亡くなった日と同じ日付の、10か月後の日が期限です。この記事では、亡くなった月ごとの期限早見表と、期限がずれるケース・延びるケースを見ていきます。
亡くなった日から数えると、期限は何月何日?
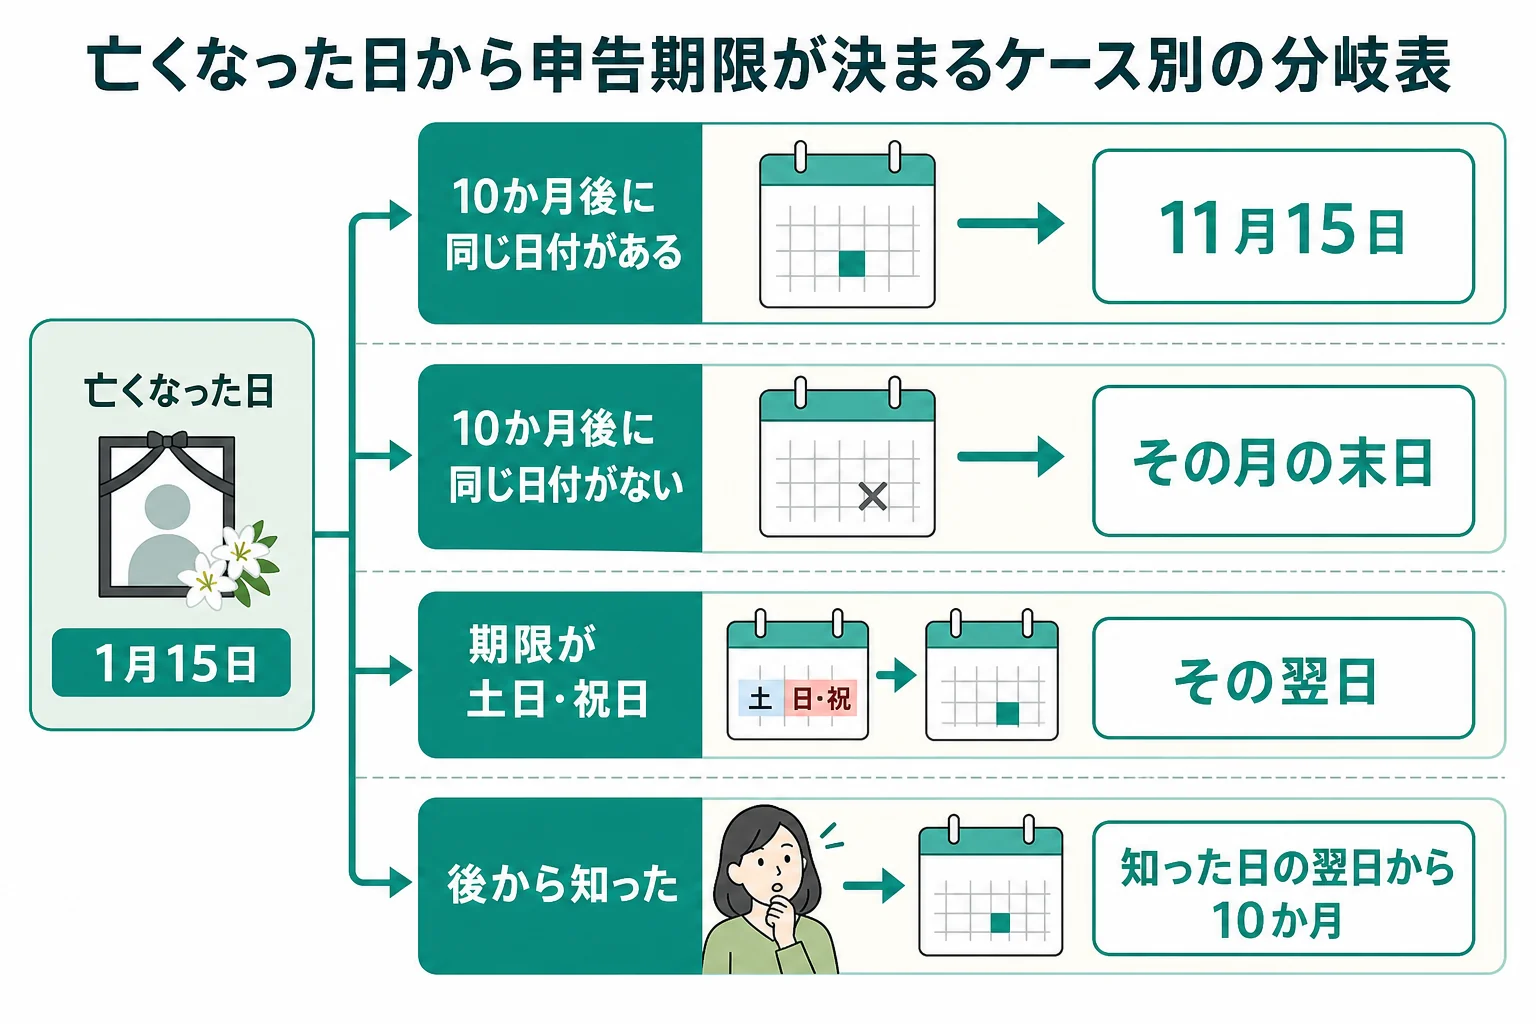
1月15日に亡くなったケースなら、相続税の申告期限は同じ年の11月15日です。3月15日に亡くなったなら、翌年の1月15日になります。納付の期限も申告期限と同じ日です。
相続税の申告期限は、相続の開始があったことを知った日の翌日から10か月以内です。普通は、亡くなった日が「知った日」になります。
国税庁の例でも、1月6日に亡くなった場合の申告期限はその年の11月6日とされています。つまり、亡くなった日の日付をそのまま10か月後にずらせばいいんです。
ここが大事なところです。申告だけでなく、相続税の納付も同じ期限までに済ませる必要があります。
『申告書を出してから、あとで払えばいいよね?』と思いがちですが、期限までに払わないと延滞税がかかることがあります。
亡くなった月別の申告期限早見表
亡くなった日が「15日」のケースで、月ごとの期限を並べました。ほかの日付でも、日の部分をそのまま置き換えれば使えます。
| 亡くなった日 | 申告・納付の期限 | 注意 |
|---|---|---|
| 1月15日 | 同じ年の11月15日 | |
| 2月15日 | 同じ年の12月15日 | 年内に期限が来る最後の月 |
| 3月15日 | 翌年1月15日 | 期限が年をまたぐ |
| 4月15日 | 翌年2月15日 | |
| 5月15日 | 翌年3月15日 | 所得税の確定申告の時期と重なる |
| 6月15日 | 翌年4月15日 | |
| 7月15日 | 翌年5月15日 | |
| 8月15日 | 翌年6月15日 | |
| 9月15日 | 翌年7月15日 | |
| 10月15日 | 翌年8月15日 | お盆の時期と重なる |
| 11月15日 | 翌年9月15日 | |
| 12月15日 | 翌年10月15日 |
3月以降に亡くなった場合は、期限が翌年になります。年をまたぐと『まだ先だ』と感じやすいので、カレンダーに書き込んでおきましょう。
例えば、5月に亡くなったケースでは、期限が翌年の3月15日で、亡くなった人の所得税の確定申告と同じ時期になります。税理士も忙しい時期なので、早めに相談しておくと安心です。
期限が土日や月末に当たるケースは?
申告期限が土曜日・日曜日・祝日などに当たる時は、その翌日が期限になります。休みが続く時は、休みが明けた日が期限です。
また、10か月後の月に同じ日付がない時は、その月の末日が期限になります。法律で「応当する日がないときは、その月の末日に満了する」と決められているんです。
| ケース | 本来の期限 | 実際の期限 |
|---|---|---|
| 2026年1月15日に亡くなった | 2026年11月15日(日曜日) | 2026年11月16日(月曜日) |
| 2026年7月15日に亡くなった | 2027年5月15日(土曜日) | 2027年5月17日(月曜日) |
| 2026年4月30日に亡くなった | 2027年2月30日は無いので月末の2月28日(日曜日) | 2027年3月1日(月曜日) |
| 2026年3月31日に亡くなった | 2027年1月31日(日曜日) | 2027年2月1日(月曜日) |
「期限は11月15日だと思ってたけど、日曜日なら月曜でいいんだね」
「そうみたい。でも、ぎりぎりに出すと書類の不備を直す時間がないよ」
期限が1日延びたからといって、準備が間に合うわけではありません。土日に当たるかどうかは、あくまで最後の保険と考えておきましょう。
亡くなったことを後から知った時の期限は?
期限の起点は「亡くなった日」ではなく「相続の開始があったことを知った日」です。なので、亡くなったことを後から知った相続人は、知った日から数えます。
| ケース | 起点になる日 | 期限の考え方 |
|---|---|---|
| 同居の家族が亡くなった | 亡くなった日 | 亡くなった日の10か月後 |
| 疎遠な親が亡くなり、2か月後に連絡が来た | 連絡を受けて知った日 | 知った日の10か月後 |
| 相続人ではないが、遺言で財産を受け取った | 自分への遺贈があったと知った日 | 知った日の10か月後 |
例えば、疎遠だった父が1月10日に亡くなり、3月10日に役所からの通知で知ったケースなら、その相続人の期限は3月10日から数えることになります。亡くなった日から数えると11月10日ですが、この相続人は翌年の1月10日が期限です。
『2か月も遅れて知ったのに、期限は同じなの?』と不安になる方もいますよね。知った日がはっきりしていれば、そこから10か月の時間がとれます。
ただし、ほかの相続人は亡くなった日から数えるので、相続人ごとに期限がずれることがあります。いつ知ったかが分かる書類(通知の封筒など)は残しておきましょう。
期限は延びる?延びないケースと延長できるケース
『兄弟で分け方がまとまらないから、期限を延ばしてもらえない?』という相談はよくあります。結論から言うと、遺産分割がまとまらないことは、期限が延びる理由になりません。
| ケース | 期限は延びる? | どうするか |
|---|---|---|
| 遺産分割がまとまらない | 延びない | 法定相続分で仮に申告し、分割見込書を出す |
| 財産の調べがつかない | 延びない | 分かる範囲で申告し、後で修正申告 |
| 災害など、やむを得ない理由で申告できない | 延長できることがある | 税務署長が認めると、理由がやんだ日から2か月以内に限り延長 |
| 期限の直前に認知の裁判などで相続人が増えた | 延長できることがある | 申請すると、知った日から2か月の範囲で延長されることがある |
災害などで期限を延ばす制度は国税通則法で、認知などで相続人が変わった時の扱いは国税庁の通達で決められています。対象になるかは、まず税務署に相談してみてください。
分割がまとまらない時は、いったん法定相続分で分けた前提で申告し、「申告期限後3年以内の分割見込書」を出しておきます。そうすれば、分け方が決まった後で配偶者の税額軽減や小規模宅地等の特例を受けられます。
- 亡くなった日と、期限の日をカレンダーに書いた
- 期限が土日・祝日に当たるか確かめた
- 3か月の相続放棄、4か月の準確定申告の期限も確認した
- 期限までに分割がまとまらない時は、法定相続分で申告する準備をした
- 申告と同じ日までに納付する現金を用意した
申告全体の流れは相続税申告のケース別手順で、納め方は相続税の納付方法の選び方でまとめています。
期限まで3か月を切っている、相続人の間で分け方がまとまらない、土地の評価が必要。こんなケースは自分で間に合わせるのが大変なので、税理士に任せると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の申告期限を過ぎるとどうなりますか?
期限後に申告することになり、延滞税や無申告加算税がかかることがあります。また、分割見込書を出していないと、配偶者の税額軽減や小規模宅地等の特例が使えなくなるおそれがあります。
相続税がかからない家にも申告期限はありますか?
基礎控除以下で申告が要らない家には、申告期限は関係ありません。ただし、特例や配偶者の税額軽減を使って0円になる家は、10か月以内の申告が必要です。
申告書は期限当日に郵送しても間に合いますか?
郵便で送った場合は、通信日付印(消印)の日に提出したものとみなされます。期限当日の消印なら間に合いますが、余裕を持って出しておきましょう。
まとめ
- 相続税の申告・納付の期限は、亡くなったことを知った日の翌日から10か月以内
- 1月15日に亡くなったなら11月15日、3月以降に亡くなると期限は翌年になる
- 期限が土日・祝日なら翌日、同じ日付がない月なら月末が期限
- 亡くなったことを後から知った相続人は、知った日から数える
- 分割がまとまらなくても期限は延びないので、法定相続分で仮に申告する