当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
孫を養子にしておくと相続税が安くなる、という話を聞いたことがある方も多いですよね。では遺産が4000万円で、相続人が子2人と孫養子1人の場合はどうなるのでしょう。
結論から言うと、このケースの相続税は0円です。そして4000万円なら、孫養子がいなくても0円になります。孫養子で差が出るのはどの金額からかを、表で比べていきます。
子2人と孫養子1人で遺産4000万円なら相続税はいくら?
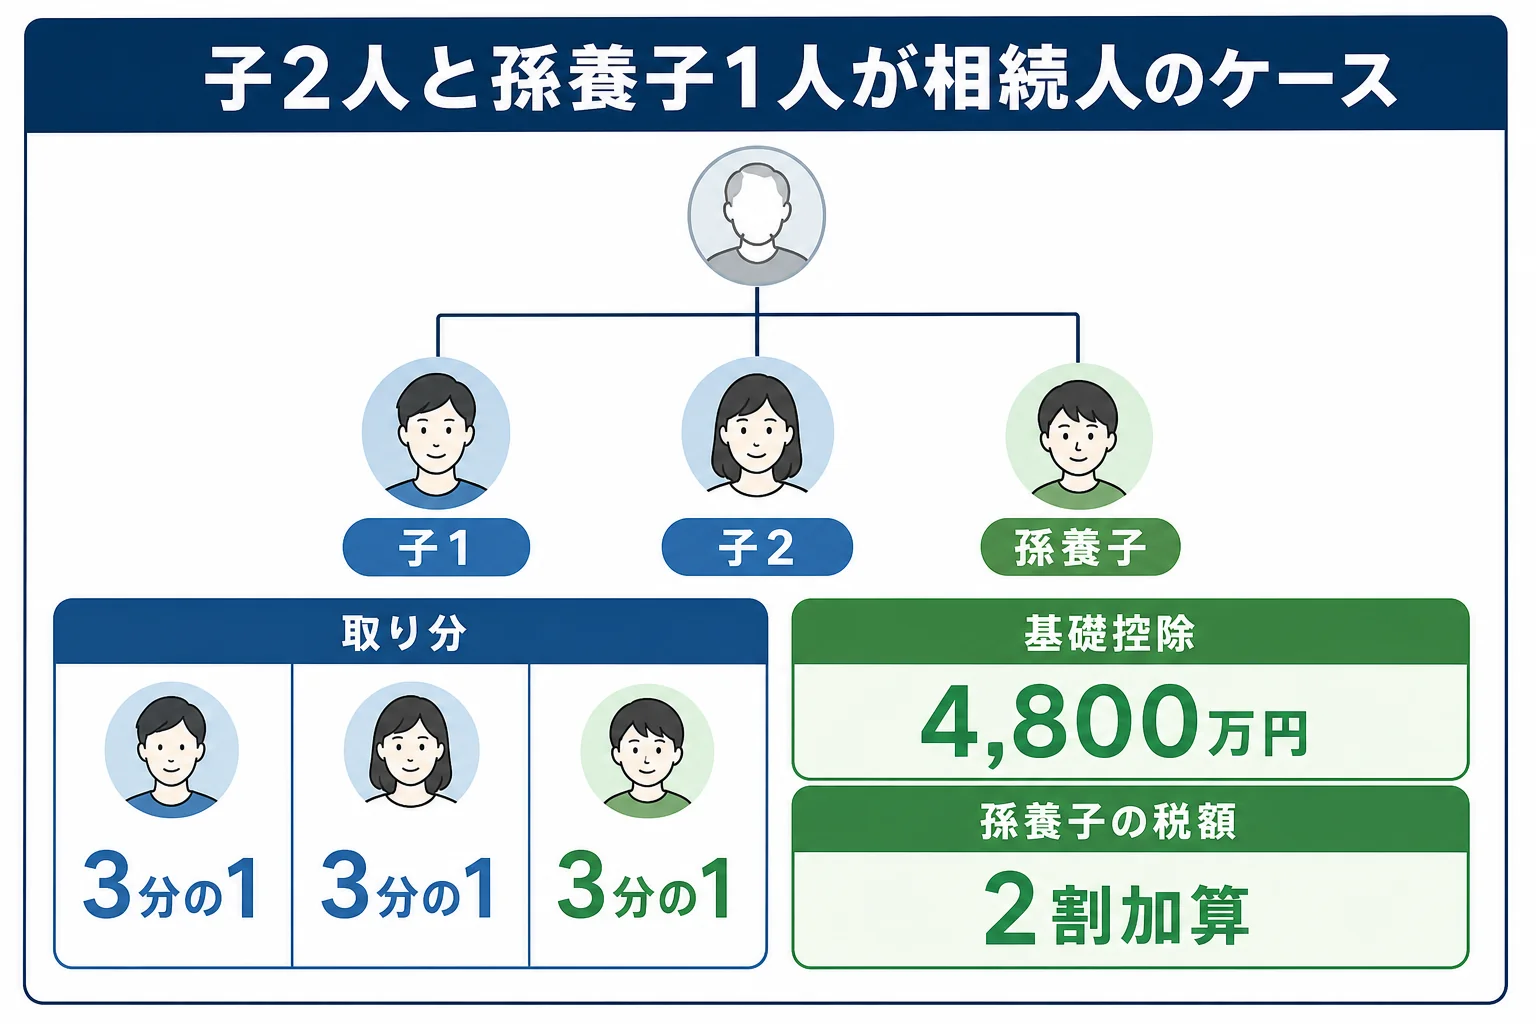
配偶者がすでに亡くなっていて、子2人と孫養子1人が相続人なら、基礎控除は4,800万円です。課税価格の合計が4000万円なら相続税は0円で、特例を使わずに0円なら申告もいりません。
孫養子は、法律上は子と同じ扱いです。法定相続分は3人で3分の1ずつになります。
基礎控除の人数にも数えます。ただし実子がいる場合、養子は1人までしか数えません。
| ケース | 基礎控除に数える人数 | 基礎控除 | 4,000万円の相続税 |
|---|---|---|---|
| 子2人だけ | 2人 | 4,200万円 | 0円 |
| 子2人と孫養子1人 | 3人 | 4,800万円 | 0円 |
| 子2人と孫養子2人 | 3人(養子は1人まで) | 4,800万円 | 0円 |
計算の流れを1段ずつ並べると、こうなります。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 4,000万円 |
| 基礎控除(3人) | 4,800万円 |
| 課税遺産総額 | 0円 |
| 法定相続分ごとの税額 | 3人とも0円 |
| 相続税の総額 | 0円 |
| 各人の納付額 | 3人とも0円 |
『じゃあ孫を養子にした意味はないの?』と思うかもしれません。4000万円という金額に限れば、税額の差は出ないんです。
遺産が増えると孫養子の有無でいくら変わる?
『それなら、財産がもっと多かったら?』という疑問が浮かびますよね。差が出てくるのは、子2人だけの基礎控除4,200万円を超えたあたりからです。法定相続分どおりに分けた前提で比べます。
| 課税価格の合計 | 子2人だけ(納付額の合計) | 子2人と孫養子1人(納付額の合計) |
|---|---|---|
| 4,000万円 | 0円 | 0円 |
| 5,000万円 | 80万円 | 21万3,100円 |
| 6,000万円 | 180万円 | 128万円 |
| 8,000万円 | 470万円 | 351万9,600円 |
5,000万円なら、孫養子がいる方が58万円以上軽くなります。基礎控除が600万円増え、税率の低い段階で計算できる分が広がるためです。
8,000万円まで増えると、差は118万400円に広がります。財産が大きいほど、基礎控除が1人分増える効果も大きくなるんです。
ただし、孫養子が受け取る分には2割加算がかかります。6,000万円のケースで中身を見てみます。
| 分け方(6,000万円) | 子1 | 子2 | 孫養子 | 合計 |
|---|---|---|---|---|
| 3人で3分の1ずつ | 40万円 | 40万円 | 48万円 | 128万円 |
| 孫養子は受け取らず子2人で半分ずつ | 60万円 | 60万円 | 0円 | 120万円 |
孫養子が受け取らない形にすると、2割加算が出ない分だけ合計が8万円下がります。
「孫は何ももらわないのに、控除の人数には入るの?」<br>「はい。基礎控除の人数は、実際に受け取ったかどうかでは変わらないんです」基礎控除の人数には数えたまま、という点がポイントです。
もちろん、孫に財産を渡したい気持ちがあって養子にしたなら、税額だけで決めることはありません。家族の考えと合わせて選んでみてください。
孫養子がいる相続で気をつけたいこと
『税金が0円なら、孫養子のことは気にしなくていい』と思いがちです。ただ、孫養子は相続人なので、子と同じように扱われる場面がほかにもあります。
- 亡くなる前の一定期間(2024年以降の贈与は最長7年)に孫養子へ贈与していないか
- 生命保険金の非課税枠は500万円×3人で1,500万円になっているか
- 孫養子が未成年なら、遺産分割協議で特別な手続きが要らないか
- 孫養子の親(子のどちらか)と、取り分の話が重なっていないか
一つ目は見落としやすい点です。孫は相続人でなければ、原則として生前贈与加算の対象外です。養子になって財産を相続すると、加算の対象に入ります。
三つ目の手続きは、親と未成年の子が同時に相続人になる時に問題になります。手続きの細かい点は家庭裁判所や専門家に確認しておきましょう。
家族の間では、こんな声が出ることもあります。
「孫が養子だと、私の取り分が減るってこと?」<br>「法定相続分で言えば、3人で3分の1ずつになるんです」
一方、子が先に亡くなっていて孫が代わりに相続する代襲相続の場合は、2割加算の対象外です。同じ孫でも立場で扱いが変わります。
計算の進め方は家族構成と財産を入れて相続税を自分で計算する方法に、孫養子がいない場合は子2人で遺産4000万円を相続するケースにまとめています。
財産が4,200万円を超えそうな場合や、孫養子への生前贈与がある場合は、税理士に一度計算してもらうと安心です。分け方ごとの税額も比べてもらえます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
孫を2人養子にすれば、基礎控除はさらに増えますか?
実子がいる場合、基礎控除に数える養子は1人までです。孫養子が2人でも、子2人と合わせて3人で計算します。
孫養子が相続放棄したら、基礎控除は減りますか?
減りません。基礎控除の人数には、相続放棄した人も数えます。
孫養子でも2割加算がかからない場合はありますか?
子が先に亡くなっていて、その子の代わりに相続する孫(代襲相続人)なら、養子であっても2割加算の対象外です。
まとめ
- 子2人と孫養子1人で遺産4000万円なら、基礎控除4,800万円で相続税は0円
- 4000万円なら孫養子がいなくても0円で、差は出ない
- 5,000万円だと孫養子ありで21万3,100円、なしで80万円
- 孫養子が受け取る分は2割加算になる
- 孫養子は生前贈与加算の対象にもなる