当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の家の土地を相続することになった。『この土地、いったいいくらなんだろう?』と思って調べ始めると、価格がいくつも出てきて戸惑いますよね。
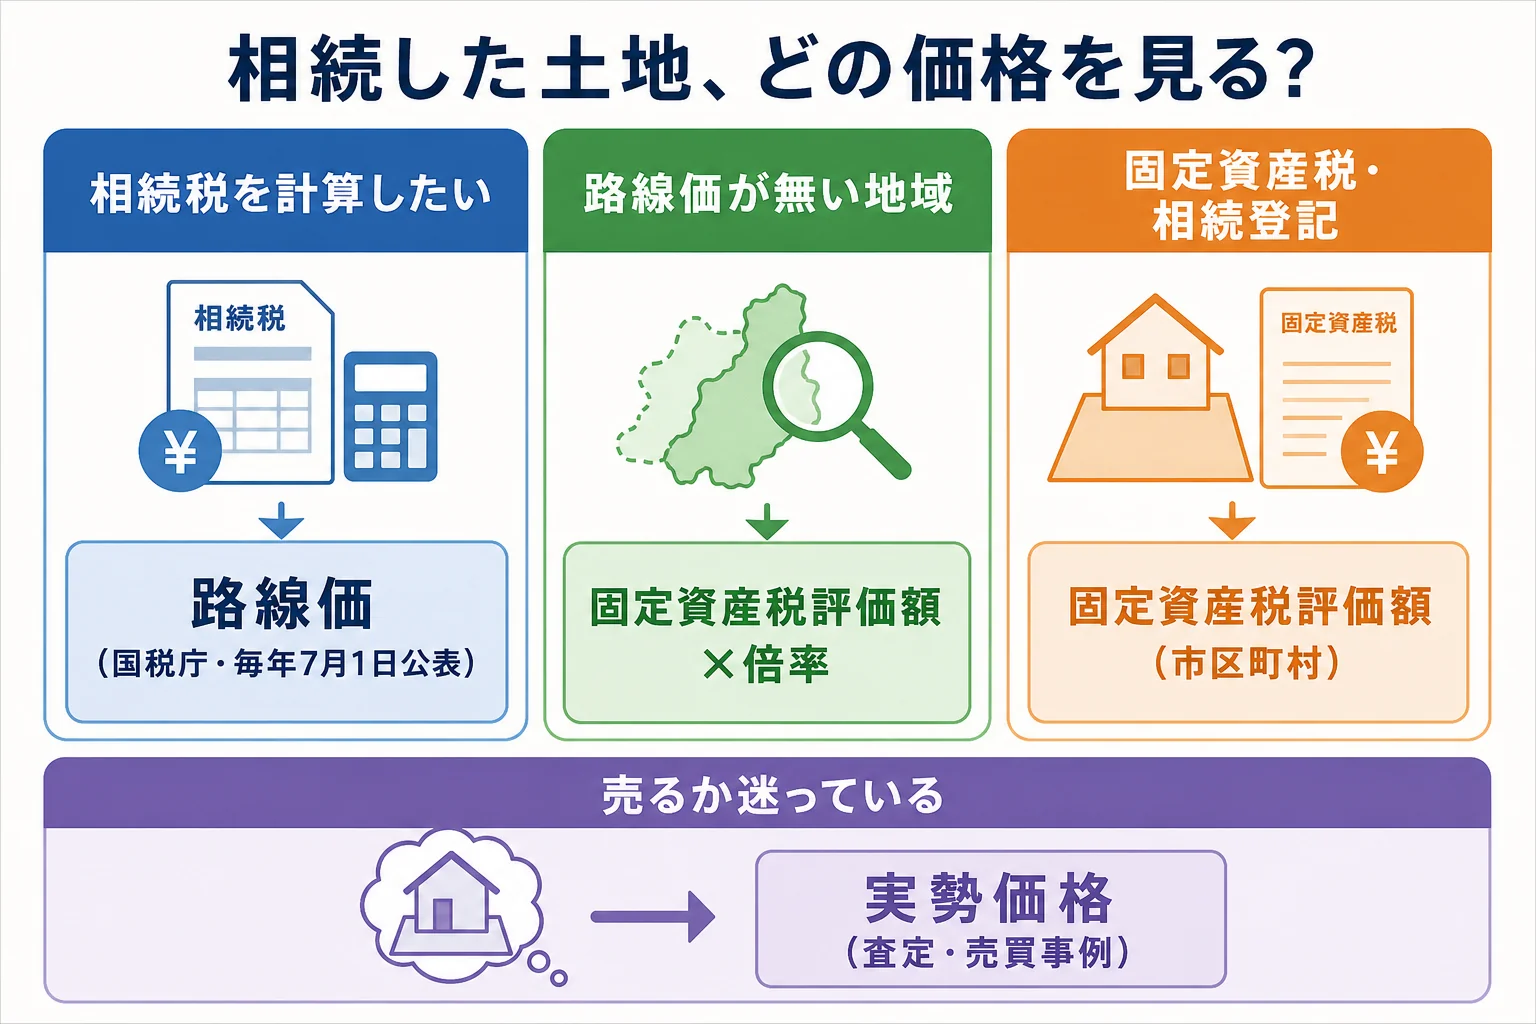
結論から言うと、相続税を考える時に見るのは路線価(市街地以外は固定資産税評価額×倍率)です。売るかどうかを考える時は実勢価格を見ます。
この記事では、3つの価格の違いと、自分で調べる手順、価格によって相続税がどう変わるかが分かります。
相続した土地は、どの価格を見ればいい?
相続税の計算には「相続税評価額」を使います。市街地なら路線価、それ以外なら固定資産税評価額に倍率をかけた金額です。不動産会社の査定額(実勢価格)で相続税を計算するわけではありません。
土地の価格は、目的ごとに別々の価格が決められています。同じ土地でも、どの価格を見るかで金額が変わるんです。
| 価格の種類 | 誰が決める | 何に使う | どこで分かる |
|---|---|---|---|
| 路線価 | 国税庁 | 相続税・贈与税の土地評価 | 国税庁の路線価図(毎年7月1日公表・1月1日時点) |
| 固定資産税評価額 | 市区町村 | 固定資産税・相続登記の登録免許税・倍率方式の評価 | 毎年届く課税明細書、固定資産評価証明書 |
| 実勢価格 | 市場(売り手と買い手) | 実際に売る時の目安 | 不動産会社の査定、近くの売買事例 |
『じゃあ、どれが本当の値段なの?』と思いますよね。答えは、使う場面で変わる、です。
相続税の申告書に書くのは路線価などで出した評価額です。一方で、売って現金にしたい時は実勢価格が目安になります。
路線価は自分でどう調べる?
路線価は、国税庁の財産評価基準書 路線価図・評価倍率表で誰でも見られます。お金はかかりません。
- 固定資産税の課税明細書で、土地の所在地と面積を確かめる
- 国税庁の路線価図のページで、相続があった年と都道府県を選ぶ
- 市区町村と町名から、その土地が載っている地図を開く
- 土地が面している道路に書かれた数字(1㎡あたりの価格・千円単位)を読む
- 数字の横のアルファベット(借地権割合)もメモしておく
- 道路に数字が無い地域なら、評価倍率表で倍率を確認する
例えば、面している道路の数字が「200」なら、1㎡あたり20万円という意味です。面積が200㎡なら、20万円×200㎡で4,000万円が目安になります。
ただ、これはあくまで出発点です。実は、土地の形や道路との接し方で補正がかかり、評価額は上下します。
例えば、相続人の間でこんな会話になることがあります。
「路線価に面積をかけたら4,000万円だったよ」
「角地だし、裏にも道路があるけど、それも関係あるの?」
関係あります。角地や二方向に道路がある土地は評価が上がる方向、細長い・旗竿形の土地は下がる方向に補正されます。
路線価が無い地域はどうする?
田舎の土地や郊外の土地は、路線価図に数字が無いことがあります。この場合は倍率方式で評価します。
倍率方式は、固定資産税評価額に、国税庁の評価倍率表に載っている倍率をかける方法です。評価倍率表も、路線価図と同じ国税庁のページで見られます。
固定資産税評価額は、毎年春ごろに届く固定資産税の課税明細書に書いてあります。見当たらない時は、市区町村の窓口で固定資産評価証明書を取ってみてください。
| ケース | 使う価格 | 調べ方 | 理由・注意 |
|---|---|---|---|
| 都市部の住宅地 | 路線価 | 国税庁の路線価図 | 形や接道の補正で金額が変わる |
| 地方の住宅地・農地・山林 | 固定資産税評価額×倍率 | 課税明細書と評価倍率表 | 倍率は地域と土地の種類で違う |
| 売るかどうか迷っている | 実勢価格 | 不動産会社の査定・売買事例 | 相続税の計算には使わない |
『田舎の実家の土地なんて、たいした金額じゃない』と思っている方も多いはずです。ただ、広い土地や農地がまとまっていると、合計すると思ったより大きくなることもあります。
地方の実家をどうするかで迷っている方は、田舎の実家が売れない時の選択肢も参考にしてみてください。
土地の価格で相続税はどう変わる?
ここが大事なところです。同じ土地でも、どの価格で考えるか、特例が使えるかで、相続税の結果が大きく変わります。
例えば、母が先に亡くなっていて、父の財産を子2人が相続するケースで比べてみます。財産は、路線価で出した評価額4,000万円の自宅の土地と、預貯金2,000万円です。
| ケース | 土地の評価額 | 課税価格の合計 | 基礎控除 | 納付額の合計 |
|---|---|---|---|---|
| 路線価のまま・子2人 | 4,000万円 | 6,000万円 | 4,200万円 | 180万円 |
| 補正で評価が下がった・子2人 | 3,000万円 | 5,000万円 | 4,200万円 | 80万円 |
| 自宅の敷地で特例が使えた・子2人 | 800万円 | 2,800万円 | 4,200万円 | 0円(申告は必要) |
1行目は、課税遺産総額1,800万円を2人で分けて、1人あたり90万円です。2行目は、形がいびつなどの補正で評価が1,000万円下がったと仮定した例で、1人あたり40万円になります。
3行目は、小規模宅地等の特例(特定居住用宅地等・330㎡まで80%減額)が使えた場合です。同居していたなど要件があるので、使えるかは税理士に確認しておきましょう。
『査定で5,000万円と言われたから、相続税もそれで計算するのかな』と心配する方もいます。実際は、相続税の計算は評価額で行うので、査定額とは別に考えて大丈夫です。
家族構成から自分の取り分と税額を見たい方は、家族構成から取り分を計算する方法で計算の流れを確認できます。
自分で調べて分かること・分からないこと
自分で調べると、だいたいの金額はつかめます。相続税がかかりそうかどうかの目安にするには十分です。
一方で、補正の計算や特例の判断は、慣れていないと取りこぼしが出やすいところです。
- 固定資産税の課税明細書(土地の所在地・地目・面積・評価額)
- 登記簿謄本(登記事項証明書)で名義と面積を確認
- 公図や測量図があれば、土地の形と道路の位置
- 土地を人に貸していないか、駐車場にしていないかのメモ
登記簿の面積と実際の面積がずれていることもあります。気になる時は、相続登記を頼む司法書士や、申告を頼む税理士に伝えておきましょう。
相続登記の登録免許税は、固定資産税評価額×0.4%です。相続税の評価とは別の価格を使う点も覚えておくと混乱しません。
相続税がかかりそうなら、税額を下げられる制度を先に知っておくと安心です。相続税を少なくできる控除と特例の一覧で、使える人の条件を確認してみてください。
土地の評価を税理士に頼むと楽なのはどんな時?
土地の評価は、相続税の申告の中でも手間がかかる部分です。特に次のようなケースは、自分だけで進めると時間がかかりがちです。
- 土地が複数あって、路線価地域と倍率地域が混ざっている
- 角地・旗竿地・がけ地など、形や道路との接し方に特徴がある
- 自宅の敷地に小規模宅地等の特例が使えそう
- 土地を人に貸している、またはアパートが建っている
こうしたケースで相続税がかかりそうな方は、土地評価の経験がある税理士に頼むと楽です。評価を見直して申告額が下がることもあります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
路線価は何年分を見ればいいですか?
亡くなった年の路線価を使います。路線価は毎年7月1日に公表されるので、年の前半に亡くなった場合は、公表を待ってから計算することになります。
固定資産税評価額がそのまま相続税評価額になりますか?
建物は固定資産税評価額を使いますが、土地は路線価方式か倍率方式で評価します。倍率方式の地域では、固定資産税評価額に倍率をかけた金額です。
不動産会社に査定してもらう意味はありますか?
相続税の計算には使いませんが、売るか持ち続けるかを決める時の目安になります。遺産をどう分けるかを兄弟で話し合う時の参考にもなります。
まとめ
- 土地の価格には路線価・固定資産税評価額・実勢価格の3つがある
- 相続税の計算に使うのは、路線価か固定資産税評価額×倍率で出した評価額
- 路線価は国税庁のページで誰でも無料で調べられる
- 子2人で土地4,000万円と預貯金2,000万円なら、納付額の合計は180万円
- 自宅の敷地で特例が使えると0円になることもあるが、申告は必要