当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
妊娠中に夫が亡くなってしまった。悲しみの中で『お腹の子は相続人になれるの?』と不安になる方も多いはずです。
結論から言うと、胎児にも相続権があります。生まれてくれば、夫が亡くなった時点ですでに子どもがいたものとして扱われるんです。
この記事では、家族の形ごとに相続人と取り分がどう変わるかと、出産前後の手続きの順番が分かります。
妊娠中に夫が亡くなったら、お腹の子は相続人?
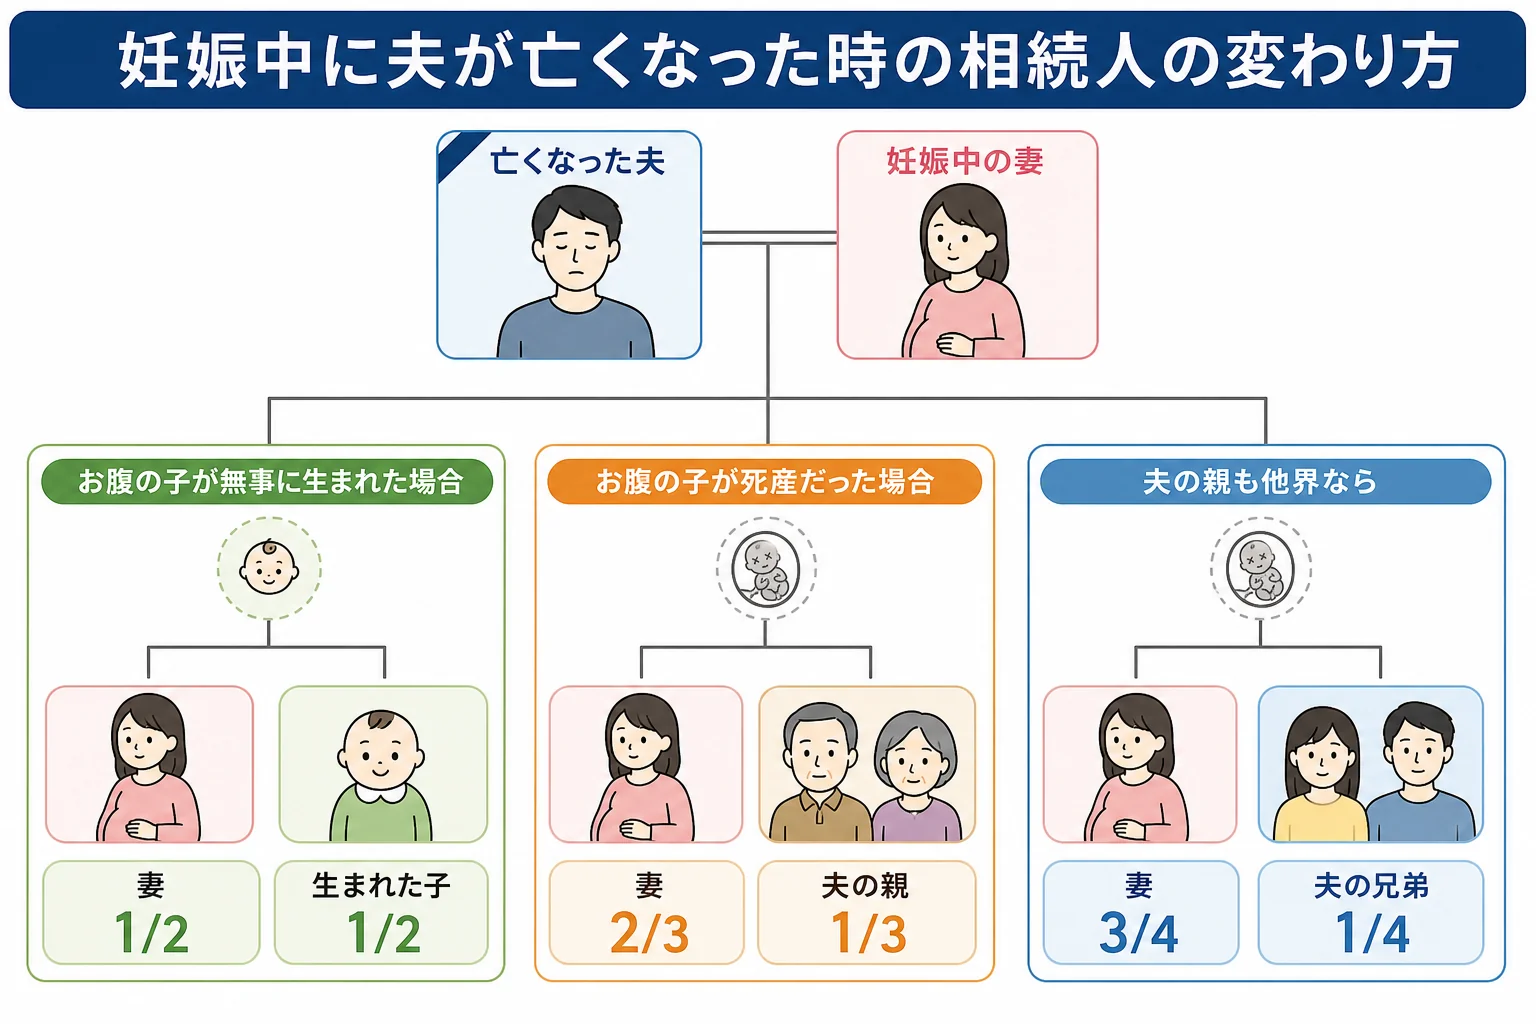
胎児は相続については「すでに生まれたもの」とみなされます(民法第886条)。無事に生まれれば第1順位の子として相続人になり、妻と子で1/2ずつが法定相続分です。ただし死産だった場合は、初めから相続人ではなかったことになります。
ここが大事なところです。胎児の相続権は「生きて生まれること」が条件なんです。
ですから、生まれるまでは誰が相続人なのかが決まりきらない状態になります。遺産の分け方も相続税の計算も、この点に引っ張られます。
民法の条文はe-Gov法令検索の民法で読めます。
子がいない夫婦と、上の子がいる家庭で何が変わる?
同じ「夫が亡くなって妻が妊娠中」でも、家族の形で結論が大きく変わります。
| ケース | 無事に生まれた場合 | 死産だった場合 | 理由・注意 |
|---|---|---|---|
| 夫婦に子がいない・夫の親が健在 | 妻1/2、生まれた子1/2 | 妻2/3、夫の親1/3 | 子がいなくなると第2順位の親が相続人になる |
| 夫婦に子がいない・夫の親は他界、夫に兄弟あり | 妻1/2、生まれた子1/2 | 妻3/4、夫の兄弟1/4 | 兄弟が相続人になる流れに切り替わる |
| 上の子が1人いる | 妻1/2、上の子1/4、生まれた子1/4 | 妻1/2、上の子1/2 | 相続人の顔ぶれは変わらず、子の取り分だけ変わる |
子がいない夫婦の場合、生まれるかどうかで相続人そのものが入れ替わります。
『夫の両親と遺産の話をするの?』と戸惑いますよね。死産だった場合は、実際にそうなる可能性があるんです。
順位の考え方は家族図で見る法定相続人のパターンでも確認してみてください。
遺産分割の話し合いはいつ、誰とするの?
生まれる前の胎児は、遺産分割協議に参加できません。一般的には出生を待ってから話し合いを始めます。
生まれた後にも、ひとつ注意があります。母親と赤ちゃんはどちらも相続人なので、母親が赤ちゃんの代理で話し合うと利害がぶつかってしまうんです。
この場合は、家庭裁判所に「特別代理人」を選んでもらい、その人が赤ちゃんの立場で協議に加わります(民法第826条)。上の子も未成年なら、子ごとに別の特別代理人が必要です。
例えば、こんな会話になることもあります。
「私が子どもの分も決めればいいんじゃないの?」
「親子で取り分を分け合う話だから、裁判所が選んだ代理人を立てる決まりなんだって」
- 夫の戸籍を集め、相続人になりうる人を確認する
- 預貯金・不動産・借入れなど、財産と債務を一覧にしておく
- 出生届を出したら、特別代理人の申立てを準備する
- 借金が多い場合は、相続放棄の期限(知った時から3か月以内)を意識する
相続税の申告は、生まれる前と後でどう違う?
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。期限までに赤ちゃんが生まれない場合、胎児は基礎控除の人数に数えずに申告します。
例えば、夫の遺産6,000万円を妻と上の子が相続し、もう1人が出産待ちのケースで比べてみます。
| 時点 | 相続人の数 | 基礎控除 | 相続税の総額 | 子の納付額 |
|---|---|---|---|---|
| 出生前に申告 | 2人(妻・上の子) | 4,200万円 | 180万円 | 上の子90万円 |
| 出生後に計算し直し | 3人 | 4,800万円 | 120万円 | 30万円ずつ |
どちらも法定相続分どおりに分け、未成年者控除を引く前の金額です。妻は配偶者の税額軽減で0円です。
出生後は人数が1人増えるので、納めすぎた分を「更正の請求」で取り戻せます。期限は出生を知った日の翌日から4か月以内です。
ほかにも人数を数え間違えやすい場面があるので、法定相続人の数え方で間違えやすいケースもあわせて見ておきましょう。
実は、生まれた赤ちゃん本人の申告期限は、法定代理人が出生を知った日の翌日から10か月以内と別に数えます。さらに未成年者控除が (18歳 − 0歳) × 10万円 = 180万円まで使えるので、この例では赤ちゃんの税額は0円になります。引ききれない分は、扶養義務者である母親などの税額から差し引けます。
細かい扱いは国税庁の相続税法基本通達(第27条関係)にあります。
出産と手続きが重なる時期は、心も体も余裕がないですよね。土地がある、夫の親や兄弟と話し合う可能性がある、という場合は税理士に任せると負担が軽くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
胎児の相続権はいつ確定しますか?
生きて生まれた時点で、夫が亡くなった時にさかのぼって相続人だったことになります。死産の場合は初めから相続人ではなかった扱いです。
出生前に遺産分割をしてもいいですか?
胎児は協議に参加できないため、一般的には出生を待ってから進めます。生まれた後は、母親との利害がぶつかるので特別代理人を立てます。
申告期限までに生まれなかったら、相続税は高くなったままですか?
いったんは胎児を数えずに申告しますが、出生後に人数を増やして計算し直し、出生を知った日の翌日から4か月以内に更正の請求をすれば差額が戻ります。
まとめ
- 胎児は相続ではすでに生まれたものとみなされ、生まれれば子として相続人になる
- 死産なら相続人ではなく、子がいない夫婦では夫の親や兄弟が相続人に代わる
- 遺産分割は出生後に、特別代理人を立てて行うのが基本
- 申告期限までに生まれなければ胎児を数えずに申告し、出生後4か月以内に更正の請求
- 遺産6,000万円・妻と子2人なら、出生後の子の納付額は30万円ずつ