当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなって、いざ遺産を分けようとしたら『法律で決まった割合どおりにしないといけないの?』と迷ってしまう。そんな方も多いはずです。
結論から言うと、相続割合はまず遺言、遺言がなければ相続人全員の話し合いで決まります。法定相続分は「その割合で分けなければいけないもの」ではなく、話し合いの目安と、まとまらない時の基準です。
この記事では、遺産6,000万円を妻と子2人で分けるケースで、決まり方ごとの金額を見ていきます。
相続割合はどの順番で決まる?
遺言で割合が指定されていれば、それが指定相続分として最優先です。遺言がなければ、相続人全員の合意でどんな割合にもできます。話し合いがまとまらず家庭裁判所の調停・審判に進むと、法定相続分を生前贈与や介護の貢献で調整した「具体的相続分」が基準になります。どの場合でも、子や配偶者の遺留分は残ります。
決まり方の優先順は、次の表のとおりです。
| 順番 | 決まり方 | どう決まる? | 注意 |
|---|---|---|---|
| 1 | 遺言(指定相続分) | 亡くなった人が遺言で割合を決める(民法902条) | 他の相続人の遺留分を侵害すると請求されることがある |
| 2 | 遺産分割協議 | 相続人全員の合意で自由に決める | 1人でも反対すれば成立しない |
| 3 | 調停・審判 | 家庭裁判所で、具体的相続分をもとに決める | 相続開始から10年を過ぎると、原則は法定相続分で分ける |
法定相続分は、妻と子なら妻1/2、子が残り1/2を均等に分けます。妻と子2人なら、妻1/2・子1/4ずつです。
『じゃあ、話し合いで決めれば何でもありなの?』と思いますよね。はい、全員が納得していれば、妻が全部、長男だけ多め、といった分け方もできます。
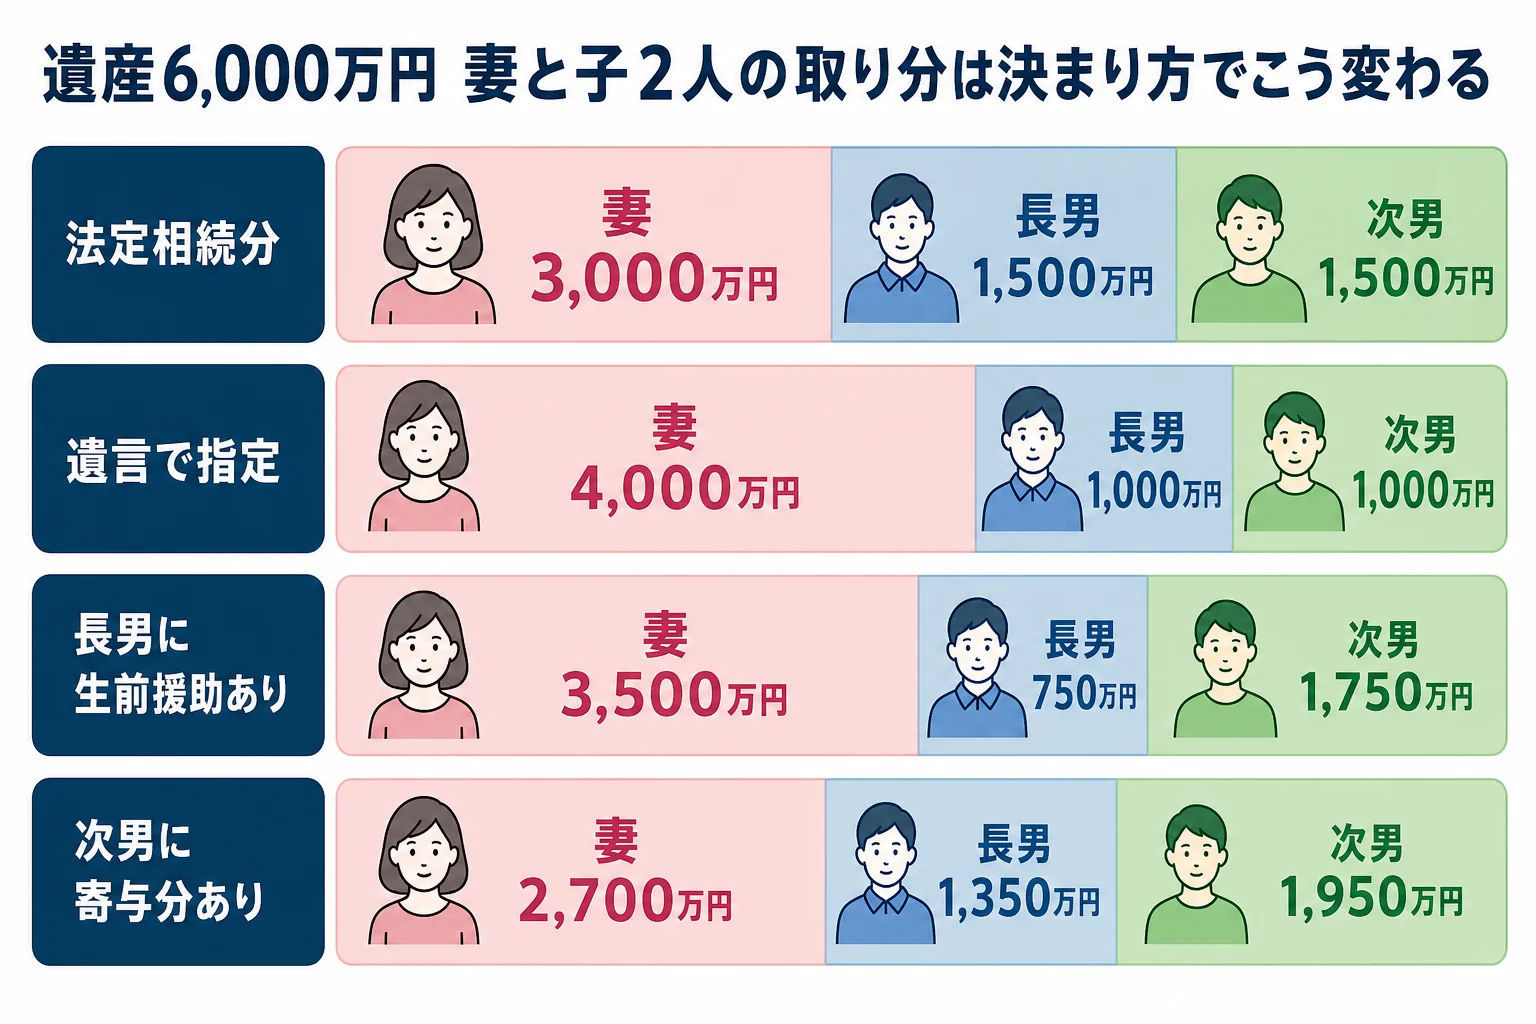
遺産6,000万円・妻と子2人なら、決まり方でいくら変わる?
例えば、父が亡くなり、遺産6,000万円を妻・長男・次男で相続するケースです。決まり方を変えた4つのパターンで比べてみます。
| パターン | 妻 | 長男 | 次男 | 理由・注意 |
|---|---|---|---|---|
| A 法定相続分どおり | 3,000万円 | 1,500万円 | 1,500万円 | 1/2・1/4・1/4 |
| B 遺言で妻2/3・子1/6ずつと指定 | 4,000万円 | 1,000万円 | 1,000万円 | 子の遺留分は1/8の750万円なので侵害していない |
| C 長男が生前に1,000万円の援助を受けていた | 3,500万円 | 750万円 | 1,750万円 | 特別受益として持ち戻す具体的相続分 |
| D 次男の介護に寄与分600万円を認めた | 2,700万円 | 1,350万円 | 1,950万円 | 寄与分を先に引いてから分ける具体的相続分 |
具体的相続分はどう計算する?
パターンCは、遺産6,000万円に長男への援助1,000万円を足した7,000万円を、法定相続分で分けます。そこから長男の分だけ1,000万円を引きます(民法903条)。
パターンDは逆に、遺産6,000万円から次男の寄与分600万円を引いた5,400万円を法定相続分で分け、次男に600万円を足します(民法904条の2)。
実は、ここで迷う方がとても多いんです。具体的相続分は話し合いでも使えますが、相続開始から10年を過ぎると、特別受益や寄与分を原則として主張できなくなります。
こんな会話がよく起きます。
「兄さんは家を建てる時に父さんから1,000万円もらったよね」
「それは昔の話だろう。法定相続分どおりでいいじゃないか」
言い分が食い違う時は、援助の記録や通帳を先に集めておくと話が進みやすくなります。
割合を変えると相続税はどうなる?
ここが大事なところです。相続税の総額は、実際の分け方に関係なく、法定相続分で分けたと仮定して計算します。分け方で変わるのは、各人がいくら納めるかです。
| 項目 | A 法定相続分どおり | B 妻2/3・子1/6ずつ |
|---|---|---|
| 法定相続人・基礎控除 | 3人・4,800万円 | 3人・4,800万円 |
| 課税遺産総額 | 1,200万円 | 1,200万円 |
| 相続税の総額 | 120万円 | 120万円 |
| 妻の納付額 | 0円(配偶者の税額軽減) | 0円(配偶者の税額軽減) |
| 長男・次男の納付額 | 30万円ずつ | 20万円ずつ |
| 家族全体の納付額 | 60万円 | 40万円 |
『それなら母さんに多めに渡せば得だね』と考えたくなりますよね。妻が多く取るほど、今回の納付額は軽くなります。ただ、妻が亡くなった時の二次相続で子の負担が重くなることもあるので、今回だけで決めないでおきましょう。配偶者の税額軽減を使う時は、0円でも申告が必要です。
子どもの人数別の取り分は配偶者と子の取り分の早見表で確かめられます。
特別受益や寄与分で割合を調整したい、二次相続まで見て分け方を決めたい、というケースは税理士に試算してもらうと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺言と違う割合で分けることはできますか?
相続人全員(遺贈を受けた人を含む)が合意すれば、遺言と違う分け方にできる場合があります。ただし遺言で分割を禁じている時などはできないので、遺言の中身を確かめてから話し合ってみてください。
法定相続分どおりに分けないと損をしますか?
損得は分け方だけでは決まりません。相続税の総額は同じで、配偶者の税額軽減や二次相続の負担で家族全体の税額が変わります。
話し合いがまとまらない時はどうなりますか?
家庭裁判所の調停、それでもまとまらなければ審判に進みます。審判では具体的相続分をもとに分け方が決まります。
遺言で取り分を減らされた時の最低限の取り分は、遺留分のケース別の計算で金額を出しています。
まとめ
- 相続割合は、遺言の指定相続分が最優先。なければ相続人全員の話し合いで自由に決める
- 話し合いがまとまらなければ、法定相続分を特別受益・寄与分で調整した具体的相続分が基準になる
- 遺産6,000万円・妻と子2人では、法定どおりなら妻3,000万円・子1,500万円ずつ
- 相続税の総額は分け方で変わらず120万円。妻が多く取ると今回の納付額は60万円から40万円に下がる