当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
家族が亡くなって、葬儀や役所の手続きがひと段落した。『相続税の申告って、うちは必要なの?何から手をつければいいの?』と戸惑っている方も多いはずです。
結論から言うと、最初にやるのは「申告が要る家かどうか」の見極めです。遺産の規模によって、申告が要らない家、0円でも申告が要る家、税金を納める家に分かれます。この記事では、その分かれ目と、ケースごとの準備から提出までの手順を見ていきます。
うちは相続税申告が要る?遺産の規模で3つに分かれる
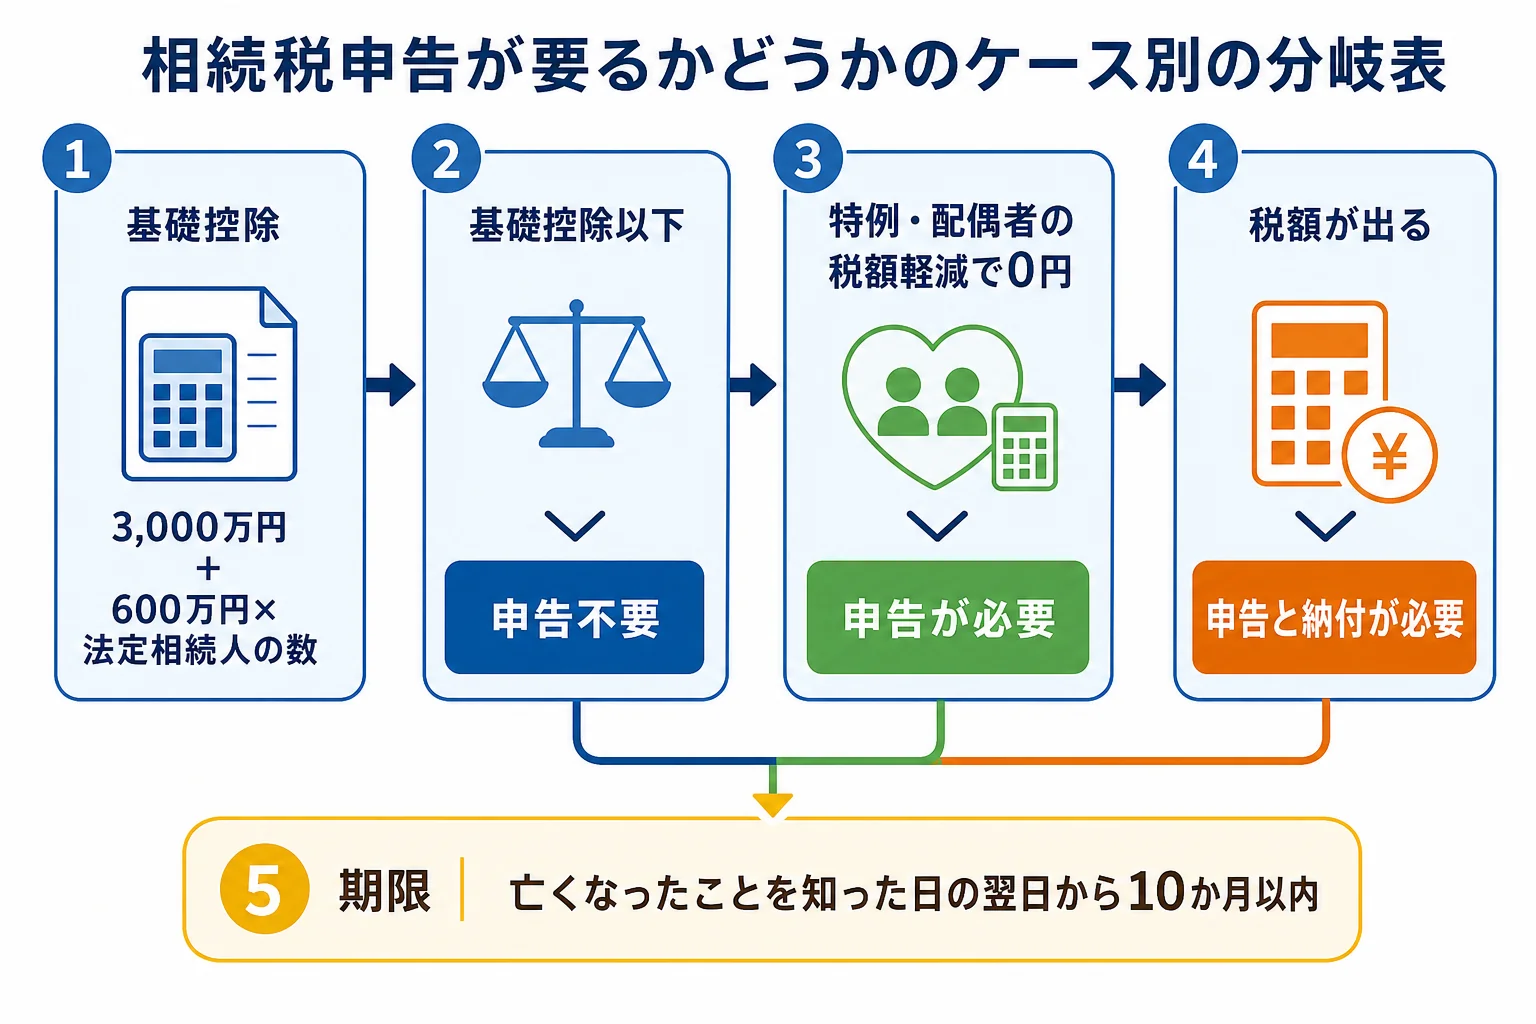
遺産(課税価格)が基礎控除以下なら、相続税の申告は要りません。基礎控除を超えても、配偶者の税額軽減や小規模宅地等の特例で0円になる家は、申告が必要です。税額が出る家は、亡くなった日の翌日から10か月以内に申告と納付の両方を済ませます。
基礎控除は「3,000万円+600万円×法定相続人の数」です。相続人が子1人なら3,600万円、妻と子2人なら4,800万円になります。
ここで迷いやすいのが、特例を使って0円になる家です。特例は申告をして初めて使えるので、0円でも申告書は出さないといけないんです。
| ケース | 例 | 申告 | 納付 |
|---|---|---|---|
| 基礎控除以下 | 子1人で遺産3,000万円(基礎控除3,600万円) | 不要 | なし |
| 特例・軽減で0円 | 妻と子1人で遺産6,000万円、妻が全部を相続 | 必要 | なし |
| 税額が出る | 子2人で遺産6,000万円 | 必要 | 合計180万円 |
基礎控除以下の家の手続きは基礎控除以下の家の手続きで、人数ごとの基礎控除は相続人の人数別の基礎控除早見表で確かめられます。
相続税申告の流れは?10か月のスケジュール
申告が要る家の場合、期限は亡くなったことを知った日の翌日から10か月以内です。長いように見えて、実はほかの手続きと重なるので意外と短いんです。
| 時期の目安 | やること | 期限 |
|---|---|---|
| 亡くなってすぐ | 死亡届・年金や健康保険の手続き | 死亡届は7日以内 |
| 3か月まで | 借金の有無を確かめ、相続放棄するか決める | 3か月以内 |
| 4か月まで | 亡くなった人の所得税の準確定申告 | 4か月以内 |
| 5〜8か月 | 財産の評価、遺産分割協議 | なし |
| 10か月まで | 相続税の申告書を出し、納付する | 10か月以内 |
『10か月もあるなら、落ち着いてからでいいかな』と思ってしまいますよね。ただ、相続放棄の判断には財産の全体像が必要なので、財産調べは早いほど楽になります。
例えば、3月10日に亡くなったケースなら、相続放棄の期限は6月10日、準確定申告は7月10日、相続税の申告は翌年1月10日が目安です。
| 期限 | 3月10日に亡くなった場合 | 1か月遅れると |
|---|---|---|
| 相続放棄(3か月) | 6月10日 | 放棄できなくなるおそれ |
| 準確定申告(4か月) | 7月10日 | 延滞税などがかかることがある |
| 相続税の申告・納付(10か月) | 翌年1月10日 | 延滞税や無申告加算税がかかることがある |
『準確定申告って、うちにも関係あるの?』と思った方もいますよね。亡くなった年に確定申告が必要になる所得があった場合は、相続人が代わりに所得税の申告をします。
期限の数え方や土日に当たった時の扱いは亡くなった月別の申告期限早見表で詳しく見られます。
申告の準備は何から?手順を順番に
申告が要ると分かったら、次の順番で進めていきます。
- 戸籍を集めて、誰が相続人かを確定させる
- 預金・不動産・株・保険金・借金など、財産と債務を洗い出す
- 土地は路線価や倍率、株は終値などで財産を評価する
- 相続人全員で遺産分割協議をして、協議書を作る
- 相続税を計算し、特例を使う場合は必要書類をそろえる
- 亡くなった人の住所地の税務署に申告書を出す
- 申告期限までに納付する
戸籍集めは、法務局の法定相続情報証明制度を使うと楽になります。一覧図の写しは無料で交付されるので、銀行や相続税の申告で戸籍の束の代わりに使えます。
また、2024年3月からは戸籍の広域交付が始まり、本籍地以外の市区町村窓口でも、親や子などの戸籍をまとめて請求できるようになりました。
財産の洗い出しで見落としやすいのが、家族名義の預金です。名義が子や孫でも、実際は亡くなった人のお金なら相続財産になります。
「母さん名義の通帳、実は父さんが毎年お金を入れてたらしいんだ」
「それ、名義預金って言って、父さんの財産に入るかもしれないよ」
財産の評価はケースで手間が変わる
財産を洗い出したら、1つずつ金額に直していきます。預金だけの家と、土地や株がある家とでは、ここでかかる手間がまったく違うんです。
| 財産の種類 | 評価の仕方 | 手間がかかるケース |
|---|---|---|
| 預貯金 | 亡くなった日の残高(定期預金は経過利息を足す) | 口座が多い、家族名義の預金がある |
| 市街地の土地 | 路線価方式 | 形がいびつ、道路に2面接している |
| 市街地以外の土地 | 固定資産税評価額×倍率 | 農地や山林が混ざっている |
| 建物 | 固定資産税評価額 | 人に貸している(貸家の評価) |
| 上場株式 | 亡くなった日の終値と、その月・前月・前々月の終値平均のうち最も低い価格 | 銘柄が多い |
| 非上場株式 | 会社の規模などで評価方法を使い分け | 家業の会社の株を持っていた |
例えば、亡くなった父が預金2,000万円と自宅だけを持っていたケースなら、評価するのは預金の残高と自宅の土地・建物の3つです。
一方、アパートと家業の会社の株を持っていたケースでは、貸家の評価や非上場株式の評価が加わります。決算書を何期分も読み込む必要があり、自分で進めるのはかなり大変です。
借入金や未払いの税金、葬式費用は財産から差し引けます。ただ、香典返しや四十九日の法要の費用は差し引けないので注意しておきましょう。
申告書の出し方
申告書は紙で出すほか、e-Taxで出すこともできます。そろえる書類はケースによって変わるので、ケース別の必要書類チェック表で確認してみてください。
税額が出る家はいくら?2つのケースで計算
ここからは、税額が出る家の計算を順番に見ていきます。計算は課税価格から基礎控除を引き、残りを法定相続分で分けたと仮定して税額を出し、最後に実際の取り分で割り振る、という順に進みます。
計算例1:子2人で遺産6,000万円の家
まずは母が先に亡くなっていて、子2人が6,000万円を半分ずつ相続するケースです。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 6,000万円 |
| 基礎控除(相続人2人) | 4,200万円 |
| 課税遺産総額 | 1,800万円 |
| 子1人分(法定相続分1/2)900万円に10% | 90万円 |
| 相続税の総額 | 180万円 |
| 子1人あたりの納付税額 | 90万円 |
子1人あたり90万円です。現金で納められる額ですが、遺産の多くが実家の土地だと、手元の預金から払うことになります。
このケースで実家の土地に小規模宅地等の特例が使えると、課税価格が下がり、0円になることもあります。その場合も申告は必要です。
計算例2:妻と子2人で遺産1億円の家
次は、夫が亡くなり、妻と子2人が相続人のケースです。遺産1億円を法定相続分どおり、妻が半分、子が4分の1ずつ相続したとします。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 1億円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 5,200万円 |
| 妻の法定相続分2,600万円に15%−50万円 | 340万円 |
| 子1人の法定相続分1,300万円に15%−50万円 | 145万円(2人分で290万円) |
| 相続税の総額 | 630万円 |
| 妻の納付税額(配偶者の税額軽減) | 0円 |
| 子1人あたりの納付税額 | 157万5,000円 |
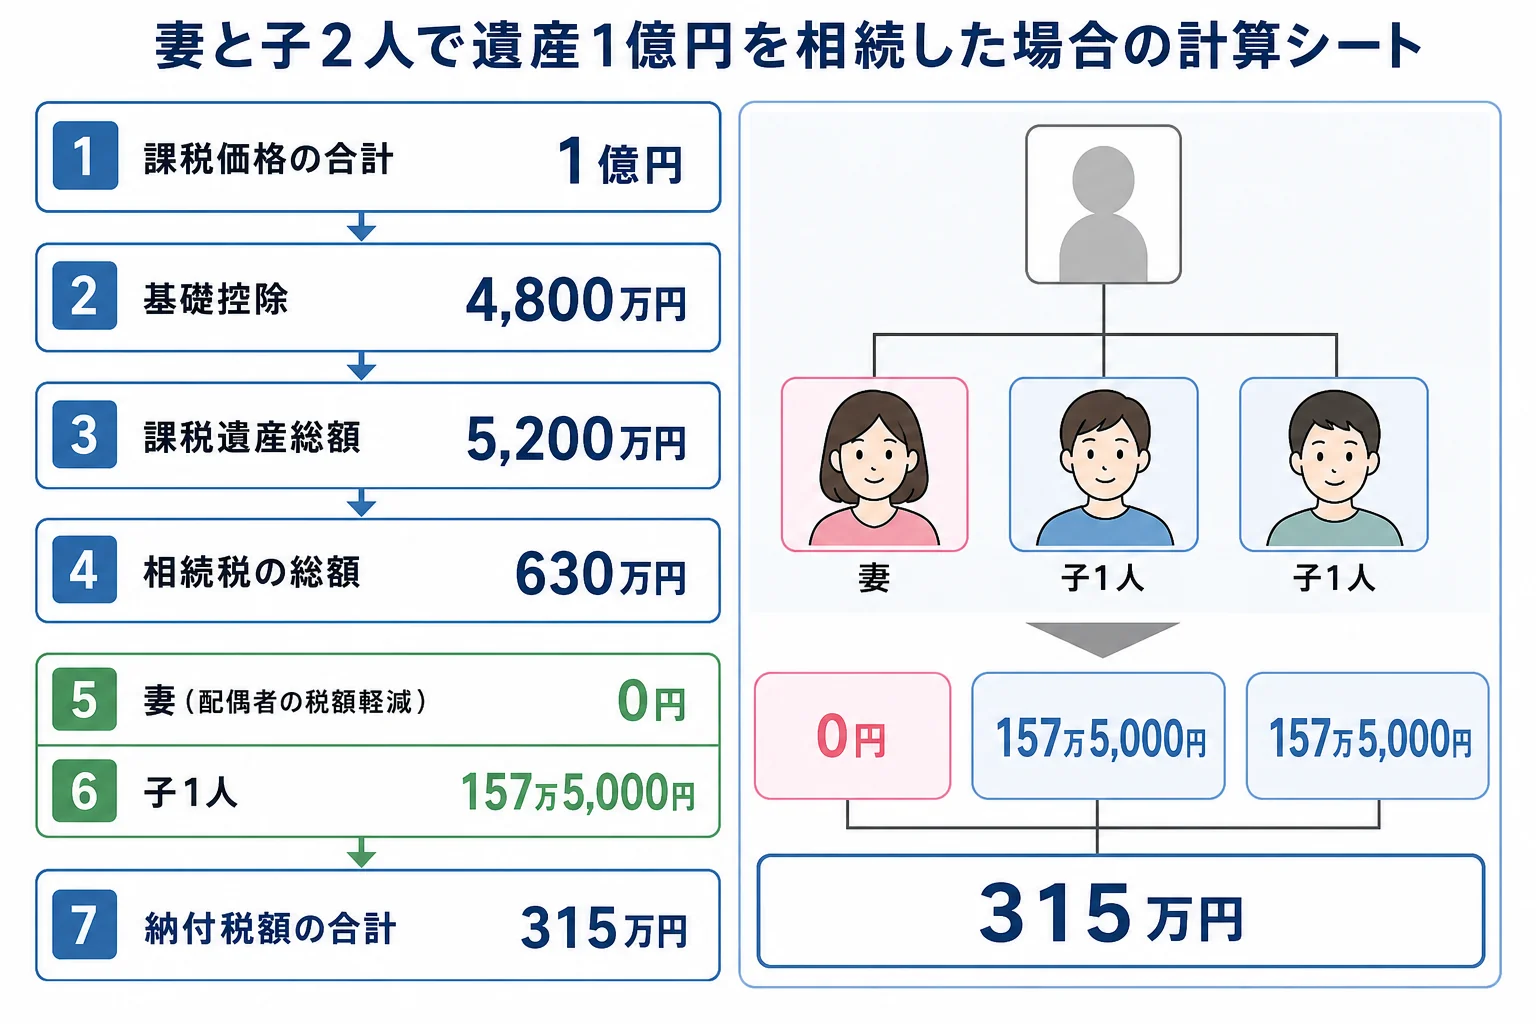
納付税額の合計は315万円です。妻の分は配偶者の税額軽減で0円になりますが、軽減を使うには申告が必要です。
『妻が全部相続すれば、税金はゼロになるの?』と考える方もいますよね。たしかに1億6,000万円までは軽減で0円にできます。
ただ、次に妻が亡くなった時の相続(二次相続)では配偶者の軽減が使えず、子が多くの税金を払うことがあります。今回の申告だけで決めず、二次相続まで見て分け方を考えておきましょう。
| 分け方のケース | 今回の納付税額 | 二次相続で気をつける点 |
|---|---|---|
| 法定相続分どおり(妻1/2) | 315万円 | 妻の財産は5,000万円増える |
| 妻が全部を相続 | 0円 | 妻の財産が1億円増え、次の相続で課税が重くなりやすい |
二次相続まで考えた分け方は、計算が込み入ります。遺産が1億円前後ある、不動産が多い、妻も高齢という家は、税理士に試算してもらうと判断がしやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
分け方がまとまらない、期限に間に合わない時は?
兄弟で意見が合わず、10か月以内に遺産分割がまとまらないこともありますよね。実は、分割がまとまらなくても申告期限は延びません。
この場合は、いったん法定相続分で分けたと仮定して申告します。そのとき「申告期限後3年以内の分割見込書」を出しておくのがポイントです。
分割見込書を出しておけば、あとで分け方が決まった時に、配偶者の税額軽減や小規模宅地等の特例を使って税金を取り戻せます(更正の請求)。
| ケース | 申告の仕方 | 注意 |
|---|---|---|
| 期限内に分割がまとまった | 分割どおりに申告 | 特例・軽減をそのまま使える |
| 期限内にまとまらない | 法定相続分で仮に申告 | 分割見込書を出さないと後で特例が使えない |
| 納めすぎに気づいた | 更正の請求 | 原則、申告期限から5年以内 |
| 申告漏れに気づいた | 修正申告 | 延滞税や加算税がかかることがある |
例えば、父が亡くなり、母と子2人が相続人で、実家を誰が継ぐかで兄弟がもめているケースを考えてみます。10か月の時点で決まらなければ、法定相続分で分けた前提で申告し、分割見込書を添えておきます。
その後、母が実家を相続することで合意できたら、配偶者の税額軽減と小規模宅地等の特例を使って計算し直し、更正の請求で払いすぎた分を取り戻します。
期限を過ぎると、延滞税や無申告加算税がかかることがあります。間に合いそうにない時ほど、まずは仮の申告を期限内に出しておきましょう。
自分で申告する?税理士に頼む?ケース別の目安
相続税の申告は、自分でもできます。財産が預金だけで相続人も少ない家なら、国税庁の手引きを見ながら進める方もいます。
ただ、土地がある家は話が変わります。路線価で評価したり、小規模宅地等の特例の要件を確かめたりと、判断する場面が増えるからです。
| ケース | 自分で申告 | 税理士に頼む目安 |
|---|---|---|
| 財産が預金中心、相続人1〜2人 | 進めやすい | 不安な所だけ相談 |
| 実家の土地があり特例を使う | 判断が増える | 頼むと楽 |
| 賃貸物件・非上場株がある | 評価が難しい | 頼むのが現実的 |
| 分割がまとまらない・期限が近い | 負担が大きい | 早めに相談 |
『いきなり税理士に頼むのは気が引ける』という方は、無料の窓口から始める手もあります。一般的な税の質問なら税務署の電話相談センター、ほかに市区町村の無料相談や税理士会の相談もあります。
ただ、無料相談は時間が限られていて、申告書の作成までは頼めないのが普通です。土地の評価や分け方まで相談したい家は、申告を任せられる税理士を探すほうが早く進みます。
税理士の報酬は自由化されていて公的な基準はありません。遺産総額の0.5〜1%程度が目安と言われることが多いです。
国税庁の資料では、令和6事務年度に相続税の実地調査が9,512件行われ、申告漏れなどが見つかった割合は82.3%でした。財産の漏れを防ぐ意味でも、土地や株がある家は専門家のチェックを受けておくと安心です。
亡くなった後の所得税の申告が必要かどうかは相続した人の確定申告の要否で、納め方は相続税の納付方法の選び方で詳しく解説しています。
実家の土地がある、相続人が多い、期限まで3か月を切っている。どれかに当てはまる家は、申告書の作成から任せられる税理士を探しておくと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の申告書はどこに出しますか?
亡くなった人の住所地を管轄する税務署に出します。相続人が住んでいる地域の税務署ではないので注意しておきましょう。
相続放棄した人も基礎控除の人数に入りますか?
入ります。相続放棄した人も法定相続人の数に数えるので、放棄があっても基礎控除の金額は変わりません。
相続税の申告はe-Taxでもできますか?
できます。2019年10月から、相続税の申告書をe-Taxで出せるようになりました。
申告後に財産が見つかったらどうなりますか?
修正申告をして、不足分の税金を納めます。延滞税や過少申告加算税がかかることがあるので、気づいた時点で早めに手続きしておきましょう。
納めすぎていた時は取り戻せますか?
更正の請求をすれば取り戻せます。期限は原則として法定申告期限から5年以内です。
まとめ
- 最初にやるのは、遺産が基礎控除を超えるかどうかの見極め
- 特例や配偶者の税額軽減で0円になる家も、申告は必要
- 申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内
- 子2人で遺産6,000万円なら子1人90万円、妻と子2人で1億円なら合計315万円
- 分割がまとまらない時は、法定相続分で申告して分割見込書を出しておく