当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から相続した土地が売れて、ほっとしたのもつかの間。『確定申告って、何をどう書けばいいの?』と手が止まっている方も多いですよね。
結論から言うと、相続した土地を売って利益が出たら、売った翌年に確定申告が要ります。使える特例しだいで、書く金額も税額も大きく変わるんです。
この記事では、同じ3,000万円で売ったケースを3つ並べて、申告書に書く数字の違いを見ていきます。
相続した土地を売ったら、わが家は申告が要る?
例えば、亡くなった父から相続した土地を、子が3,000万円で売ったケースです。買った時の金額が分からなければ、取得費は売った金額の5%の150万円にできます。仲介手数料などが100万円なら、譲渡所得は2,750万円です。父が長く持っていた土地なら長期譲渡所得になり、売った年の翌年2月16日から3月15日までに確定申告をします。相続税を納めていれば取得費加算の特例で、古い実家なら空き家の特別控除で、税額を減らせる可能性があります。
相続した土地の取得費と持っていた期間は、亡くなった人のものを引き継ぎます。親が何十年も持っていた土地なら、相続してすぐ売っても長期譲渡所得になるんです。
長期と短期は、売った年の1月1日時点で持っていた期間が5年を超えるかで分かれます。長期なら所得税15%と住民税5%に、復興特別所得税が加わります。
売っても利益が出なかった場合は、譲渡所得の税金はかかりません。ただ、特例を使って0円にする場合は、申告が必要です。
特例あり・なしで、申告書の数字はこう変わる
同じ土地を同じ3,000万円で売った、3つのケースで比べてみます。どれも取得費は5%の150万円、仲介手数料などの譲渡費用は100万円としています。
| ケース | 取得費 | 特別控除 | 譲渡所得(課税される額) | 所得税と復興特別所得税 | 住民税 |
|---|---|---|---|---|---|
| 特例なし(相続税がかからなかった) | 150万円 | なし | 2,750万円 | 421万1,600円 | 137万5,000円 |
| 取得費加算の特例あり | 150万円+加算231万円 | なし | 2,519万円 | 385万7,800円 | 125万9,500円 |
| 空き家の3,000万円特別控除あり | 150万円 | 3,000万円 | 0円 | 0円 | 0円 |
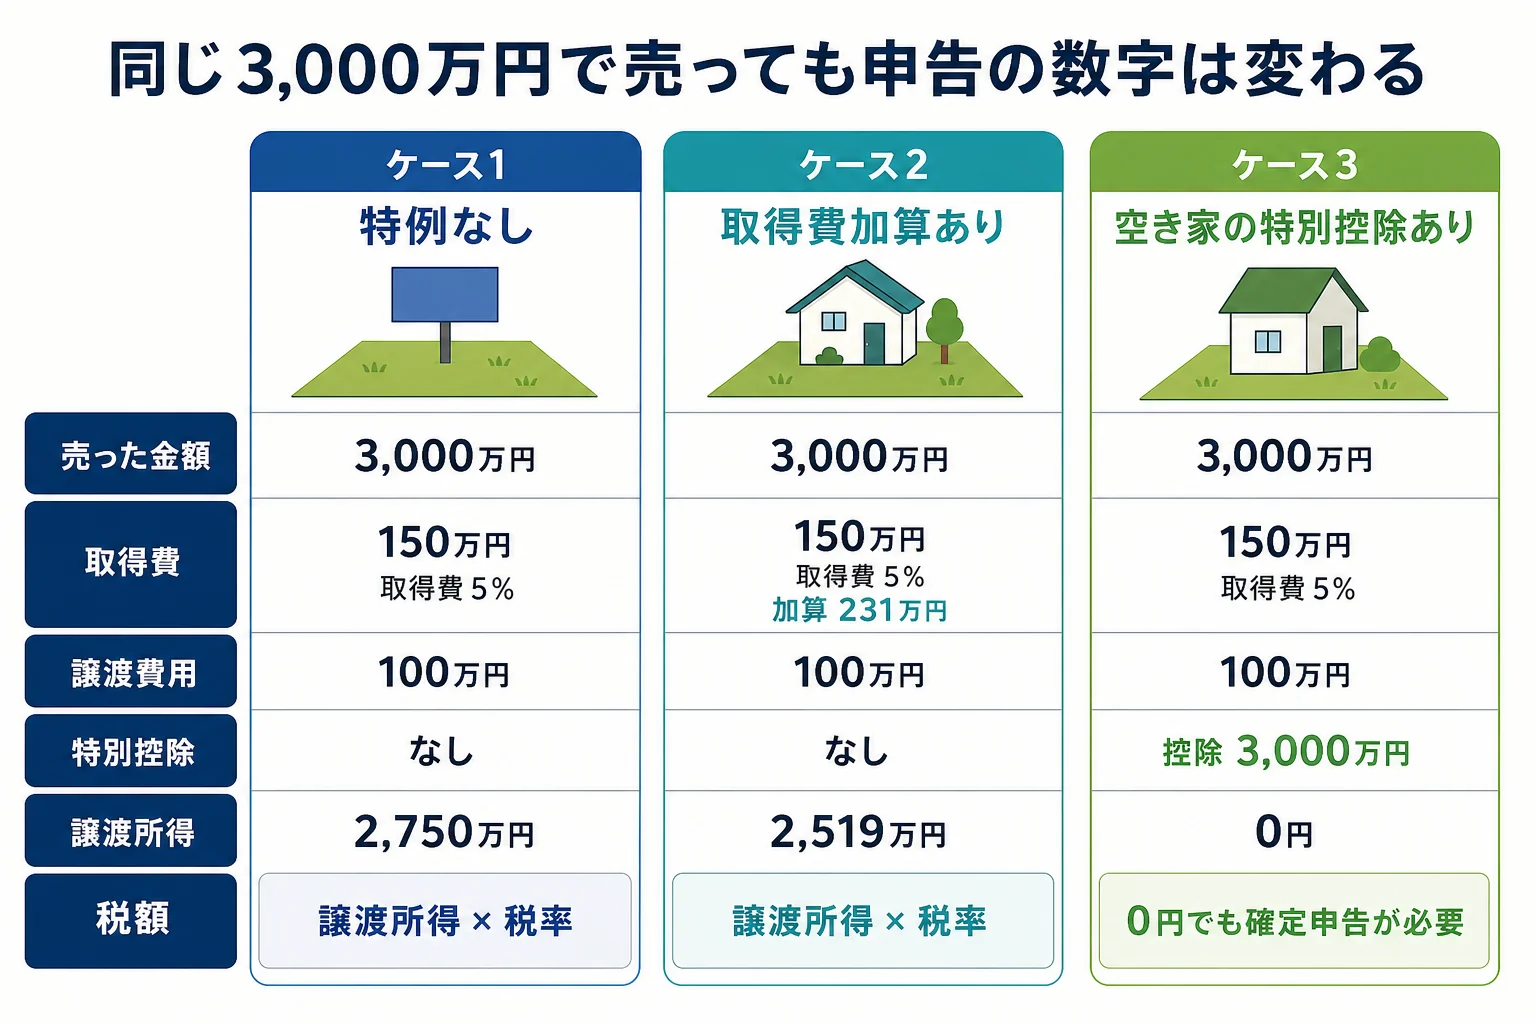
『同じ値段で売ったのに、こんなに違うの?』と驚きますよね。特例を使えるかどうかの確認が、申告の前にじっくり時間をかけたいところです。
取得費加算の特例ありのケース
例えば、子2人が遺産1億円(課税価格)を半分ずつ相続し、兄が受け取った5,000万円のうち3,000万円分がこの土地だったケースです。
基礎控除は4,200万円、相続税の総額は770万円で、兄の相続税は385万円になります。加算できる相続税額は、385万円に土地の評価額3,000万円を掛け、兄が取得した5,000万円で割った231万円です。
この特例は、相続税の申告期限の翌日から3年以内に売った場合が対象です。申告書には「相続財産の取得費に加算される相続税の計算明細書」を付けます。
空き家の3,000万円特別控除ありのケース
一人暮らしだった親の家と土地を売るケースでは、空き家の特別控除が使えることがあります。1981年(昭和56年)5月31日以前に建てられた家が対象で、2027年12月31日までの譲渡が期限です。
2024年1月1日以降の譲渡で相続人が3人以上なら、1人あたりの控除は2,000万円になります。細かな要件や添付書類は国税庁 No.3306で確かめてみてください。
税額が0円になっても、特別控除は申告して初めて使えます。ここは忘れやすいところなので、気をつけておきましょう。
申告書には何を付けて、どう出す?
確定申告書には、売った土地の内容を書いた「譲渡所得の内訳書(土地・建物用)」を付けます。特例を使うなら、それぞれの明細書や証明書類も一緒です。
- 売買契約書と、仲介手数料などの領収書
- 亡くなった人が土地を買った時の契約書(無ければ5%の取得費を使う)
- 相続税の申告書の控え(取得費加算の特例を使う時)
- 譲渡所得の内訳書(土地・建物用)
国税庁の「確定申告書等作成コーナー」で作れば、e-Taxでそのまま送ることもできます。
「スマホだけで出せるの?」
「画面に沿って入力すれば作れます。ただ、特例の明細書は入力項目が多いので、パソコンのほうが落ち着いて進められます」
相続税の申告がまだ終わっていない時は、申告までの10か月の予定表で、売る時期と相続税の申告の順番も確かめておきましょう。
相続税を納めた土地を売る、空き家の特例を使いたい、相続人が3人以上いる。こうしたケースでは、相続税と譲渡所得の両方が分かる税理士に頼むと、特例の取りこぼしを防ぎやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続した土地を売って損が出たら、確定申告はしなくていいですか?
利益が出ていなければ譲渡所得の税金はかからないので、原則として申告しなくても問題ありません。ほかの所得で確定申告をする人は、税理士に扱いを確認しておくと安心です。
取得費が分からない時は、どうしますか?
売った金額の5%を取得費にできます。3,000万円で売ったなら150万円です。古い契約書が見つかれば、実際の金額で計算したほうが有利になることもあります。
取得費加算の特例は、相続税を払っていなくても使えますか?
使えません。土地を相続した人に相続税がかかっていることが条件です。相続税の申告がいるかどうかは5つの質問で判定するフローで確かめられます。
まとめ
- 相続した土地の取得費と持っていた期間は、亡くなった人のものを引き継ぐ
- 3,000万円で売って特例なしなら、譲渡所得は2,750万円
- 相続税を納めていれば、取得費加算の特例で課税される額を減らせる
- 古い実家の空き家なら、3,000万円特別控除で0円になることもある
- 特例で0円になっても、確定申告は要る