当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続の手続きを調べていると、「相続税法第12条」「第24条」のような条文番号が出てきて、急に難しく感じますよね。『法律の本を読まないと分からないの?』と身構える方も多いはずです。
結論から言うと、条文は「自分のケースに関係する数か条」だけ押さえれば十分です。この記事では、よくある相続の場面から、どの条文が関係するのかを逆引きしていきます。
自分のケースには、相続税法のどの条文が関係する?
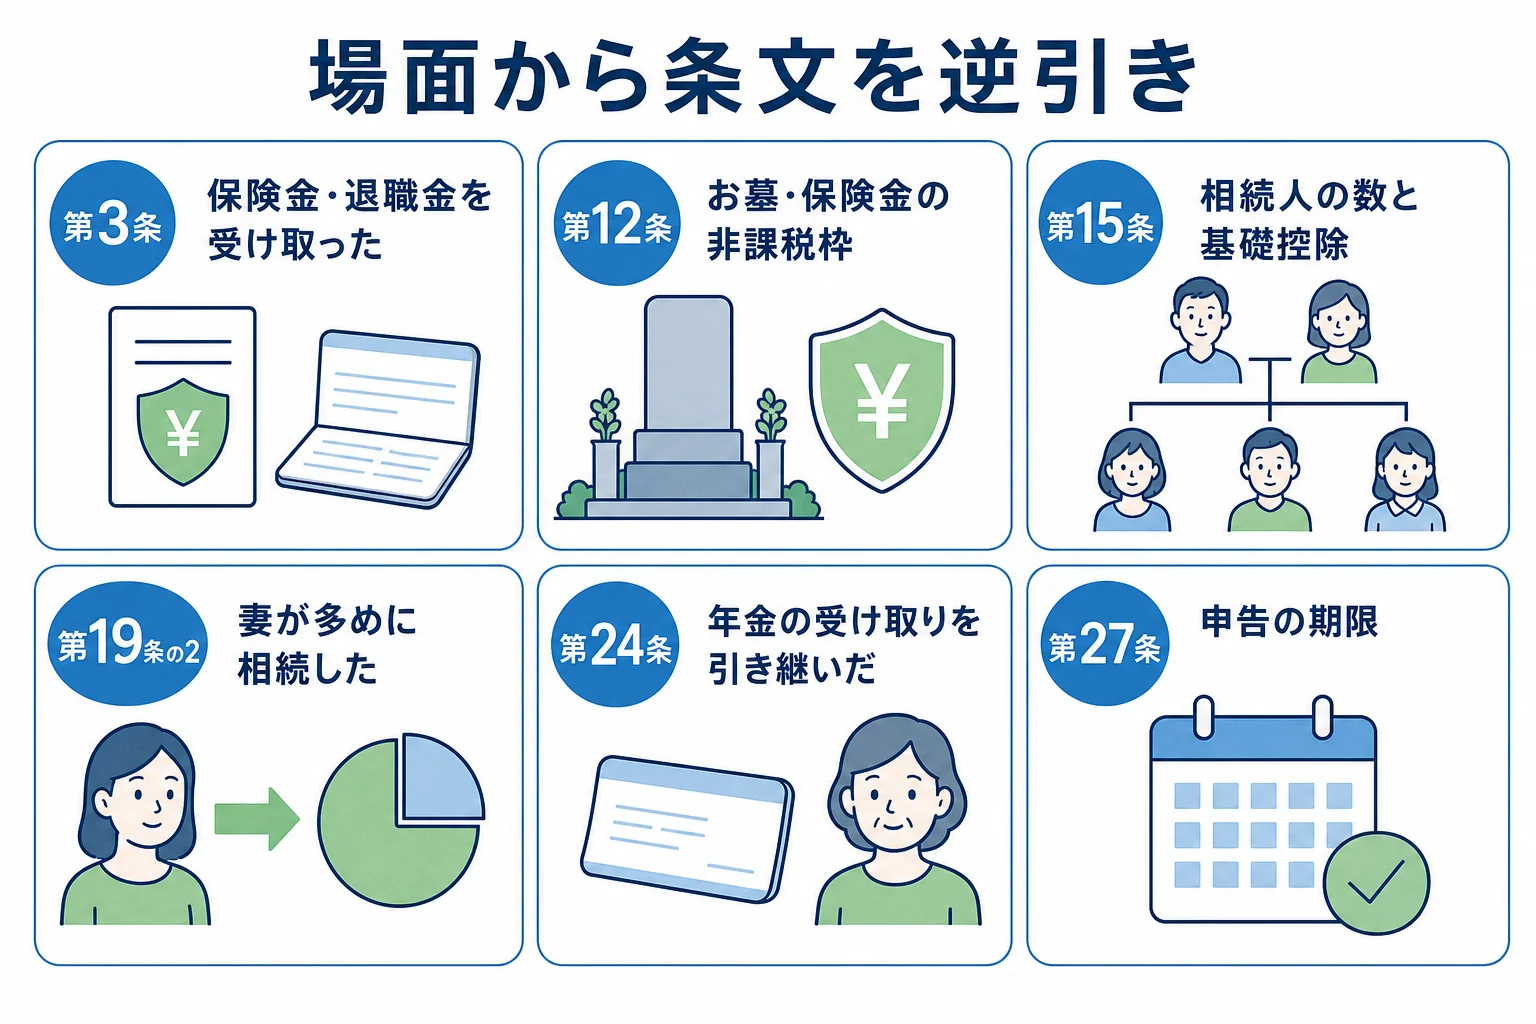
夫が亡くなり、妻が死亡保険金を受け取り、お墓も引き継いだケース。保険金は第3条で相続財産とみなされ、第12条で「500万円 × 法定相続人の数」までが非課税になります。お墓は第12条で非課税財産です。申告の期限は第27条で、亡くなったことを知った日の翌日から10か月以内と決められています。
相続税法は、相続税と贈与税について、誰が・何に・いくら・いつまでに納めるかを決めた法律です。条文の全文は、デジタル庁が運営するe-Gov法令検索の相続税法で読めます。
ただ、最初から順に読むのはおすすめしません。よくある場面から、関係する条文だけ拾っていく方がずっと分かりやすいんです。
| よくある場面 | 関係する条文 | 条文に書かれていること |
|---|---|---|
| 死亡保険金や死亡退職金を受け取った | 第3条 | 相続や遺贈で取得したものとみなす |
| 保険金の非課税枠を使いたい・お墓を相続した | 第12条 | 相続税の課税価格に入れない財産 |
| 相続人が何人いるかで控除が変わる | 第15条 | 遺産に係る基礎控除 |
| 妻が多めに相続した | 第19条の2 | 配偶者に対する相続税額の軽減 |
| 土地や株をいくらで評価するか | 第22条 | 取得した時の時価で評価する |
| 年金の受け取りを家族が引き継いだ | 第24条 | 定期金に関する権利の評価 |
| 申告の期限を知りたい | 第27条 | 相続税の申告書の提出期限 |
検索されることが多い第12条と第24条を、ケースで読んでみます。
第12条:お墓や保険金が非課税になるケース
第12条は「相続税の課税価格に算入しない財産」、つまり非課税財産の一覧です。例えば、墓所や祭具(仏壇など)が入っています。
『立派なお墓を相続したら、税金が高くなる?』と心配する方もいますが、お墓は非課税です。ただし、純金の仏具のように骨董的な価値があるものや投資目的のものは対象外になります。
死亡保険金と死亡退職金の非課税枠も、この第12条に書かれています。どちらも相続人が受け取った分について、それぞれ「500万円 × 法定相続人の数」までが非課税です。
第24条:年金の受け取りを家族が引き継いだケース
第24条は「定期金に関する権利の評価」です。定期金とは、個人年金のように、決まった期間ごとに受け取るお金のことです。
例えば、夫が受け取っていた個人年金を、夫の死後に妻が受取人として引き継いだケース。妻が引き継いだ権利をいくらと評価するかを決めるのが第24条なんです。
評価額は、解約した時の返戻金、一時金で受け取る場合の額、残りの受取額と予定利率から計算した額のうち、いちばん多い額になります。計算は保険会社の資料を見ながら進めるので、税理士に任せる方が多い部分です。
保険金や年金がどの財産に当たるかの判定は、みなし相続財産のケース別判定で詳しく確かめられます。
民法の相続と、相続税法の相続は何が違う?
相続には、民法と相続税法の2つの法律が関わります。民法は「誰が・どれだけ受け継ぐか」、相続税法は「税金をいくら納めるか」を決めています。
同じ言葉でも、2つの法律で扱いが違う所があるんです。
| 場面 | 民法での扱い | 相続税法での扱い |
|---|---|---|
| 子の一人が相続放棄した | 初めから相続人でなかったことになる | 基礎控除の人数には数える |
| 養子が3人いる(実子もいる) | 3人とも相続人 | 基礎控除の人数に入る養子は1人まで |
| 死亡保険金を受け取った | 受取人の財産で遺産ではない | 相続で取得したとみなして課税する |
例えば、妻と子2人のうち子の一人が放棄したケース。民法では相続人は妻と子1人ですが、相続税の基礎控除は3人分の4,800万円で計算します。
「放棄したのに人数に入るの?」
「相続税の計算の時だけは、放棄がなかったものとして数えるんだって」
相続人の範囲そのものは民法で決まります。言葉の基本は被相続人と相続人の違いで確かめてみてください。
相続税基本通達や最高裁の判決は、どう関係する?
条文だけでは細かい扱いが決まらない所は、国税庁の通達が目安になります。相続税法の解釈を示したのが「相続税法基本通達」、財産の評価方法を示したのが「財産評価基本通達」です。
通達は、国税庁が職員に向けて示した取り扱いのルールで、法律そのものではありません。とはいえ、路線価による土地の評価など、実際の申告は通達に沿って行うのが一般的です。
一方で、通達どおりに評価した額が認められなかった最高裁の判決もあります。借入れで不動産を買って評価額を大きく下げた事案で、鑑定による評価で課税したことが認められました。
『通達どおりに計算すれば何でも大丈夫』とは言い切れないということです。相続税対策で大きな買い物をする前や、土地の評価が難しいケースでは、相続税に詳しい税理士に相談しておくと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税法と民法は、どちらを先に見ればいいですか?
先に民法で、誰が相続人か、どう分けるかを確かめます。そのうえで相続税法で、基礎控除や非課税枠、税額を計算する順番が分かりやすいです。
相続税法第12条で非課税になる財産には何がありますか?
墓所・霊びょう・祭具などのほか、相続人が受け取った死亡保険金と死亡退職金のうち、それぞれ「500万円 × 法定相続人の数」までの部分などがあります。
相続税法基本通達に従わないとどうなりますか?
通達は法律ではないので、直ちに違反になるわけではありません。ただ、税務署は通達に沿って確認するので、違う考え方で申告する時は根拠をきちんと示す必要があります。
まとめ
- 相続税法は、相続税と贈与税のルールを決めた法律で、e-Gov法令検索で全文を読める
- 保険金は第3条でみなし相続財産、第12条でお墓や保険金の非課税枠が決まる
- 第24条は、個人年金などの受け取りを引き継いだ時の評価の決まり
- 相続放棄した人も、基礎控除の人数には数えるのが相続税法の考え方
- 通達は目安だが、通達どおりの評価が認められなかった最高裁の判決もある