当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から住宅資金や土地をもらっていたけれど、亡くなった後に借金が見つかった。『生前贈与を受けた自分が、相続放棄なんてしていいの?』と迷いますよね。
結論から言うと、生前贈与を受けた子も相続放棄はできます。この記事では、もらった財産を返す必要があるのか、税金はどう変わるのかを、贈与の受け方ごとに見ていきます。
生前贈与を受けていても、相続放棄はできる?
生前贈与を受けた子でも、相続放棄はできます。もらった財産は原則として返す必要はありません。ただし、相続時精算課税を選んでいた場合や、放棄しても生命保険金を受け取る場合は、相続税の計算に贈与が入ってくることがあります。
生前贈与は、親が生きている間に財産を渡した時点で終わっている取引です。相続放棄は、亡くなった時に残っていた財産と借金を引き継がない手続きです。
この2つは、もともと別の話なんです。だから「贈与を受けたから放棄できない」という決まりはありません。
とはいえ、税金や借金の面では、贈与の受け方によって結論が変わります。ここからはケースごとに分けて確認していきましょう。
もらい方で変わる、放棄した時の扱い
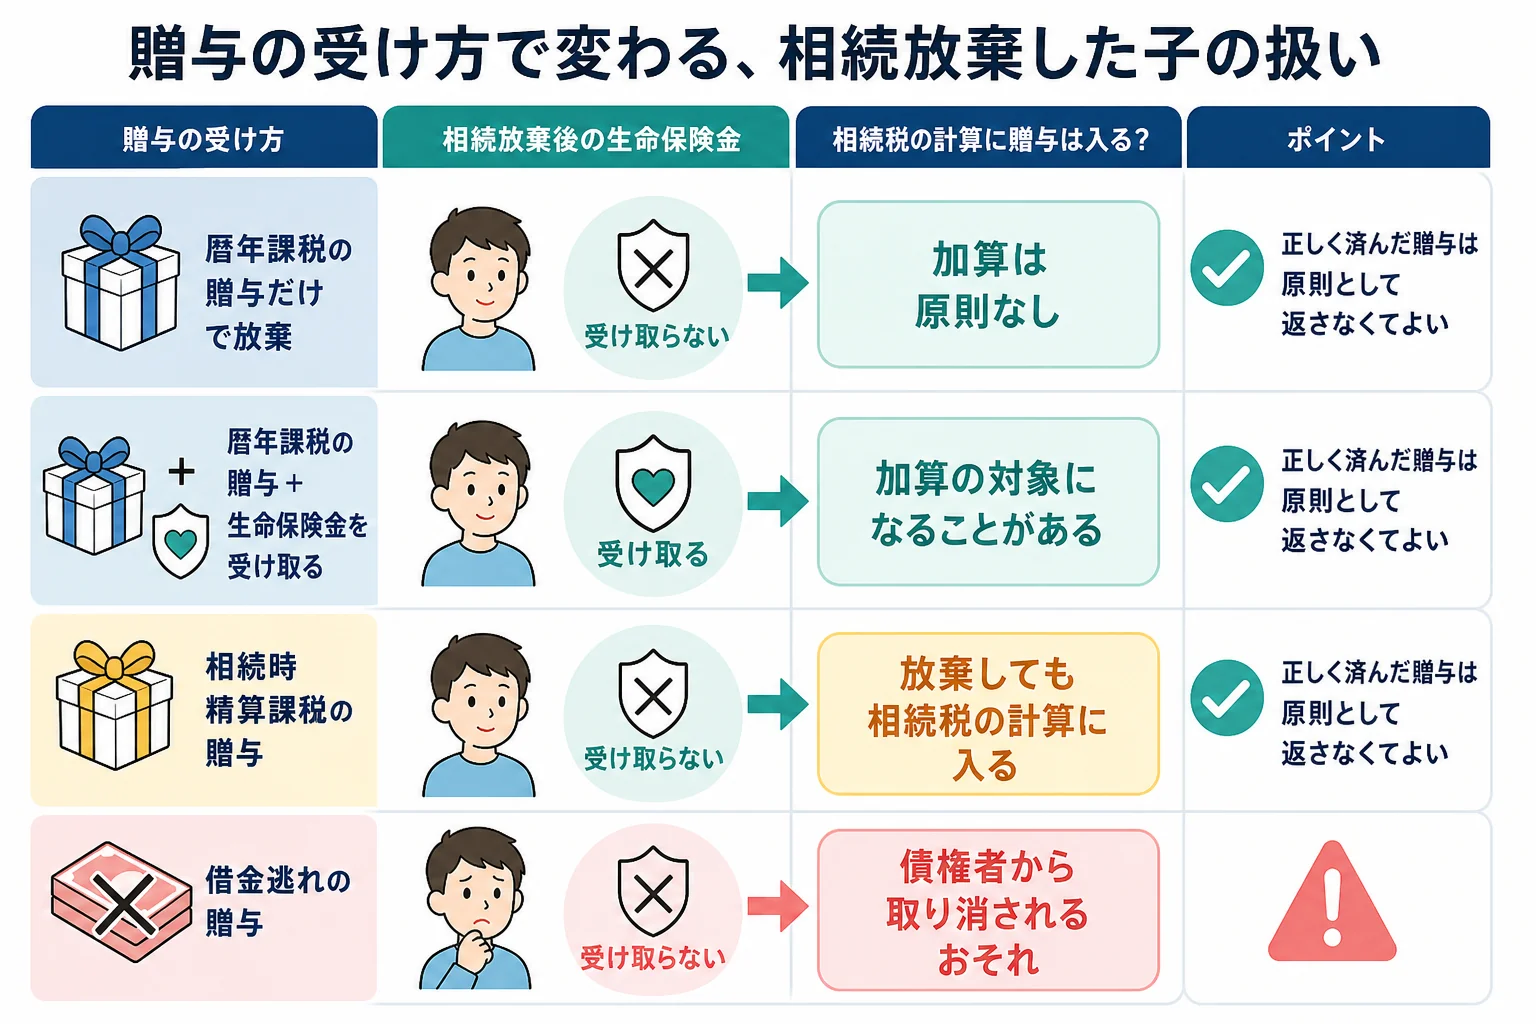
まずは、よくある4つのケースを並べてみます。
| ケース | 相続放棄した時の結論 | 理由・注意 |
|---|---|---|
| 暦年課税で毎年贈与を受けていた。ほかに受け取るものはない | 相続財産への加算は原則としてない | 加算の対象は相続や遺贈で財産を取得した人 |
| 暦年課税で贈与を受け、放棄したが生命保険金も受け取る | 加算の対象になることがある | 保険金は相続等で取得したとみなされる |
| 相続時精算課税を選んで贈与を受けていた | 放棄しても相続税の計算に含まれる | 精算課税の贈与は相続時に精算する仕組み |
| 借金を逃れる目的で、亡くなる直前に土地をもらった | 債権者から贈与を取り消されるおそれがある | 放棄とは別に、贈与そのものが問題になる |
表のとおり、相続放棄をすると「相続財産をもらわない人」になります。この点が、生前贈与加算や持ち戻しの扱いを左右するんです。
7年以内の生前贈与加算は、放棄したらどうなる?
暦年課税で受けた贈与は、亡くなる前の一定期間のものが相続財産に足し戻されます。2024年1月1日以降の贈与から、この期間は3年から7年に延びました。
加算期間は、2027年1月以降の相続から段階的に伸びて、2031年1月以降の相続で7年になります。延びた4年分の贈与は、合計100万円までは加算しません。
ここで大事なのは、加算の対象が「相続や遺贈で財産を取得した人」だという点です。国税庁のNo.4161 贈与財産の加算と税額控除にも、そう書かれています。
相続放棄をして何も受け取らなければ、相続や遺贈で財産を取得しません。そのため、暦年課税で受けた贈与が相続財産に足し戻されることは、原則としてないんです。
例えば、父が亡くなり、母と子2人が相続人になるケースで考えてみます。長男だけが5年前から毎年贈与を受けていて、父の借金を知って放棄したとします。長男が保険金などを何も受け取らなければ、長男の贈与は足し戻しの対象になりません。
一方で、放棄せずに相続した母や次男が父から贈与を受けていれば、その人たちの分は加算の対象になります。同じ家族の中でも、放棄したかどうかで結論が分かれるんです。
放棄しても生命保険金を受け取るケース
ただ、ここに落とし穴があります。生命保険金は放棄しても受け取れますが、相続税の上では相続等で取得したものとみなされます(国税庁No.4114)。
つまり、放棄した子が保険金を受け取ると、遺贈で財産を取得した人と同じ扱いになり、生前贈与加算の対象になることがあるんです。さらに、放棄した人には生命保険金の非課税枠(500万円×法定相続人の数)も使えません。
保険金の受け取り方で税金がどう変わるかは、相続放棄しても生命保険は受け取れるかで詳しく見ています。
相続時精算課税を選んでいた子が放棄したら
相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる制度です。累計2,500万円の特別控除があり、超えた分は一律20%の贈与税がかかります。
この制度で受けた贈与は、亡くなった時に相続財産と合わせて相続税を計算し直す仕組みです。国税庁のNo.4103 相続時精算課税の選択で説明されているとおりです。
だから、精算課税を選んでいた子は、相続放棄をしても精算課税で受けた贈与が相続税の計算に入ります。『放棄すれば税金の話も全部なくなる』とはならないんです。
ただし、2024年1月1日以降は精算課税にも年110万円の基礎控除ができました。この110万円以下の部分は、相続財産に加算されません。
もらった財産を返す必要はある?持ち戻しと詐害行為
「放棄したら、もらった土地も返さないといけないのかな」
「贈与はもう済んでいるから、原則として返す必要はないよ」
この会話のとおり、正しく済んだ贈与は放棄しても返す必要はありません。生前贈与の持ち戻し(遺産分割で、もらった分を取り分に足して計算すること)も、遺産分割に加わる相続人の話です。放棄した人は遺産分割に加わりません。
注意したいのは、親が借金を抱えていて、債権者から逃れるために財産を子へ移したケースです。こうした贈与は、債権者から詐害行為として取り消しを求められることがあります。
また、遺留分の計算では、生前の贈与が含まれることがあります。ほかの相続人との関係でもめそうな時は、早めに弁護士へ相談してみてください。
- 贈与は暦年課税か、相続時精算課税を選んでいたか
- 贈与税の申告が必要な贈与(年110万円超)を、期限内に申告していたか
- 放棄しても受け取る生命保険金や死亡退職金があるか
- 贈与の時期が、親の借金が膨らんだ時期と重なっていないか
- 贈与契約書や振込の記録が残っているか
『放棄するなら、贈与税の申告も要らないのでは?』と思うかもしれません。贈与税の申告は、贈与を受けた年の翌年2月1日から3月15日までです。放棄するかどうかに関係なく、もらった年の分は申告が必要になります。
相続時精算課税を使っていた、放棄しても保険金を受け取る、土地の贈与を受けていた。こうしたケースは放棄しても相続税の申告が要ることがあるので、贈与と相続の両方が分かる税理士に一度見てもらうと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
放棄そのものをするか迷っている時は、相続放棄するか迷った時に確認するポイントから順番に考えてみてください。
よくある質問
生前贈与を受けた子が相続放棄したら、もらった財産を返さないといけませんか?
正しく済んだ贈与なら、原則として返す必要はありません。ただし、借金逃れのための贈与だと、債権者から取り消しを求められることがあります。
相続放棄すれば、7年以内の贈与は相続税に加算されませんか?
放棄して何も受け取らなければ、暦年課税の贈与は原則として加算されません。ただし、生命保険金を受け取ると加算の対象になることがあります。要件を満たすかは税理士に確認してみてください。
相続時精算課税を使った子も相続放棄できますか?
放棄はできます。ただし、精算課税で受けた贈与は放棄しても相続税の計算に含まれます。年110万円の基礎控除以下の部分は加算されません。
相続放棄しても、3年以内の贈与は加算されますか?
加算の対象は相続や遺贈で財産を取得した人です。放棄して何も受け取らなければ、3年以内でも7年以内でも原則として加算されません。保険金を受け取る場合は別なので注意しておきましょう。
まとめ
- 生前贈与を受けた子も相続放棄はできる
- 正しく済んだ贈与は、放棄しても原則として返す必要はない
- 何も受け取らずに放棄すれば、暦年課税の贈与加算は原則としてない
- 放棄しても生命保険金を受け取ると、加算の対象になることがある
- 相続時精算課税の贈与は、放棄しても相続税の計算に入る