当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が月極駐車場を経営していて、急に亡くなってしまった。『人に貸しているんだから、評価は低くなるんでしょ?』と思う方も多いはずです。
結論から言うと、月極駐車場の土地は「自分で使っている土地」と同じ評価になるのが基本です。ただ、要件を満たせば小規模宅地等の特例で評価を半分にできることがあります。
この記事では、駐車場の土地を相続した時の税額のケース比較と、特例が使えるかどうかの分かれ目が分かります。
月極駐車場を相続したら、相続税はいくら?
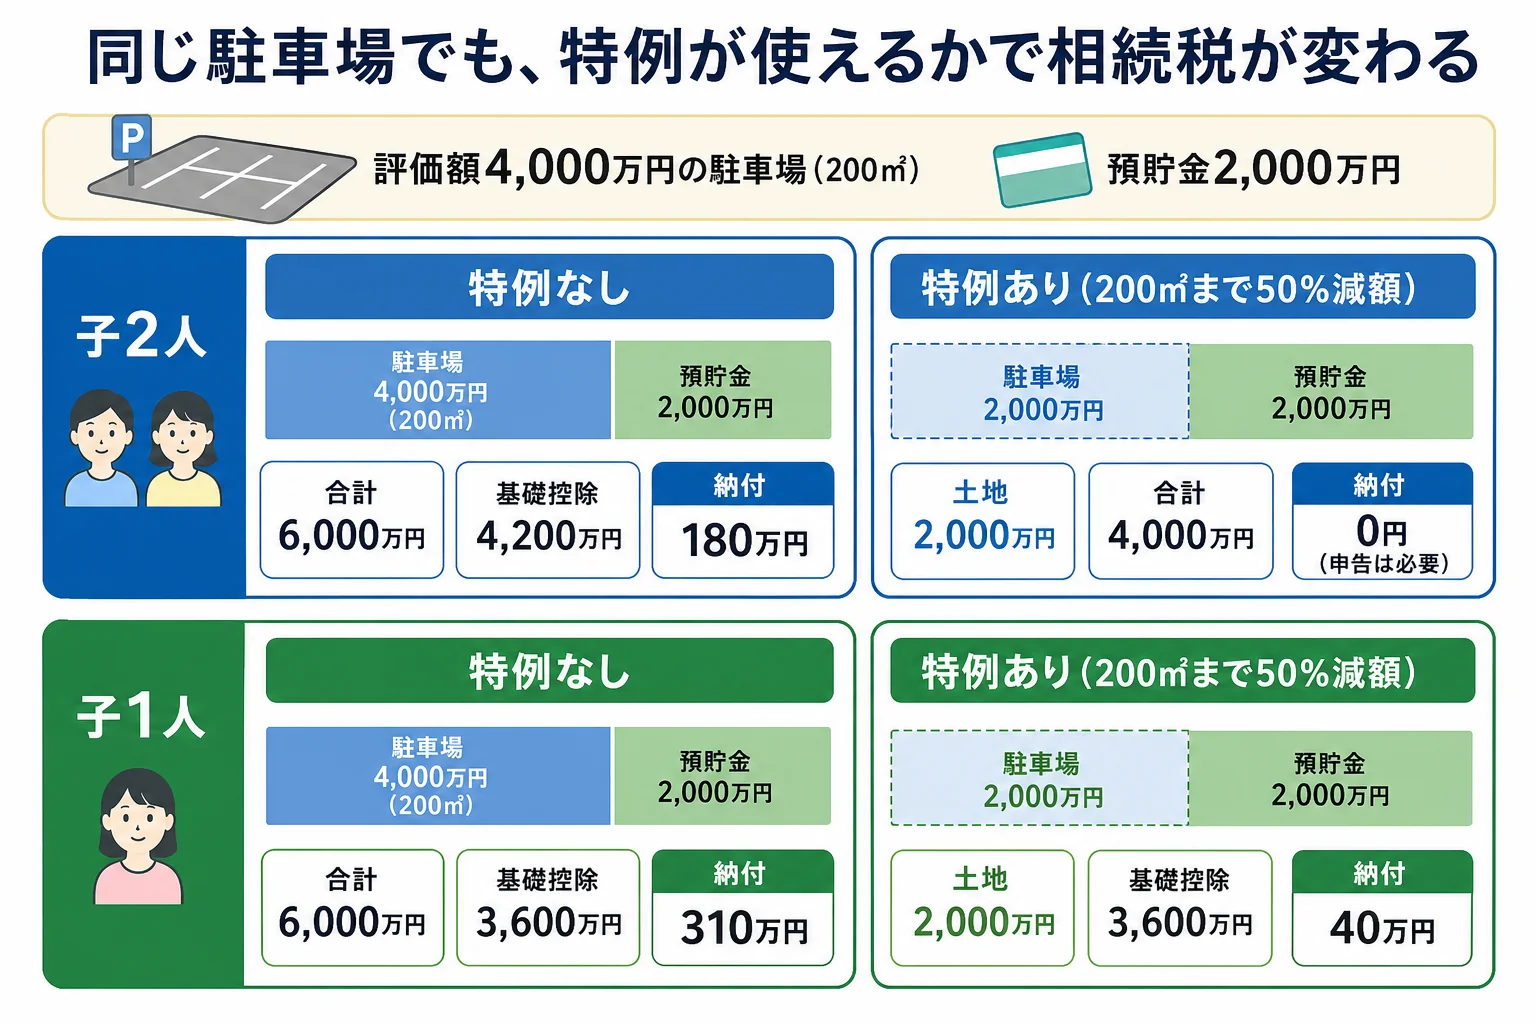
月極駐車場の土地は自用地として評価されます。評価額4,000万円(200㎡)の駐車場と預貯金2,000万円を子2人で相続すると、特例なしで納付額は合計180万円です。貸付事業用宅地等の特例(200㎡まで50%減額)が使えれば土地は2,000万円になり、相続税は0円です(申告は必要)。
例えば、母が先に亡くなっていて、駐車場を経営していた父の財産を子が相続するケースで比べてみます。財産は駐車場の土地(200㎡・自用地としての評価額4,000万円)と預貯金2,000万円です。
| ケース | 駐車場の評価額 | 課税価格の合計 | 基礎控除 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|---|
| 子2人・特例なし | 4,000万円 | 6,000万円 | 4,200万円 | 180万円 | 1人あたり90万円 |
| 子2人・特例あり | 2,000万円 | 4,000万円 | 4,200万円 | 0円 | 特例を使うので申告は必要 |
| 子1人・特例なし | 4,000万円 | 6,000万円 | 3,600万円 | 310万円 | 相続人が1人なので基礎控除が小さい |
| 子1人・特例あり | 2,000万円 | 4,000万円 | 3,600万円 | 40万円 | 特例を使っても税金が残る |
同じ駐車場でも、特例が使えるかどうかで180万円の差がつくんです。子1人のケースでは、特例を使っても40万円の納付が残ります。
『0円なら何もしなくていいよね?』と思いがちですが、ここが大事なところです。特例を使って0円になる時は、申告書を出さないと特例そのものが使えません。
なぜ人に貸しているのに評価が下がらないの?
アパートの敷地なら、借家権の分だけ評価が下がりますよね。でも、月極駐車場は事情が違います。
国税庁の説明では、月極駐車場の契約は「車を一定期間保管することを引き受ける契約」とされています。土地そのものを貸す契約とは性質が違うので、借りている人の権利は土地に及ばないという考え方です。
そのため、月極駐車場の土地は、借りている人の権利を差し引かずに自用地としての価額で評価します。現況はほとんどの場合「雑種地」として扱われ、近くの似た土地の価額をもとに評価します。
ただ、例外もあります。利用者が自分の費用で車庫などを建てることを認める契約の場合は、土地の賃貸借になると考えられます。この時は賃借権の価額を差し引いて評価します。
| 駐車場の形 | 評価の考え方 | 注意 |
|---|---|---|
| 区画を月極で貸しているだけ | 自用地としての価額 | 借りている人の権利は差し引けない |
| 利用者の費用で車庫を建てさせている | 自用地の価額から賃借権を差し引く | 契約内容の確認が要る |
| 親が自宅と一緒に使っていた部分がある | 使い方ごとに分けて評価することがある | 区分が難しいので税理士に相談 |
出典: 国税庁 No.4627 貸駐車場として利用している土地の評価
駐車場でも小規模宅地等の特例が使えるのはどんな時?
実は、小規模宅地等の特例でいう「貸付事業」には駐車場業も入っています。対象になれば、200㎡まで評価が50%下がります。
ただし、どの駐車場でも使えるわけではありません。分かれ目になりやすいのは次のような点です。
| ケース | 特例の見込み | 理由・注意 |
|---|---|---|
| 何年も前から舗装した駐車場を経営していた | 対象になりうる | 申告期限まで事業を引き継ぎ、土地を持ち続けることが条件 |
| 亡くなる2年前に駐車場を始めた | 原則として対象外 | 相続開始前3年以内に新たに貸し始めた土地は除かれる |
| 申告期限の前に駐車場の土地を売った | 対象外 | 申告期限まで持ち続ける必要がある |
| 舗装もなく、土地をそのまま使わせている | 判断が分かれる | 設備の状態や貸し方を税理士に見てもらう |
3年以内に貸し始めた土地でも、3年を超えて事業的な規模の貸付けを続けていた人の土地なら除かれない、という例外もあります。親がほかにもアパートなどを持っていたケースは、ここも確認しておきましょう。
自宅の敷地にも特例を使いたい時は、駐車場と合わせた面積の調整計算があります。どちらに使うと得かは、土地の単価で変わってきます。
出典: 国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例
アパートや区分マンションも持っていた場合は、不動産投資をしていた親の物件と借入の確認ポイントも合わせて見てみてください。
契約者や毎月の賃料は、亡くなった後どうなる?
駐車場の利用者との契約は、親が亡くなっても終わりません。相続人が貸主の立場を引き継ぎます。
困りやすいのが、毎月入ってくる賃料です。例えば、きょうだいの間でこんな話が出ることがあります。
「賃料は親の口座に入り続けてるけど、口座が止まったらどうする?」
「とりあえず振込先を変えたいけど、誰の口座にすればいいの?」
亡くなった後の賃料をどう分けるかは、話し合いで揉めやすいところです。振込先を変える時は、相続人全員で合意してから利用者に案内しておきましょう。
- 利用者の一覧・契約書・管理会社との契約を集める
- 賃料の入金口座と、亡くなった後の入金を記録しておく
- 誰が駐車場を引き継ぐかを遺産分割で決める
- 親の所得税の準確定申告を、相続の開始を知った日の翌日から4か月以内に出す
- 相続税の申告・納付を10か月以内に済ませる(特例を使うなら0円でも申告)
- 土地の相続登記を、取得を知った日から3年以内に行う
準確定申告には、亡くなった年の1月1日から亡くなった日までの駐車場収入が入ります。親が毎年確定申告をしていたなら、前年の申告書の控えが手がかりになりますよ。
事業として引き継ぐ手続き全体は、個人事業主の親が亡くなった時の手続きと期限の一覧でまとめています。
税理士に頼んだ方がいいのはどんなケース?
駐車場の相続は、評価と特例の判断がセットになります。自分で計算すると、特例が使えるのに使わなかった、ということも起こりがちです。
例えば、駐車場の面積が200㎡を超える、自宅の敷地にも特例を使いたい、貸し始めた時期があいまい、というケースは税理士に頼むと楽です。土地評価の経験がある税理士なら、雑種地の評価や面積の調整計算も任せられます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
駐車場の土地を相続後すぐに売りたい場合、特例は使えませんか?
貸付事業用宅地等の特例は、相続税の申告期限まで土地を持ち続け、貸付けを続けることが条件です。申告期限より前に売ると対象外になるので、売る時期は税理士と相談してから決めておきましょう。
駐車場の管理を管理会社に任せていた場合も特例の対象になりますか?
管理を任せていても、親が貸主として駐車場を経営していれば貸付事業に当たる可能性があります。契約の名義と中身で判断が変わるので、要件を満たすかは税理士に確認してみてください。
相続税がかからない時でも、準確定申告は要りますか?
相続税と準確定申告は別の税金です。親に駐車場収入があり、所得税の申告が必要な状態だったなら、相続税とは関係なく4か月以内の準確定申告が必要になります。
まとめ
- 月極駐車場の土地は、借りている人の権利を差し引かない自用地として評価する
- 評価額4,000万円の駐車場と預貯金2,000万円なら、子2人で特例なし180万円、特例ありで0円
- 駐車場業も貸付事業用宅地等の特例(200㎡まで50%減額)の対象になりうる
- 3年以内に貸し始めた土地や、申告期限前に売った土地は原則として対象外
- 特例を使って0円になる時も申告が必要