当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
独身だった姉が亡くなった。親はもういないし、兄も先に亡くなっている。誰が相続人になって、何から手をつければいいのか分からない。そんな状況の方もいるはずです。
結論から言うと、このケースでは残っている兄弟姉妹と、亡くなった兄弟姉妹の子(甥・姪)が一緒に相続人になります。この記事では、家族の残り方が違うケースごとに、相続分と手続きの進め方を見ていきます。
独身の姉が亡くなったら、甥や姪も相続人になる?
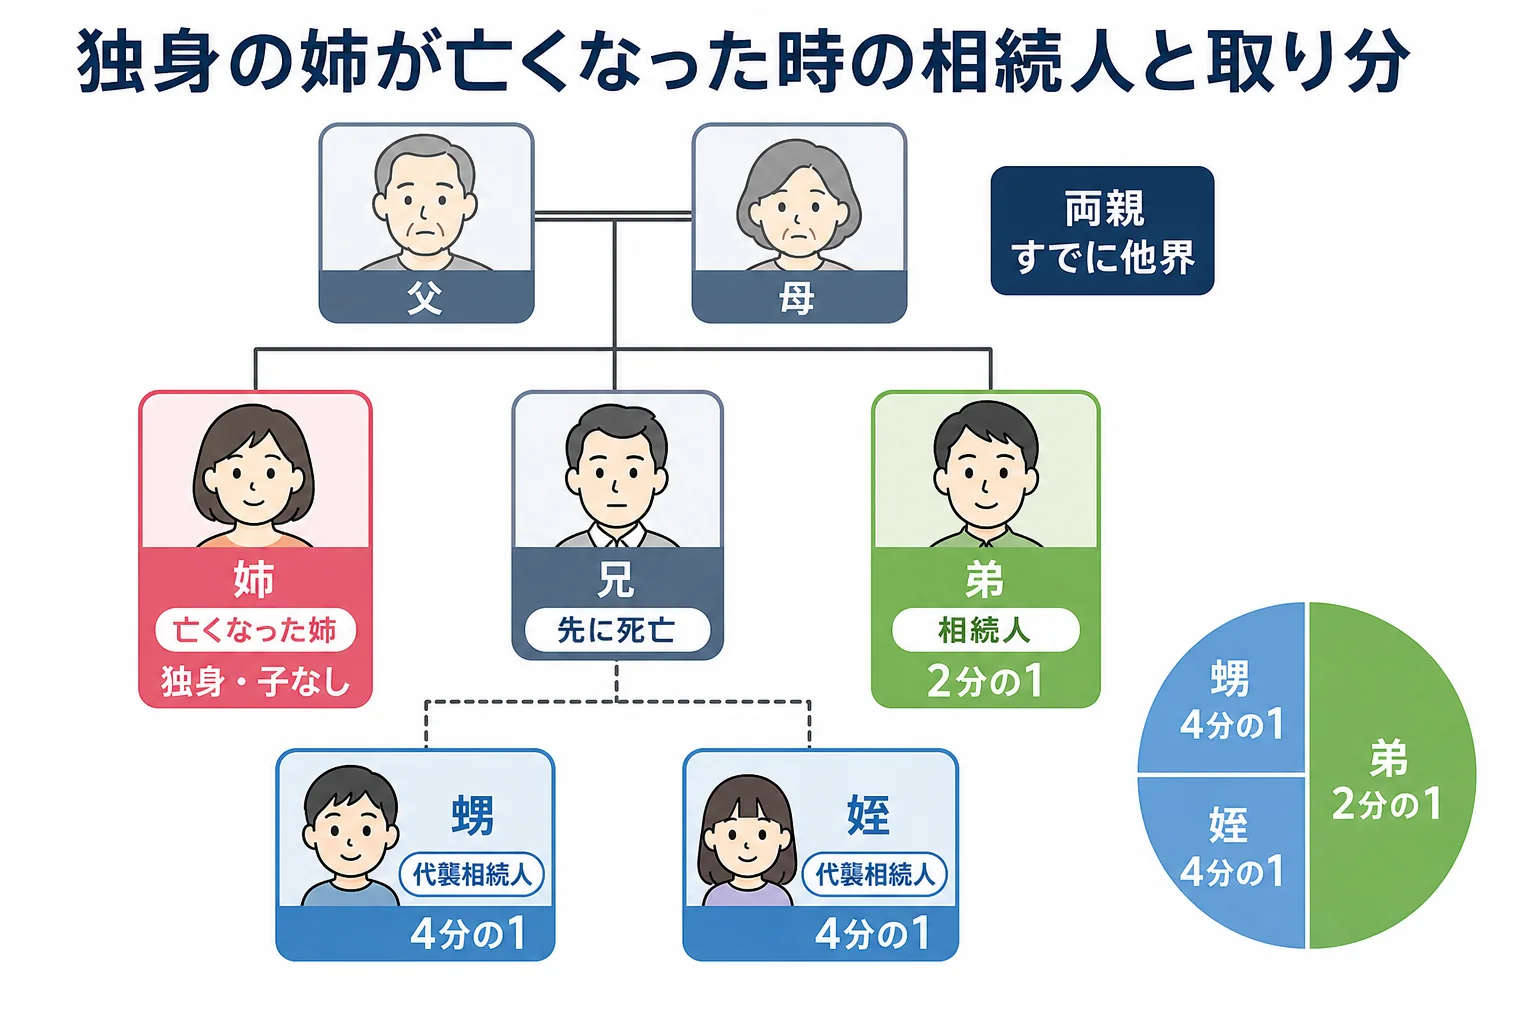
例えば、独身で子のいない姉が亡くなり、両親はすでに他界、弟(自分)が健在で、兄は先に亡くなって兄の子(甥・姪)が2人いるケースです。相続人は弟・甥・姪の3人で、相続分は弟が2分の1、甥と姪が4分の1ずつです。手続きは、姉と両親の戸籍をそろえて相続人を確定させるところから始まり、3人全員で遺産の分け方を話し合います。
配偶者も子もいない人が亡くなり、親も祖父母も亡くなっていると、兄弟姉妹が相続人です。
兄弟姉妹のうち先に亡くなった人がいれば、その子である甥・姪が代わりに相続します。これを代襲相続といいます。
甥・姪は、亡くなった兄弟姉妹の取り分をそのまま引き継ぎます。兄の子が2人なら、兄の取り分を2人で半分ずつ分ける形です。
ただ、兄弟姉妹の代襲相続は甥・姪までです。甥や姪も亡くなっていても、その子(姪孫)は相続人になりません。子の代襲(孫・ひ孫と続く)との違いなので、気をつけておきましょう。
ケース別に、相続人と相続分を比べると?
同じ「独身の姉が亡くなった」でも、兄弟の残り方で相続人は変わります。
| ケース | 相続人 | 相続分 |
|---|---|---|
| 弟が健在、兄は死亡(子2人) | 弟・甥・姪 | 弟2分の1、甥と姪が4分の1ずつ |
| 兄弟全員が死亡、兄の子が2人 | 甥・姪 | 2分の1ずつ |
| 兄も死亡、甥も死亡(甥の子がいる) | 弟と姪 | 甥の子は代襲しない。弟と姪で分ける |
| 父が違う兄弟(半血)がいる | 全血の兄弟と半血の兄弟 | 半血の兄弟は全血の2分の1 |
| 母が健在 | 母のみ | 兄弟姉妹・甥姪は相続人にならない |
例えば3行目は、兄の子2人のうち甥が先に亡くなっているケースです。甥の子は相続人にならないので、兄の取り分は姪1人が引き継ぎます。
ほかの家族のパターンは法定相続人を家族図で確認する記事でも見られます。
手続きはどの順番で進める?
『甥や姪に連絡しないといけないの?』と気が重くなりますよね。相続人全員がそろわないと、遺産の分け方は決められないんです。
- 死亡届(死亡を知った日から7日以内)と葬儀
- 姉の出生から死亡までの戸籍と、両親の出生から死亡までの戸籍を集め、兄弟姉妹を確定する
- 亡くなった兄の出生から死亡までの戸籍で、甥・姪を確定する
- 預金・不動産・借金などの財産を調べる
- 借金が多ければ、3か月以内に相続放棄を検討する
- 相続人全員で遺産分割協議をし、協議書に署名・押印する
- 相続登記(不動産を取得したと知った日から3年以内)と、預金の解約
- 遺産が基礎控除を超えるなら、10か月以内に相続税の申告と納付
戸籍集めが大きな山場
兄弟姉妹の相続では、親の戸籍までさかのぼる必要があるので、戸籍の量が多くなります。親に別の子(異母・異父の兄弟)がいないかを確かめるためです。
本籍地以外の窓口でまとめて請求できる広域交付は、本人・配偶者・父母・子など直系の戸籍が対象です。姉や兄の戸籍は、本籍地の市区町村に請求することになります。
集めた戸籍は、法務局の法定相続情報証明制度で一覧図にしておくと便利です。写しは無料で交付され、銀行や相続登記で戸籍の束の代わりに使えます。
甥・姪への最初の連絡
甥・姪とは普段ほとんど会っていない、ということも多いですよね。いきなり財産の話をするより、まず姉が亡くなったことと、甥・姪も相続人になることを伝えるところから始めてみてください。
「叔母さんが亡くなって、あなたも相続人になるの。財産の一覧ができたら送るね」
こんな一言から入ると、相手も構えずに受け止めやすくなります。
姉が賃貸に住んでいた時の片付け
姉が一人暮らしで賃貸住宅に住んでいた場合、部屋の明け渡しや遺品の整理も相続人の仕事になります。家賃は解約まで発生するので、家主や管理会社には早めに連絡しておきましょう。
ただ、ここで気をつけたいことがあります。財産を処分したり使ったりすると、単純承認とみなされて相続放棄ができなくなることがあるんです。
『部屋を空けないと迷惑がかかるし…』と焦る気持ちは自然です。借金があるかもしれない時は、価値のある物を勝手に売ったり捨てたりする前に、相続人どうしで方針を決めておきましょう。
遺産分割協議書は全員の署名・押印で
分け方が決まったら、遺産分割協議書を作ります。弟・甥・姪の全員が署名し、実印で押印して、印鑑証明書を添えるのが一般的です。
甥・姪が遠方に住んでいるなら、協議書を郵送で回して署名・押印してもらう形でも進められます。
遺言があった場合は?
姉が遺言を残していたら、基本は遺言どおりに分けます。兄弟姉妹と甥・姪には遺留分が無いので、「全部を弟に」という遺言でも、甥・姪は取り分を請求できません。
自筆証書遺言が見つかった時は、家庭裁判所の検認が要ります。法務局で保管されていたものや公正証書遺言なら検認は要りません。
寄付の遺言が残されていることもあります。寄付の遺言の扱いはおひとりさまが寄付する時の遺言の書き方で触れています。
相続税はかかる?
基礎控除は3,000万円+600万円×法定相続人の数です。弟・甥・姪の3人なら4,800万円です。
兄弟姉妹と甥・姪は、相続税が2割加算になります。代襲相続した甥・姪も対象です。
例えば、ポイントのケースで遺産が6,000万円、弟・甥・姪が法定相続分どおりに分けたとします。課税遺産総額は1,200万円、相続税の総額は120万円です。2割加算後の納付額は、弟が72万円、甥と姪が36万円ずつになります。
| 相続人 | 取得額 | 納付額(2割加算後) |
|---|---|---|
| 弟(2分の1) | 3,000万円 | 72万円 |
| 甥(4分の1) | 1,500万円 | 36万円 |
| 姪(4分の1) | 1,500万円 | 36万円 |
甥・姪だけが相続人になるケースなど、ほかの計算例は甥や姪が叔父叔母から相続する時の相続税で計算例を出しています。
相続人が離れて住んでいる、甥・姪と話したことがほとんど無い、姉の自宅の土地がある。こうしたケースは、相続税の申告が要るかの判定から税理士に頼むと、期限までの段取りがぐっと楽になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
姉に借金があったかもしれません。どうすればいいですか?
借金も相続の対象です。相続の開始を知った時から3か月以内なら、家庭裁判所に相続放棄を申し立てられます。調べが間に合わない時は、期間の伸長を申し立てることもできます。
甥や姪の一人が話し合いに応じてくれません。
遺産分割協議は相続人全員の合意が必要です。まとまらなければ、家庭裁判所の調停を使うことができます。
相続放棄をしたら、次は誰が相続人になりますか?
甥・姪が放棄すると、その人は初めから相続人でなかったことになります。ほかに兄弟姉妹や甥・姪がいれば、その人たちで分けることになります。
まとめ
- 親が亡くなっていれば兄弟姉妹が相続人。先に亡くなった兄弟姉妹の分は甥・姪が代襲する
- 兄弟姉妹の代襲は甥・姪まで。甥・姪の子は相続人にならない
- 姉と両親の戸籍をさかのぼって相続人を確定し、全員で遺産分割協議をする
- 兄弟姉妹と甥・姪には遺留分が無いので、遺言があれば基本は遺言どおり
- 甥・姪が受け取る分も相続税は2割加算になる