当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
社長だった親が亡くなり、会社の株を兄弟で相続することになった。会社を継ぐのは長男だけど、『株は兄弟で平等に分けるべき?』と迷いますよね。
結論から言うと、株を兄弟で均等に分けると、会社の大事なことを後継者1人で決められなくなります。一方で後継者に集めると、ほかの兄弟の遺留分が問題になりやすいんです。この記事では、兄弟3人のケースで、分け方ごとの違いを数字で見ていきます。
同族会社の株、兄弟で均等に分けるとどうなる?
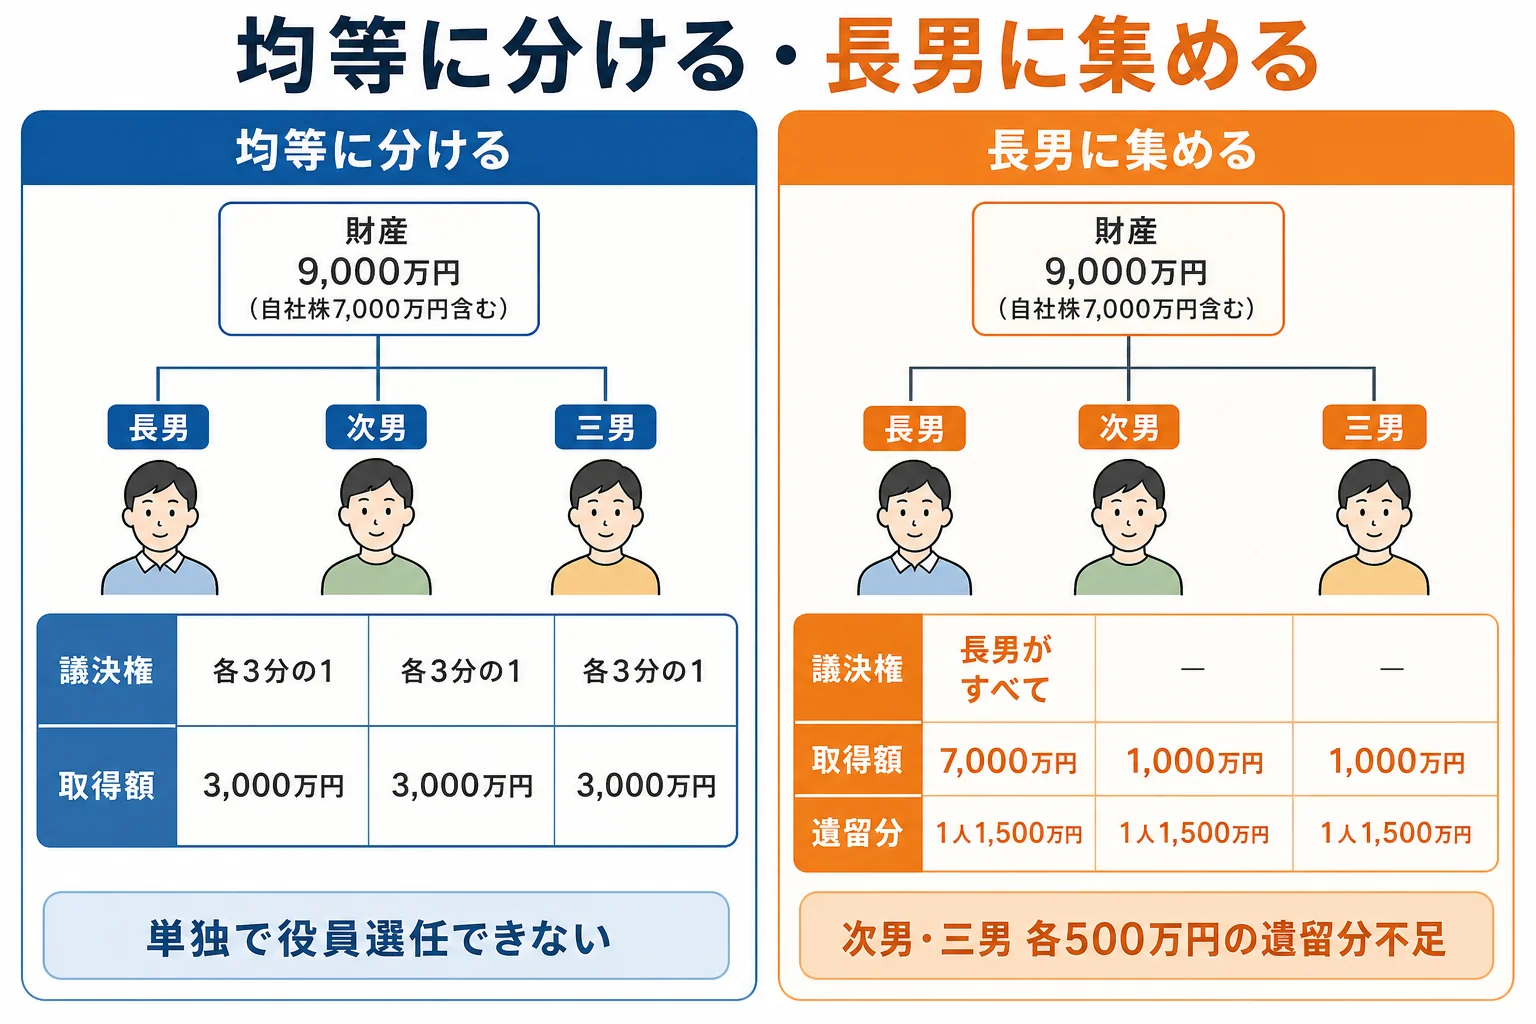
兄弟3人で株を均等に分けると、後継者の持ち分は3分の1になり、役員の選任(議決権の過半数)も、定款変更や解散(議決権の3分の2以上)も1人では決められません。会社を継ぐ人に株を集めるなら、遺言や代償金で、ほかの兄弟の遺留分まで見ておく必要があります。
非上場の同族会社の株も、預金や不動産と同じく遺産分割の対象です。分け方が決まるまでは、兄弟全員で株を共有している状態になります。
共有の株で議決権を使うには、兄弟の中から権利を使う人を1人決めて、会社に知らせる必要があります(e-Gov法令検索「会社法」第106条)。話し合いがまとまらないと、株主総会で議決権を使えない状態が続くことも。
株主総会で決められることは、持っている議決権の割合で変わります(会社法第309条・第341条)。
| 後継者の持ち分のケース | 1人で決められること | 注意 |
|---|---|---|
| 3分の1(兄弟3人で均等) | 単独では決められない | 役員の選任にも兄弟の協力が要る |
| 過半数〜3分の2未満 | 役員の選任・解任などの普通決議 | 定款変更・事業譲渡・解散は決められない |
| 3分の2以上 | 定款変更・事業譲渡・解散などの特別決議まで | ほかの兄弟の遺留分は別に考える |
『兄弟仲はいいから、均等でも大丈夫』と思う方も多いはずです。ただ、兄弟の次の代、さらにその次へと相続が続くと、株を持つ人は増えていきます。
会社に関わらない親族が株主になると、配当や株の買取りを求められる場面も出てきます。分散は一度起きると、元に戻すのが大変なんです。
長男に株を集めたら、相続税と遺留分はどうなる?
例えば、社長だった父が亡くなり(母はすでに他界)、子3人が相続するケースです。財産は自社株7,000万円と、自宅・預金の2,000万円、合わせて9,000万円とします。
非上場株式の評価額は、類似業種比準方式・純資産価額方式・配当還元方式を要件で使い分けて決まります。ここでは評価した結果が7,000万円だったとして計算します。
兄弟3人で均等に分けた場合と、長男に株を集めた場合
| 計算の段階 | 均等に分ける | 長男に株を集める |
|---|---|---|
| 課税価格の合計 | 9,000万円 | 9,000万円 |
| 基礎控除(相続人3人) | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 4,200万円 | 4,200万円 |
| 子1人の法定相続分(1/3)1,400万円の税額 | 160万円 | 160万円 |
| 相続税の総額 | 480万円 | 480万円 |
| 長男の取得額と納付額 | 3,000万円・160万円 | 7,000万円・373万3,300円 |
| 次男の取得額と納付額 | 3,000万円・160万円 | 1,000万円・53万3,300円 |
| 三男の取得額と納付額 | 3,000万円・160万円 | 1,000万円・53万3,300円 |
相続税の総額は、分け方を変えても480万円のままです。変わるのは、誰がいくら払うかなんです。
長男に株を集めると、長男1人で373万3,300円を納めることになります。株は売りにくい財産なので、納税資金をどう用意するかも一緒に考えておきましょう。
次男・三男の遺留分は足りている?
子が相続人の場合、全体の遺留分は財産の1/2で、それを法定相続分どおり3人で分けます。このケースでは1人あたり9,000万円×1/2×1/3=1,500万円です。
| 兄弟 | 遺留分 | 長男に株を集めた時の取得額 | 不足 |
|---|---|---|---|
| 長男 | 1,500万円 | 7,000万円 | なし |
| 次男 | 1,500万円 | 1,000万円 | 500万円 |
| 三男 | 1,500万円 | 1,000万円 | 500万円 |
次男・三男は、それぞれ500万円の遺留分侵害額を長男に請求できる状態です。2019年7月1日以降の相続では、請求は株ではなく金銭で行います。
請求できる期間は、相続の開始と侵害を知った時から1年、相続開始から10年です。
「株は全部、兄さんが持てばいい。でも、ぼくらの分はお金で考えてほしい」
「会社のお金じゃなくて、ぼく個人で用意しないといけないんだね」
後継者に株を集める方法を比べると?
後継者に株を集める方法はいくつかあります。それぞれ、ほかの兄弟への配慮の仕方が違います。
| 方法 | 内容 | 注意 |
|---|---|---|
| 遺言で株を後継者に残す | 親が生前に遺言を書いておく | 遺留分を下回る兄弟には、別の財産か金銭の手当てを考えておく |
| 代償分割 | 後継者が株を取得し、ほかの兄弟に現金を払う | 後継者個人に現金が要る |
| 生前贈与 | 親が生きているうちに後継者へ少しずつ株を移す | 贈与税と、相続前の贈与の加算(2024年以降の贈与は段階的に7年へ延長)を確認する |
| 相続人等に対する売渡請求 | 定款に定めがあれば、相続で株を取得した人に会社が売渡しを求められる | 株主総会の特別決議が要り、会社に買取りのお金が要る |
| 事業承継税制 | 要件を満たすと、後継者が取得した株の相続税の納税が猶予される | 要件と期限は改正されることがあるので国税庁で確認する |
売渡請求は会社法第174条・第175条で定められていて、売渡しを求められる株主は、その決議で議決権を使えません(e-Gov法令検索「会社法」)。定款にこの定めがあるかは、まず確かめておきたいところです。
事業承継税制(法人版)は、国税庁のタックスアンサーで制度の概要が案内されています(国税庁 タックスアンサー No.4148「非上場株式等についての相続税の納税猶予及び免除の特例等(法人版事業承継税制)」)。使えるかどうかは、要件を満たすかを税理士に確認を。
社長が会社にお金を貸していた場合は、その貸付金も相続財産です。株と一緒にどう分けるかは社長が会社に貸していたお金の相続税も見ておきましょう。
- 会社の株主名簿で、親と兄弟がそれぞれ何株持っているか
- 定款に、株の譲渡制限や相続人への売渡請求の定めがあるか
- 自社株の評価額(評価方式で金額が大きく変わる)
- 親の遺言があるか、生前に株を贈与していたか
- 後継者が代償金や納税資金を用意できるか
遺産分割がまとまらない時は、どうなる?
『兄弟で意見が分かれて、話し合いが進まない…』というケースもありますよね。
遺産分割協議は相続人全員の合意が必要です。まとまらなければ、家庭裁判所の調停、さらに審判へと進みます。
その間も株は兄弟の共有のままなので、株主総会での議決権の使い方を決めるのにも手間がかかります。会社の経営を止めないためにも、株の分け方だけでも先に合意できないか話し合ってみてください。
相続税の申告期限(10か月以内)までに分割がまとまらない時は、法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておく方法もあります。
自社株の評価、遺留分の計算、納税資金の手当てを同時に考える必要があるケースでは、会社の株の評価に慣れた税理士に入ってもらうと話し合いの材料がそろいます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
株を集めても、会社を継ぐ人がそもそもいない場合は考え方が変わります。そのケースは後継者がいない会社の社長が亡くなった時の会社と株で取り上げています。
よくある質問
同族会社の株を兄弟で分けると、相続税は変わりますか?
相続税の総額は分け方を変えても同じです。変わるのは各人の納付額で、株を多く取得した人ほど納める額が増えます。
遺言で全部の株を長男に残せば、ほかの兄弟は何も言えませんか?
亡くなった親の子どもには遺留分があります。遺留分を下回る兄弟は、相続開始と侵害を知った時から1年以内(相続開始から10年まで)なら、長男に金銭で請求できます。
遺産分割がまとまるまで、株主総会はどうなりますか?
株は兄弟の共有になり、議決権を使う人を1人決めて会社に知らせる必要があります。決まらないと議決権を使えない状態になることがあるので、早めに話し合っておきましょう。
まとめ
- 兄弟3人で均等に分けると、後継者は単独で役員の選任も決められない
- 役員の選任は議決権の過半数、定款変更や解散は3分の2以上が目安になる
- 子3人で財産9,000万円なら、相続税の総額は分け方に関係なく480万円
- 長男に自社株7,000万円を集めると、次男・三男はそれぞれ500万円の遺留分不足になる
- 遺言・代償分割・生前贈与・売渡請求・事業承継税制を組み合わせて考える