当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなり、母は元気に実家で暮らしている。『自宅はとりあえず母の名義にしておけばいいよね』と考えるご家族は多いはずです。
結論から言うと、父の相続だけを見れば、母が自宅を相続するのが相続税をもっとも抑えやすい形です。ただ、母が亡くなった時の「二次相続」まで足すと、全部を母に集めるのが得とは限りません。
この記事では、自宅と預貯金の分け方を3通り比べて、二次相続まで含めた税額の違いが分かります。
父が亡くなって母が健在なら、自宅は誰の名義がいい?
父の相続では、母が自宅を相続すれば小規模宅地等の特例で土地の評価が80%下がり、相続税は0円にできることが多いです(申告は必要)。ただし母に預貯金まで全部集めると、母が亡くなった時に子の税額がふくらみます。「自宅は母、預貯金の一部は子」が、二次相続まで見るとバランスのいい形になりやすいです。
ここでは、例えば、父が亡くなり、母と子2人が相続するケースで考えます。子2人はどちらも独立していて、自分の持ち家に住んでいるとします。
父の財産は次のとおりです。
| 財産 | 相続税の評価額 |
|---|---|
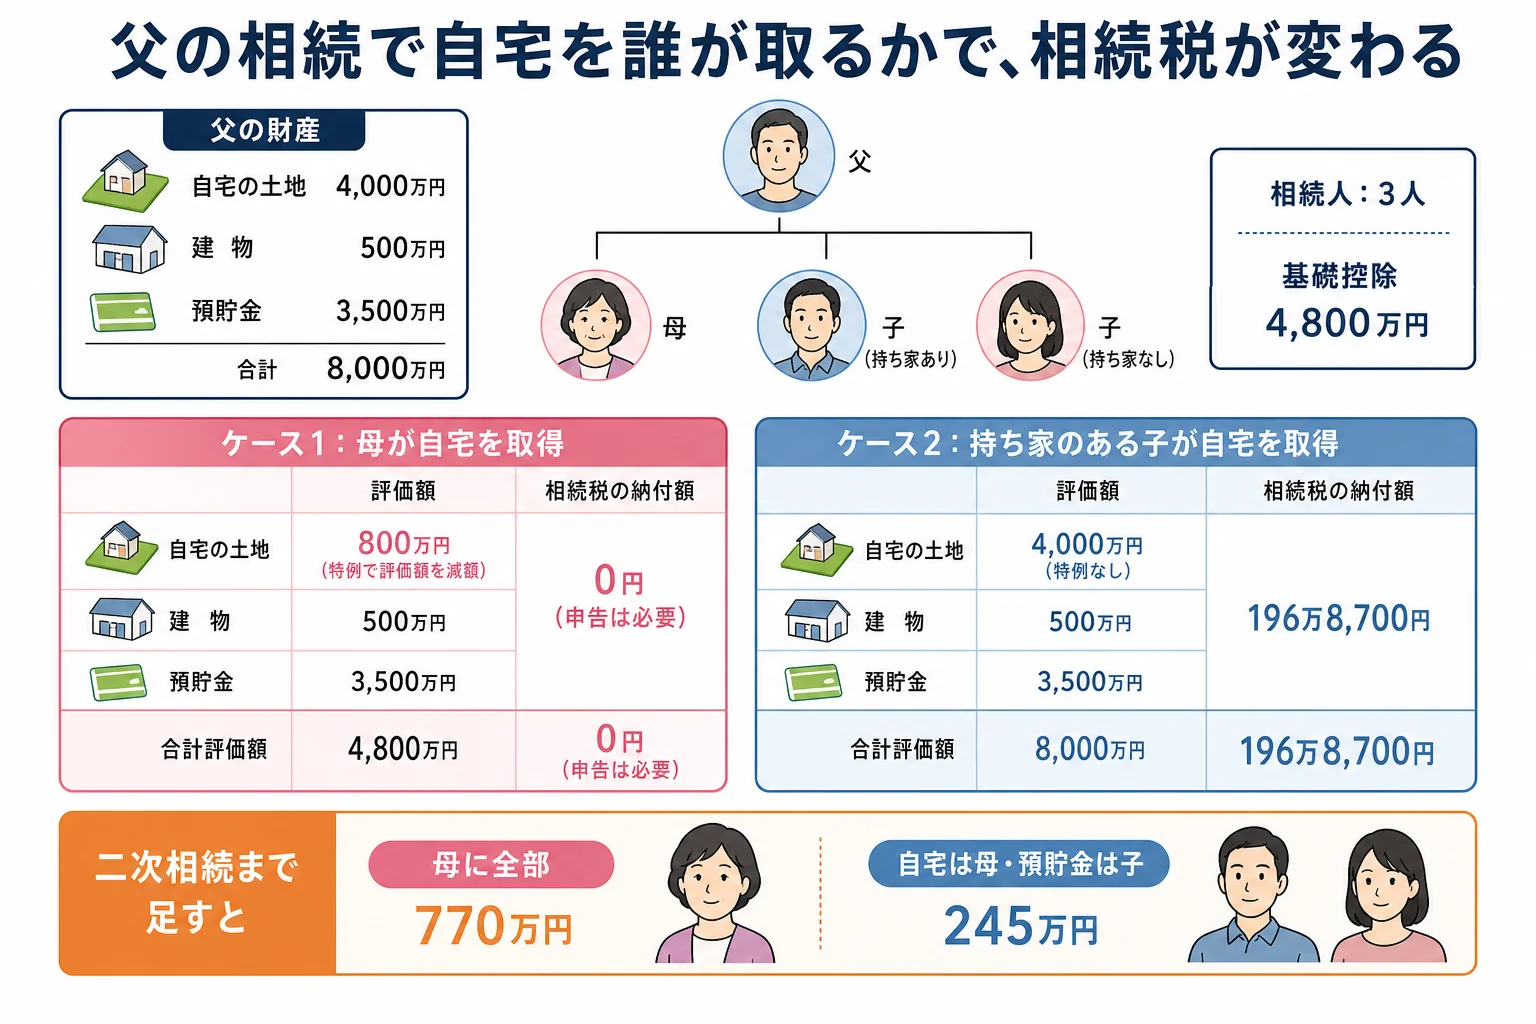
| 自宅の土地(200㎡) | 4,000万円 |
| 自宅の建物 | 500万円 |
| 預貯金 | 3,500万円 |
| 合計 | 8,000万円 |
相続人は母と子2人の3人なので、基礎控除は4,800万円です。法定相続分は母が2分の1、子が4分の1ずつになります。
分け方3通りで、父の相続税はどう変わる?
同じ8,000万円でも、自宅を誰が取るかで税額がまったく変わります。
| ケース | 分け方 | 課税価格の合計 | 父の相続の納付額 | 理由・注意 |
|---|---|---|---|---|
| A | 母が自宅も預貯金も全部 | 4,800万円 | 0円 | 母の取得なので特例で土地が800万円に。申告は必要 |
| B | 母が自宅、預貯金は子2人で1,750万円ずつ | 4,800万円 | 0円 | 土地は母の取得なので特例が使える。申告は必要 |
| C | 持ち家のある子1が自宅、母が預貯金 | 8,000万円 | 196万8,700円 | 子1は同居でも家なき子でもないので特例が使えない |
AとBが0円になるのは、配偶者が取得した自宅の土地には、特定居住用宅地等の特例が使えるからです。330㎡までの部分が80%減額され、4,000万円の土地が800万円の評価になります。
配偶者が取得する場合は、同居かどうかなどの取得者ごとの要件がありません。ここが母に相続してもらう大きな利点なんです。
『0円なら申告しなくていいよね』と思いがちですが、ここは注意です。特例を使って0円になる時は、申告書を出さないと特例そのものが使えません。期限は亡くなったことを知った日の翌日から10か月以内です。
Cは、子1の取得分に相続税がかかります。相続税の総額350万円のうち、子1が取得した割合の分を納める計算です。母の分は配偶者の税額軽減で0円です。
母が亡くなった時の二次相続まで足すとどうなる?
次に、母が亡くなった時を考えます。母自身の預貯金を2,000万円とし、財産の評価額は変わらない前提です。相続人は子2人なので、基礎控除は4,200万円になります。
二次相続では配偶者がいないので、配偶者の税額軽減は使えません。ここで差がつくんですよね。
| ケース | 母の財産(評価額) | 母の相続の納付額 | 父と母の合計 |
|---|---|---|---|
| A 母に全部 | 1億円(特例なし) | 770万円 | 770万円 |
| B 自宅は母、預貯金は子 | 6,500万円(特例なし) | 245万円 | 245万円 |
| C 自宅は子1、預貯金は母 | 5,500万円 | 130万円 | 326万8,700円 |
この表は、母が亡くなった時に子がどちらも持ち家に住んでいて、母と同居していない前提です。その場合、母の自宅の土地に小規模宅地等の特例は使えません。
Aは、父の相続で0円だった分が、そのまま母の相続に回ってきた形です。一次相続で0円にできても、二次相続でまとめて払うことになるケースなんです。
Bは、父の相続のうちに預貯金を子へ移しているので、母の財産が増えすぎません。
もしBで、母が亡くなる直前まで子の1人が母と同居していて、申告期限まで住み続け土地も持ち続けた場合は、特例が使える可能性があります。母の財産は3,300万円の評価になり、基礎控除以下で0円です(申告は必要)。
なお、父の相続から10年以内に母が亡くなった時は、相次相続控除で母の相続税が軽くなることがあります。上の表には入れていません。
実家を誰の名義にするか、決める前に確認しておきたいこと
『じゃあBにしておけば安心ね』と決める前に、家族で確認しておきたいことがあります。
- 母がこの先も自宅に住み続けたいか、住み替えの予定はないか
- 母の生活費として、手元に残すべき預貯金はいくらか
- 将来、子のどちらかが母と同居する可能性はあるか
- 子が賃貸住まいか持ち家か(家なき子の要件に関わる)
- 自宅をいずれ売るのか、子が引き継ぐのか
いちばん大事なのは、母の暮らしです。税金を減らすために母の手元のお金を減らしすぎると、介護や住み替えの費用が足りなくなることも。
例えば、家族でこんな会話になることがあります。
「預貯金を子どもに多めに渡すと、お母さんの生活費は大丈夫?」
「施設に入る時のお金は残しておいてほしいな」
こういう話は、数字を並べてから話すとまとまりやすいです。
もう一つの選び方として、配偶者居住権という制度もあります。母が自宅に住む権利だけを取得し、建物の所有権は子が取得する形です。
母の住まいを守りつつ、二次相続で自宅が母の財産に入りにくくなります。使うかどうかは、評価の計算も含めて税理士に確認してみてください。
相続人が誰になるか自体に不安がある方は、家族図で見る法定相続人のパターンで先に確認しておきましょう。
自宅を相続した後の手続きは?
名義を決めたら、相続登記をします。不動産を取得したことを知った日から3年以内が期限で、正当な理由なく怠ると10万円以下の過料の対象です。
母が取得するなら母の名義、子が取得するなら子の名義で登記します。遺産分割協議書には、自宅を誰が取得するかをはっきり書いておきましょう。
母も亡くなった後、兄弟で実家をどうするかは母が亡くなり兄弟だけで実家を相続する時の分け方で、売るか持つかの判断も含めて解説しています。
自宅のほかに預貯金や株があって基礎控除を超えそう、二次相続まで計算して分け方を決めたい、というケースは税理士に頼むと楽です。一次と二次を両方シミュレーションしてもらうと、家族で話し合う材料になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
母が自宅を相続した場合、相続税が0円でも申告は必要ですか?
小規模宅地等の特例や配偶者の税額軽減を使って0円になる場合は、申告が必要です。期限は父が亡くなったことを知った日の翌日から10か月以内です。
子が母と同居していれば、子が自宅を相続しても特例は使えますか?
父と同居していた子が取得し、申告期限まで住み続けて土地も持ち続けるなどの要件を満たせば、対象になります。細かい要件があるので、使えるかは税理士に確認しておきましょう。
父の相続で母が全部を相続するのは損ですか?
父の相続の税額だけなら0円にしやすい形です。ただ、母の財産が増えるぶん二次相続で子の税額が大きくなりやすく、この記事の例では3通りの中で合計がもっとも高くなりました。母の生活費も考えたうえで、二次相続まで計算して決めるのがおすすめです。
まとめ
- 母が自宅を相続すると小規模宅地等の特例で土地の評価が80%下がり、父の相続税は0円にしやすい(申告は必要)
- 持ち家のある別居の子が自宅を取ると特例が使えず、例では196万8,700円の相続税
- 母に全部集めると二次相続で770万円、「自宅は母・預貯金は子」なら245万円
- 母の生活費・同居の予定・配偶者居住権も含めて、二次相続まで見て決める
- 相続登記は取得を知った日から3年以内