当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『祖父の遺産、孫の自分にも相続する権利はあるの?』『かわいい孫に財産を残したいけど、どうすればいい?』と考えている方も多いはずです。
結論から言うと、孫は普段は相続人になりません。孫が受け取れるのは、親が先に亡くなって代わりに相続する時、祖父母の養子になっている時、遺言で財産を残してもらった時の3つです。この記事では、この3つのルートを家族の形ごとに見ていきます。
孫が祖父母の遺産を受け取れるのはどんな時?
祖父が亡くなり、祖母と子(孫の親)が健在なら、孫は相続人になりません。孫が受け取れるのは、①親が先に亡くなっている(代襲相続)、②祖父母と養子縁組している、③遺言で孫に残すと書いてある、のどれかに当てはまる時です。
相続人の順番は法律で決まっています。配偶者は常に相続人で、その次が子です。子が健在なら、孫の出番はないんです。
ただ、3つのルートのどれを通るかで、孫の取り分も相続税も変わってきます。まずは全体を表で見てみましょう。
| ルート | 孫の立場 | 取り分 | 相続税の2割加算 |
|---|---|---|---|
| ①代襲相続(親が先に死亡) | 相続人 | 亡くなった親の取り分を引き継ぐ | かからない |
| ②孫養子 | 相続人(子と同じ) | 実子と同じ | かかる |
| ③遺言で残す(遺贈) | 相続人ではない | 遺言で決めた分 | かかる |
| どれにも当たらない | 相続人ではない | なし | なし |
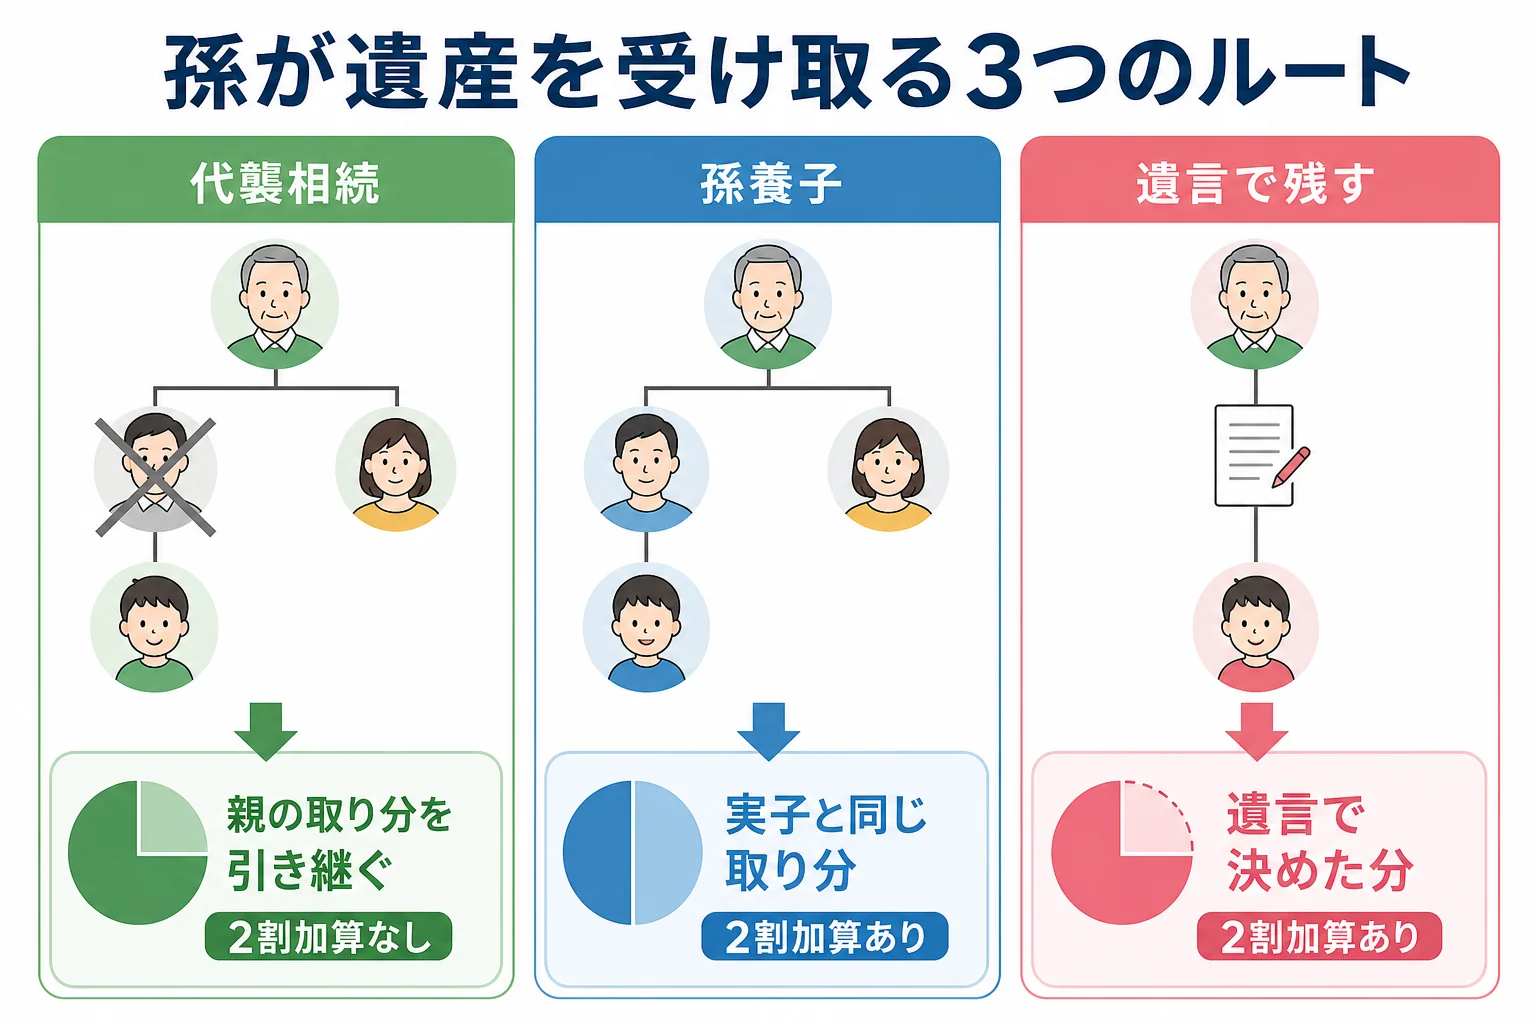
ルート①親が先に亡くなっていたら、孫が代わりに相続する
孫が相続人になる代表的な形が、代襲相続です。孫の親(祖父母の子)が先に亡くなっていると、孫が親の代わりに相続します。
例えば、祖父が亡くなり、祖母と長男・次男がいて、次男が先に亡くなっているケース。次男の子2人が次男の代わりに相続人になり、取り分は次のとおりです。
| 相続人 | 法定相続分 |
|---|---|
| 祖母 | 1/2 |
| 長男 | 1/4 |
| 次男の子(孫)2人 | 1/8ずつ |
孫の取り分は、親が受け取るはずだった1/4を、兄弟で均等に分けた分です。
代襲相続で孫が相続する場合、相続税の2割加算はかかりません。親の代わりとして、子と同じ扱いになるからです。
代襲相続人の孫は、基礎控除の人数にも数えられます。このケースなら相続人は祖母・長男・孫2人の4人で、基礎控除は3,000万円+600万円×4人=5,400万円です。次男が健在だった場合の4,800万円より600万円増えます。
『じゃあ親が相続放棄していたら?』と気になりますよね。親が相続放棄をした場合は、初めから相続人でなかったことになるので、孫が代わりに相続することはありません。くわしくは代襲相続が起きるケース・起きないケースの記事で比べています。
ルート②孫を養子にすると、どう変わる?
祖父母と孫が養子縁組をすると、孫は祖父母の「子」になり、実子と同じ相続分を持ちます。相続人が1人増えるので、相続税の基礎控除も増えます。
ただし、養子として基礎控除の人数に数えられるのは、実子がいれば1人までです。また、孫養子が相続した財産には2割加算がかかります。
計算してみますね。祖父の遺産1億円、祖母と長男が相続人のケースで、孫1人を養子にした場合と比べます。
| ケース | 法定相続人 | 基礎控除 | 相続税の総額 | 納付税額の合計 |
|---|---|---|---|---|
| 孫養子なし(祖母・長男) | 2人 | 4,200万円 | 770万円 | 385万円 |
| 孫養子あり(祖母・長男・孫) | 3人 | 4,800万円 | 630万円 | 346万5,000円 |
どちらも法定相続分どおりに分け、祖母の分は配偶者の税額軽減で0円としています。孫養子ありの場合、長男は157万5,000円、孫は2割加算で189万円を払う計算です。
基礎控除が増えて相続税の総額は下がりますが、孫の分には2割加算がかかるので、思ったほど下がらないこともあります。
『税金対策のために孫を養子に』と考える方もいます。ただ、養子にすると長男や他の孫との取り分のバランスも変わり、家族の話し合いがこじれる原因にもなりやすいんです。孫養子のケースは養子縁組すると相続はどう変わるかの記事でくわしく見ています。
ルート③遺言で孫に財産を残す
孫を相続人にしなくても、遺言書に「孫に○○を遺贈する」と書けば、孫に財産を残せます。子が健在でも使える、自由度の高い方法です。
ただ、遺言で孫に残す時は、知っておきたい注意がいくつかあります。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 遺言で孫に預金を残す | 孫が受け取れる | 相続税は2割加算がかかる |
| 孫が生命保険金の受取人 | 孫が受け取れる | 相続人ではないので保険金の非課税枠は使えない |
| 孫に多く残し、子の取り分が少なくなる | 遺言は有効 | 子から遺留分を請求されることがある |
| 生前に孫へ贈与していた | 原則、相続財産に加算されない | 遺言で財産を受け取る孫は、亡くなる前の一定期間の贈与が加算の対象になる |
ここが大事なところです。生前贈与の加算は、相続や遺贈で財産を取得した人が対象です。孫に生前贈与をしていて、さらに遺言でも財産を残すと、亡くなる前の一定期間の贈与が相続財産に加算されることがあります。加算される期間は2024年1月以降の贈与から延びていて、2027年1月以降の相続から段階的に伸び、2031年1月以降の相続で7年になります。
遺言で孫に多く残した結果、子の取り分が遺留分を下回ると、子から孫へ遺留分侵害額請求をされることもあります。遺留分の計算は遺留分をケース別に計算した記事で確かめてみてください。
孫に残す方法を選ぶ時のチェックポイント
どのルートが合うかは、家族の状況で変わります。決める前に、次の点を確かめておきましょう。
- 孫の親(子)は健在か、先に亡くなっているか
- 孫を養子にすると、他の子や孫との取り分のバランスはどう変わるか
- 遺言で残す場合、子の遺留分を侵害していないか
- 遺言は自筆証書遺言か公正証書遺言か(自筆なら法務局の保管制度も検討)
- 生前贈与(年110万円の基礎控除・教育資金の一括贈与など)と組み合わせるか
生前に孫へ渡す方法もあります。暦年贈与なら受け取る人ごとに年110万円まで贈与税がかかりません。教育資金の一括贈与の非課税制度(最大1,500万円)もありますが、適用期限は改正されることがあるので、最新の情報を国税庁で確認してみてください。
例えば、「孫の学費を助けたい」なら生前贈与、「自宅を孫に引き継ぎたい」なら遺言、と目的によって向いている方法が違います。
孫養子の2割加算や、遺言と生前贈与の組み合わせは、計算を間違えやすいところです。孫に財産を残したい・孫が相続人に含まれるといった家庭は、相続税に慣れた税理士に試算してもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
子が健在でも、孫は相続人になれますか?
子が健在なら、孫は相続人になりません。孫を養子にするか、遺言で孫に財産を残すと書いておけば、孫も財産を受け取れます。
代襲相続で相続する孫にも、相続税の2割加算はかかりますか?
かかりません。代襲相続人の孫は2割加算の対象外です。孫養子や、遺言で財産を受け取る孫には2割加算がかかります。
孫が死亡保険金の受取人なら、非課税枠は使えますか?
使えません。生命保険金の非課税枠(500万円×法定相続人の数)は、相続人が受け取った分だけが対象です。代襲相続人や孫養子として相続人になっている孫なら使えます。
まとめ
- 孫は普段は相続人にならず、受け取るルートは代襲相続・孫養子・遺言の3つ
- 代襲相続の孫は親の取り分を引き継ぎ、2割加算はかからない
- 孫養子は基礎控除の人数を増やすが、孫の分には2割加算がかかる
- 遺言で孫に残す時は、子の遺留分と生前贈与の加算に注意する
- 目的に合わせて、生前贈与・遺言・養子を組み合わせて考える