当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
気づいたら、亡くなってから10か月が過ぎていた。『相続税って、もう手遅れなの?』と不安になっている方もいますよね。
結論から言うと、期限を過ぎても申告はできます。ただ、税金がかかるケースでは加算税や延滞税が上乗せされることがあるので、1日でも早く動くのが大事です。
この記事では、あなたの家のケースで何が起きるのかと、今からやることをお伝えします。
10か月を過ぎたら、わが家の場合はどうなる?
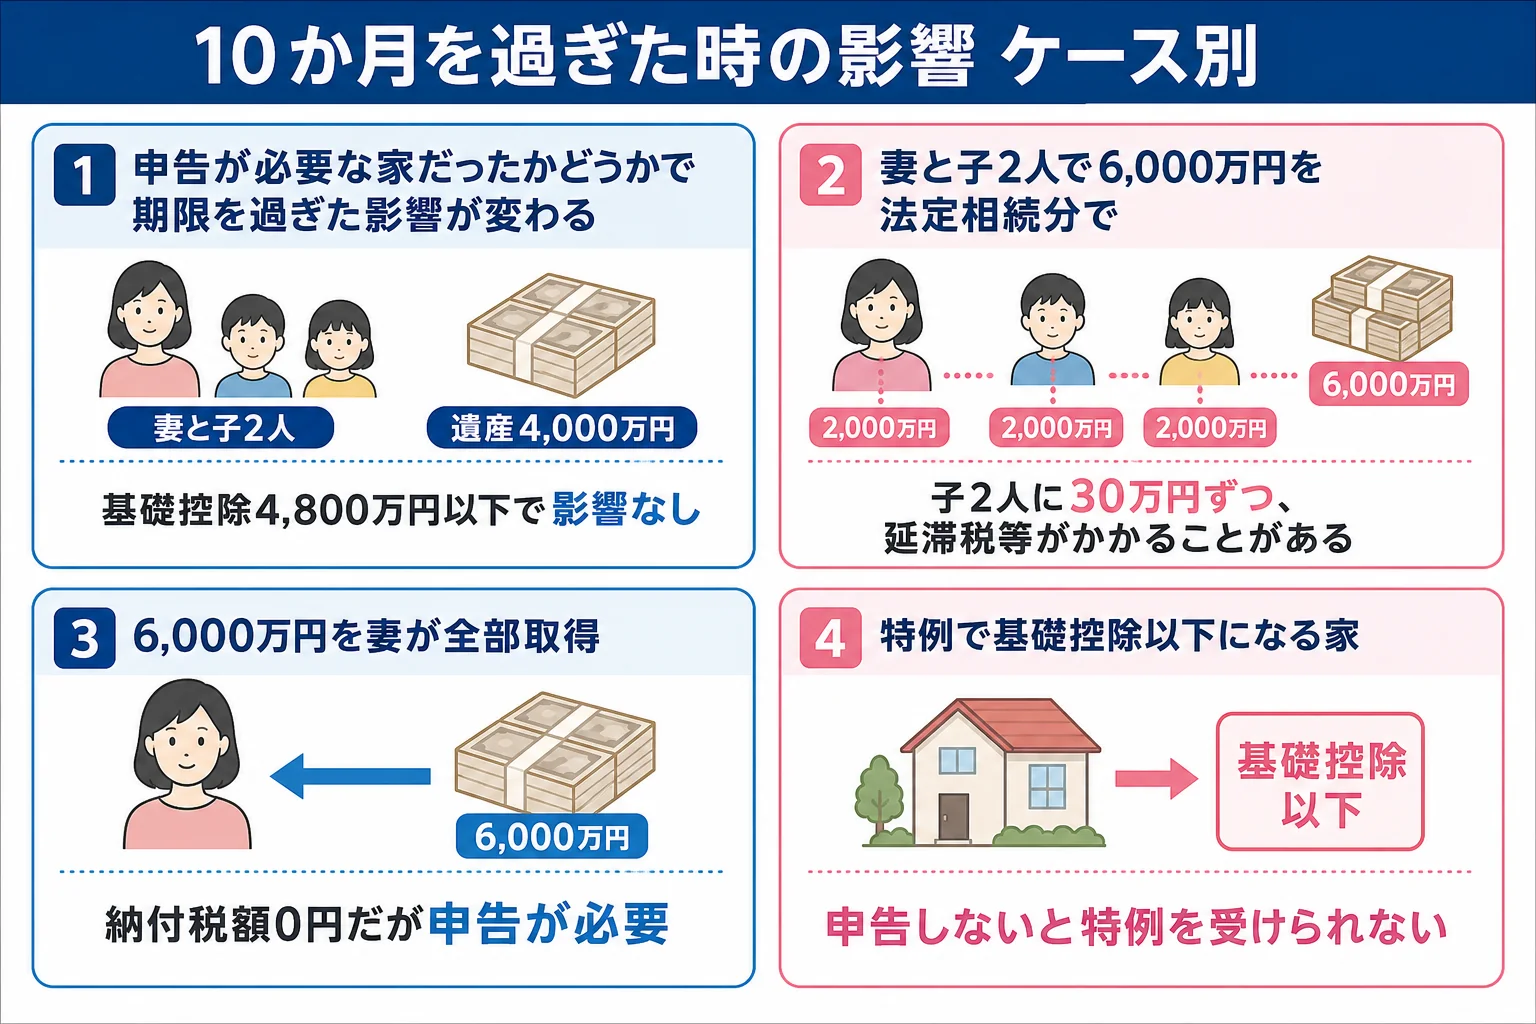
例えば、夫が亡くなり、妻と子2人が遺産6,000万円を法定相続分どおりに分けるケースです。基礎控除は4,800万円なので相続税がかかり、子2人に30万円ずつの納付税額が出ます。期限を過ぎていれば、この税額に加えて延滞税や無申告加算税がかかることがあります。一方、遺産が4,000万円なら基礎控除以下なので申告自体が要らず、期限を過ぎても何も起きません。
相続税の申告と納付の期限は、相続の開始を知った日(通常は亡くなった日)の翌日から10か月以内です。提出先は亡くなった人の住所地の税務署です。
国税庁は、期限までに申告しなかった場合には「本来の税金のほかに加算税や延滞税がかかる場合があります」と案内しています(国税庁 No.4205 相続税の申告と納税)。
ここが大事なところです。何が起きるかは、そもそも申告が必要な家だったかどうかで大きく変わるんです。
期限を過ぎた時の影響をケース別に比べると
遺産の額と分け方で、期限を過ぎた影響はまったく違います。代表的なケースを並べてみます。
| ケース | 期限を過ぎた影響 | 理由・注意 |
|---|---|---|
| 遺産が基礎控除以下(例: 妻と子2人で4,000万円) | 影響なし | 基礎控除4,800万円以下なので申告不要 |
| 税額が出る(例: 妻と子2人で6,000万円を法定相続分で分ける) | 延滞税・無申告加算税がかかることがある | 子2人に30万円ずつの納付税額が出る |
| 配偶者の税額軽減で0円になる(例: 6,000万円を妻が全部取得) | 申告をしないと軽減を受けたことにならない | 0円でも申告が必要。早めに期限後申告を |
| 小規模宅地等の特例で基礎控除以下になる | 申告をしないと特例を受けたことにならない | 特例も申告が前提 |
| 遺産分割が終わらないまま過ぎた | 法定相続分で仮に申告すべきだった | 分割見込書を出しそびれていないか確認 |
上の税額は、課税価格の合計6,000万円、法定相続人3人で計算しています。相続税の総額は120万円で、妻の分は配偶者の税額軽減で0円、子2人がそれぞれ30万円です。
同じ6,000万円でも、妻が全部取得すれば納付税額は0円です。ただし、この0円は申告して初めて認められます。
『うちは税金0円だから関係ない』と思っていた家ほど、実は申告が必要だったということがあるんです。
遺産分割がまとまらないまま期限が来た家も注意が必要です。本来は、法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておくと、分割が決まった後に配偶者の税額軽減や小規模宅地等の特例を受けられます。
この見込書を出していない場合、後から特例を使えるかどうかは状況によります。手元の書類を集めて、早めに税理士に見てもらいましょう。
期限後申告・無申告加算税・延滞税って何がかかるの?
期限を過ぎてから出す申告を「期限後申告」といいます。税金がかかるケースでは、主に次の2つが上乗せされることがあります。
| 上乗せされるもの | どんなものか | 注意 |
|---|---|---|
| 延滞税 | 期限までに納めなかった税金にかかる利息のようなもの | 納付する日までの日数に応じて増える |
| 無申告加算税 | 期限までに申告しなかったことへのペナルティ | 自分から申告するか、調査で見つかるかで重さが変わる |
延滞税は、原則として法定納期限の翌日から納付する日までの日数に応じて、自動的にかかります(国税庁 No.9205 延滞税について)。つまり、待つほど増えるんです。
無申告加算税は、税務署から調査の連絡が来る前に自分から申告すると、軽くなる仕組みがあります。具体的な割合は状況で変わるので、ここでは数字は書きません。
『どうせ今さらだし、言われるまで待とうかな』と思うかもしれません。ただ、待っても得をすることはほとんどありません。
なお、財産を隠したり事実を偽ったりした場合は、重加算税という重いペナルティがかかることがあります。
今からやることは?期限を過ぎた後の動き方
期限を過ぎたと気づいたら、まずは「申告が必要な家かどうか」を確かめましょう。
- 遺産の合計(預金・土地・建物・株・生命保険金など)をざっくり出す
- 法定相続人の数から基礎控除を出し、超えるかどうか見る
- 超える、または特例や配偶者の軽減で0円にしたいなら、期限後申告の準備を始める
- 遺産分割がまとまっていなければ、法定相続分で仮に申告することを検討する
- 税額が出るなら、納付の資金を用意する(延滞税は納付日まで増える)
基礎控除は「3,000万円+600万円×法定相続人の数」です。法定相続人が2人なら4,200万円、3人なら4,800万円です。
取り分の目安をつかむには、家族構成から取り分を計算する方法も役に立ちます。
例えば、こんな会話になる家もあります。
「父の土地、評価したらいくらになるの?」
「路線価で計算するらしいけど、自分たちじゃよく分からないね」
土地の評価は、市街地なら路線価方式、それ以外は倍率方式です。ここで額が大きく変わるので、遺産に土地がある家は、自己判断で「かからない」と決めつけないでおきましょう。
期限を過ぎた家こそ、税理士に頼んだほうがいい理由
期限後申告は、通常の申告より急ぎの作業になります。延滞税は日数で増えるので、準備に時間をかけるほど負担が重くなるんです。
特例を使えるかどうかの判断も、期限を過ぎた後は状況によって扱いが変わります。要件を満たすかは税理士に確認しておきましょう。
土地や自宅がある、相続人が多くて分割がまとまっていない、もう期限を過ぎている。こうした家は、相続税の申告に詳しい税理士に頼むと、評価から申告書の作成まで一気に進められて楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ちなみに、相続税の申告は税理士の独占業務です。不動産の名義変更は司法書士、相続人同士の交渉は弁護士の範囲になります。
亡くなってから時間がたっている場合の困りごとは、1年たっても手続きをしていない時の困りごとにもまとめています。
よくある質問
相続税がかからない家でも、10か月を過ぎると罰則がありますか?
基礎控除以下で申告がそもそも不要な家は、期限を過ぎても何も起きません。ただ、配偶者の税額軽減や小規模宅地等の特例を使って0円になる家は申告が必要なので、早めに申告しておきましょう。
期限を過ぎていても、遺産分割の話し合いを先にしたほうがいいですか?
話し合いを待っている間も延滞税は増えます。まとまらない時は法定相続分で仮に申告し、分割が決まった後に修正する方法もあります。進め方は税理士に相談してみてください。
期限後申告もe-Taxで出せますか?
相続税の申告はe-Taxでも提出できます。期限後申告の場合も、税務署に確認しながら進めると安心です。
まとめ
- 相続税の期限は、相続の開始を知った日の翌日から10か月以内
- 基礎控除以下で申告不要の家は、期限を過ぎても何も起きない
- 税額が出る家は延滞税・無申告加算税がかかることがあり、待つほど増える
- 配偶者の軽減や特例で0円になる家も、申告しないと認められない
- 気づいた時点で自分から申告するのが負担を軽くする近道