当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『毎年110万円以内だったし、贈与税の申告もしていないから関係ないはず』。そう思って第14表を飛ばそうとしていませんか。
結論から言うと、相続で財産を受け取る人が亡くなる前に受けた贈与は、110万円以下でも第14表に書いて相続財産に足し戻します。この記事では、書く贈与と書かない贈与をケースごとに見ていきます。
子に毎年110万円ずつ贈与していたら、第14表に書く?
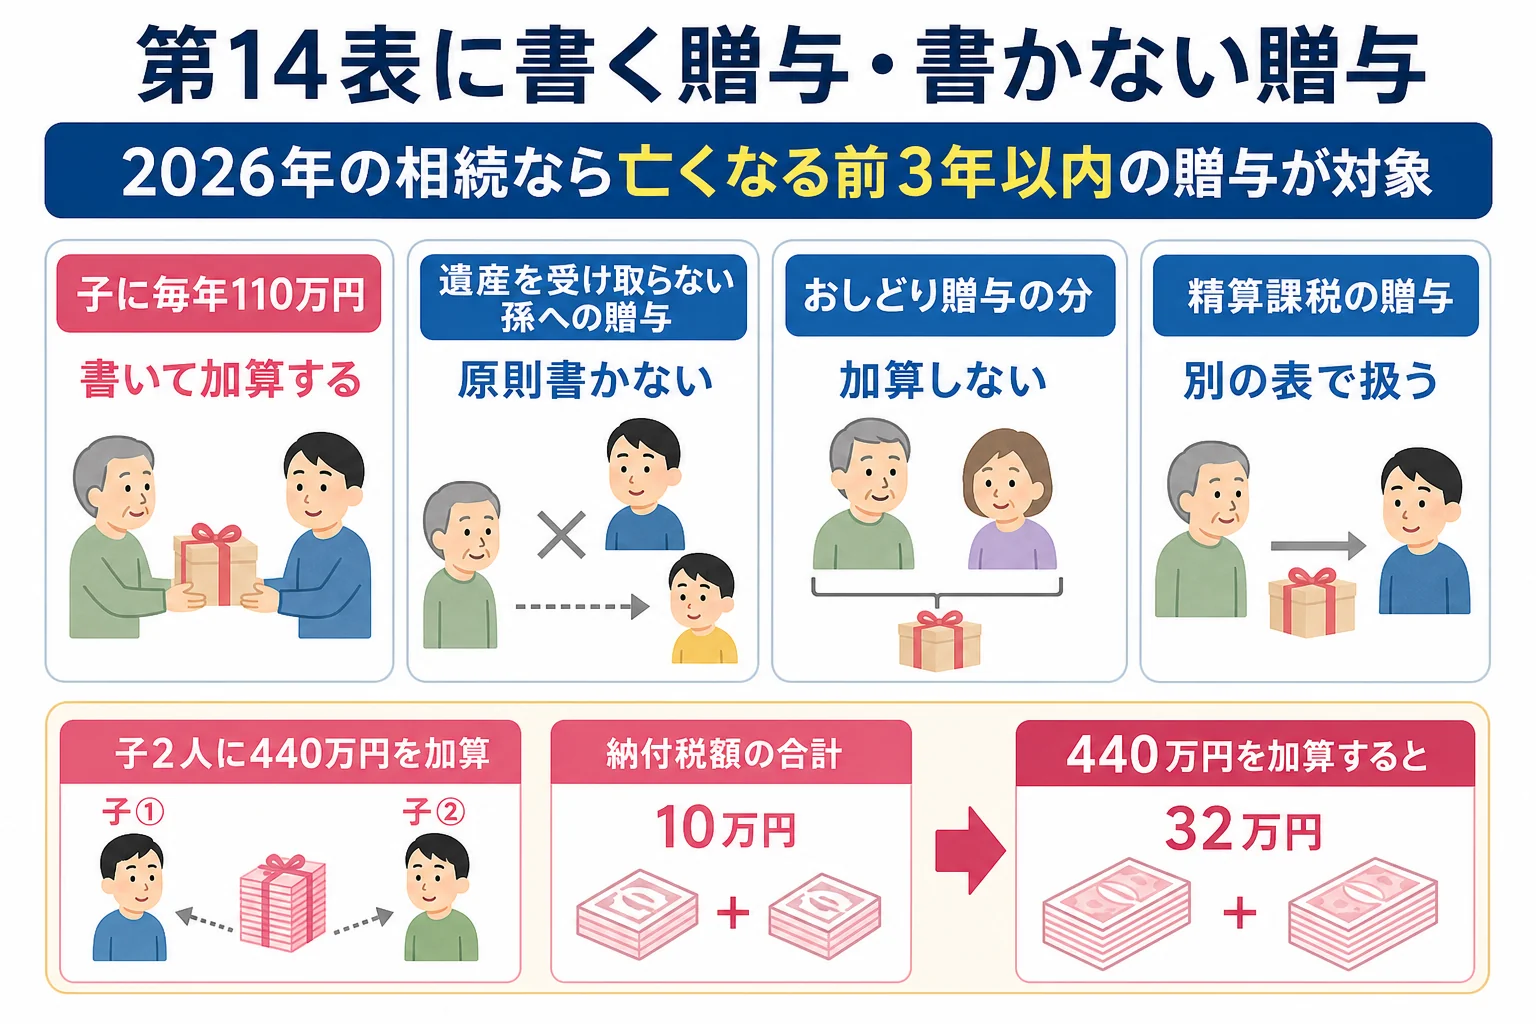
2026年に夫が亡くなり、妻と子2人が相続するケースで、長男と長女がそれぞれ亡くなる前年と前々年に110万円ずつ受け取っていたら、合計440万円を第14表に書いて加算します。贈与税がかかっていなくても加算の対象です。
第14表の上の段には、贈与を受けた人ごとに「贈与年月日」「財産の種類・細目」「財産の価額」「相続税の課税価格に加算される価額」を書きます。通帳の振込記録を見ながら、1回の贈与を1行で書いていけば大丈夫です。
足し戻す期間は、2024年1月1日以降の贈与から7年に延びました。ただ、7年になるのは段階的で、2027年1月以降の相続から少しずつ伸び、2031年1月以降の相続で7年になります。
2026年の相続なら、まだ亡くなる前3年以内の贈与が対象です。『7年分さかのぼって集めないと』と焦らなくて大丈夫ですよ。
では、加算すると税額はどう変わるのでしょうか。ほかの財産の純資産価額が5,000万円のケースで比べてみます。
| ケース | 課税価格の合計 | 相続税の総額 | 納付税額の合計 |
|---|---|---|---|
| 贈与の加算なし | 5,000万円 | 20万円 | 10万円 |
| 子2人への440万円を加算 | 5,440万円 | 64万円 | 32万円 |
どちらも法定相続分どおりに取得した場合で、妻は配偶者の税額軽減で0円です。440万円を書き忘れると、子2人の納付税額はそれぞれ5万円のまま申告してしまうことになります。加算すると、それぞれ16万円です。
孫への贈与や相続時精算課税の贈与も書く?
ここはケースによって結論が分かれます。
孫など相続人でない人への贈与は、その孫が相続や遺贈で財産を受け取っていなければ、原則として加算の対象外です。第14表にも書きません。
一方で、遺言で孫にも財産を渡しているなら話は別です。孫も「相続・遺贈で財産を取得した人」になるので、孫が受けた贈与も加算の対象に入ります。
| ケース | 第14表に書く? | 理由・注意 |
|---|---|---|
| 子に3年以内に毎年110万円 | 書く | 110万円以下でも加算する |
| 孫に毎年110万円(孫は遺産を受け取らない) | 原則書かない | 加算されるのは相続・遺贈で取得した人だけ |
| 孫に毎年110万円(遺言で孫にも遺贈あり) | 書く | 孫も取得した人になる |
| 妻へのおしどり贈与(自宅) | 加算しない | 贈与税の配偶者控除の分は加算の対象外 |
| 相続時精算課税を選んだ贈与 | 第14表ではない | 精算課税の明細は別の表で扱う |
相続時精算課税を選んでいた場合は、第14表ではなく精算課税用の明細書に書きます。2024年以降の贈与なら、年110万円の基礎控除以下の部分は加算しません。
「孫の分も全部書かないといけないと思ってた」
「遺産を受け取っていない孫の分は、原則いらないよ」
贈与税を納めた贈与がある時は?
『贈与税を払った分まで足し戻したら、二重に取られるのでは?』という方も多いはずです。実は、加算した贈与に対して納めた贈与税は、相続税から差し引けます(贈与税額控除)。
例えば、長男が亡くなる前年に500万円を受け取り、贈与税を申告していたケースです。長男は18歳以上の子なので特例税率で、(500万円 − 110万円)× 15% − 10万円 = 48万5,000円を納めています。
この場合、第14表には500万円をそのまま書いて加算します。そのうえで48万5,000円は、長男の相続税から差し引く側の計算に回ります。
もう一つ大事なのが、延長された4年分の扱いです。2027年以降の相続で3年より前の贈与が入ってくる時は、その4年分については合計100万円まで加算しません。2026年の相続ではまだ関係しませんが、覚えておきましょう。
加算された金額は、第15表の種類別の合計で純資産価額に足され、第1表の課税価格へつながります。
贈与の回数が多い、通帳の記録がそろわない、名義預金と言われそうなお金がある。こんなケースは、贈与の洗い出しから税理士に頼むと漏れを防ぎやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
110万円以下の贈与で、贈与税の申告をしていなくても第14表に書きますか?
書きます。加算の期間内に、相続や遺贈で財産を取得した人が受けた暦年課税の贈与は、金額にかかわらず相続財産に足し戻します。
亡くなった年に受けた贈与はどう扱いますか?
加算の期間内なので、第14表に書いて相続財産に足し戻します。その年の分は贈与税の申告はいりません。
生活費や学費として渡していたお金も書きますか?
必要な都度、生活費や教育費として直接払っていたものは、通常は贈与税がかからないお金です。まとめて渡して預金になっている場合などは判断が分かれるので、税理士に確認してみてください。
まとめ
- 相続・遺贈で財産を取得した人が受けた贈与は、110万円以下でも第14表で加算する
- 2026年の相続なら加算の対象は亡くなる前3年以内の贈与
- 遺産を受け取らない孫への贈与は原則加算しない
- おしどり贈与の分は加算しない、精算課税の贈与は別の表で扱う
- 加算した贈与で納めた贈与税は相続税から差し引ける
戸籍の束を何度も出したくない時は、法定相続情報一覧図を取るケースもあわせて見てみてください。