当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
保険会社から届いた支払通知書を手に、『この金額を第9表のどこに書けばいいの?』と迷っている方も多いはずです。
結論から言うと、第9表は「誰がいくら受け取ったか」を書き、非課税枠をその割合で分ける表です。この記事では、受取人の顔ぶれが違うケースごとに記入例を比べます。
妻だけが受け取ったなら、第9表はどうなる?
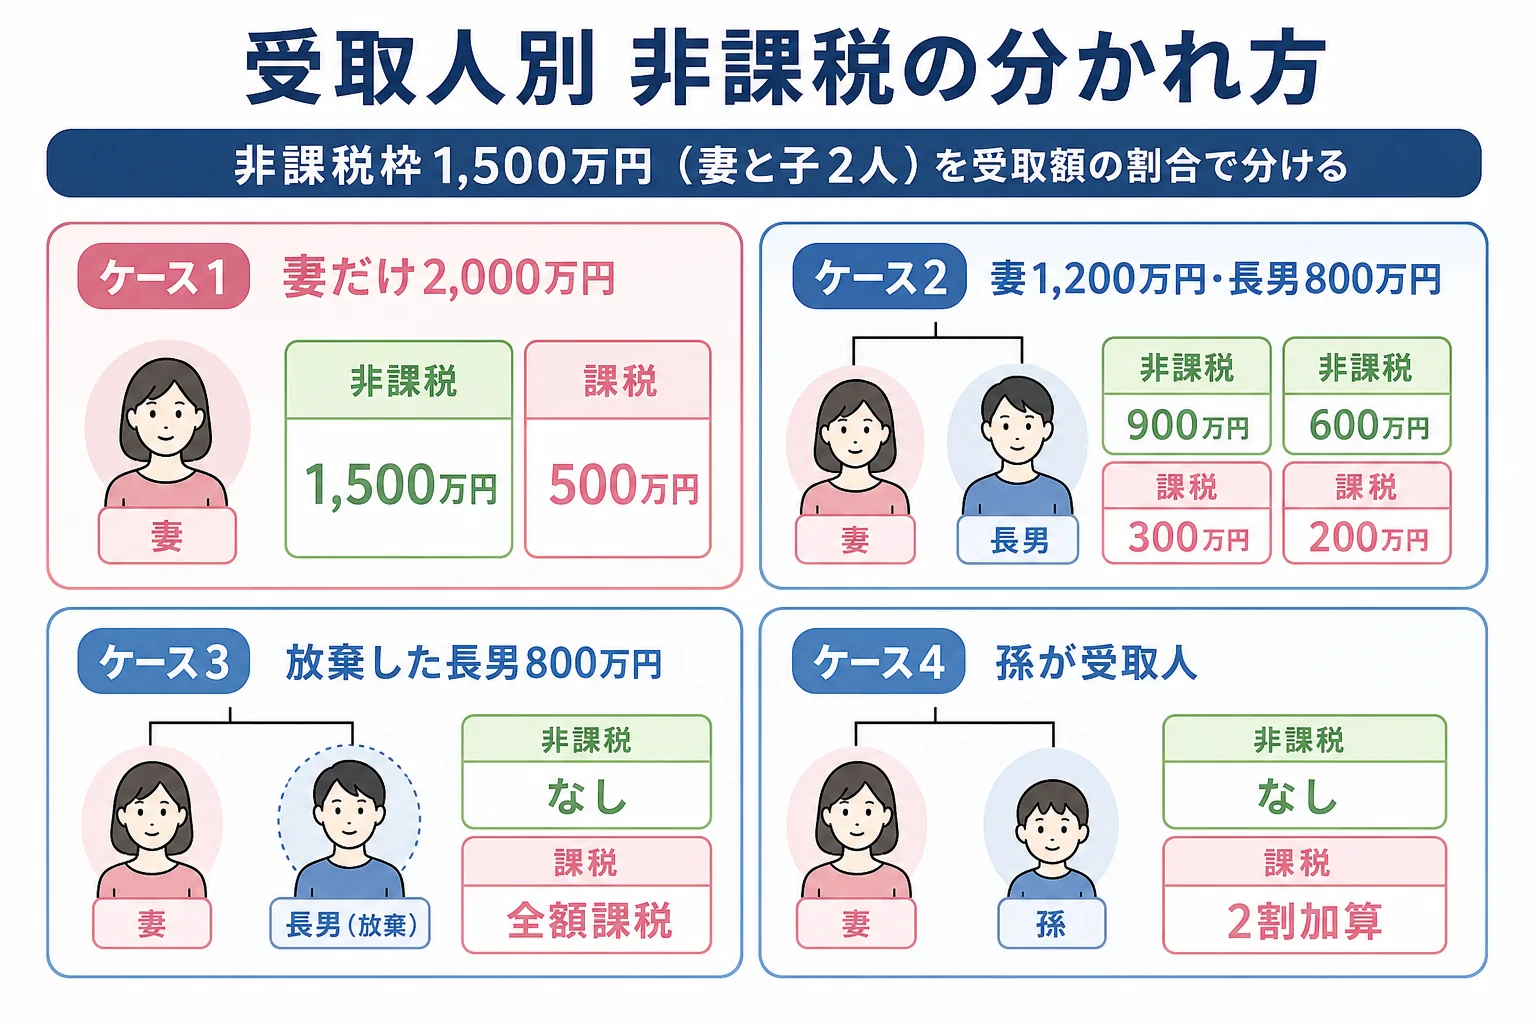
夫が亡くなり、相続人が妻と子2人、保険金2,000万円を妻だけが受け取ったケースなら、非課税枠は500万円×3人で1,500万円です。第9表で妻の課税される金額は500万円になり、この額を第11表へ写します。
第9表の上の段には、保険会社ごとに「保険会社の所在地・名称」「受取年月日」「受取金額」「受取人の氏名」を書きます。支払通知書を見ながら、1契約1行で埋めていけば大丈夫です。
下の段が非課税の計算です。まず非課税限度額を出します。
非課税限度額 = 500万円 × 法定相続人の数
法定相続人の数は、相続放棄をした人がいても、放棄がなかったものとして数えます。妻と子2人なら3人で、1,500万円です。
妻だけが2,000万円を受け取った場合は、妻の非課税金額が1,500万円。課税される金額は2,000万円 − 1,500万円 = 500万円です。
ほかの財産が5,500万円あるとすると、課税価格の合計は6,000万円。相続税の総額は120万円になり、法定相続分どおりに分ければ妻は配偶者の税額軽減で0円、子2人はそれぞれ30万円です。
妻と長男で分けて受け取った時の非課税計算は?
『2人とも受け取った時は、非課税枠も半分ずつ?』と思いますよね。実は半分ずつではなく、受け取った金額の割合で分けます。
各人の非課税金額 = 非課税限度額 × その人の受取額 ÷ 相続人全員の受取額の合計
例えば、妻が1,200万円、長男が800万円を受け取ったケースです。
| 受取人 | 受取金額 | 非課税金額 | 課税される金額 |
|---|---|---|---|
| 妻 | 1,200万円 | 1,500万円 × 1,200/2,000 = 900万円 | 300万円 |
| 長男 | 800万円 | 1,500万円 × 800/2,000 = 600万円 | 200万円 |
| 合計 | 2,000万円 | 1,500万円 | 500万円 |
合計で見ると課税される金額は500万円で、妻だけが受け取ったケースと同じです。違うのは、誰の財産として500万円が乗るかです。
「長男の分も非課税になるなら、どう書いても同じじゃない?」
「合計は同じでも、誰の課税価格になるかで納める人が変わるんだよ」
相続放棄した子や孫が受取人の時はどう書く?
ここが迷いやすいところです。保険金は受取人固有の財産なので、相続放棄をしても受け取れます。ただし、放棄した人には非課税枠が使えません。
相続人でない人が受け取った保険金にも、非課税枠はありません。孫が受取人なら全額が課税の対象で、孫は配偶者・一親等の血族ではないので2割加算もかかります。
| ケース | 非課税限度額 | 非課税の計算 | 理由・注意 |
|---|---|---|---|
| 妻だけが2,000万円 | 1,500万円 | 妻が1,500万円まで非課税 | 500万円が課税される |
| 妻1,200万円・長男800万円 | 1,500万円 | 受取額の割合で900万円と600万円 | 合計の課税は500万円 |
| 妻1,200万円・放棄した長男800万円 | 1,500万円 | 妻の1,200万円は全額非課税 | 長男の800万円は全額課税 |
| 孫が500万円 | 孫は対象外 | 非課税なし | 孫は2割加算の対象 |
3つ目のケースでは、放棄した長男も法定相続人の数には入るので、限度額は1,500万円のままです。ただ、非課税を使えるのは妻だけで、妻の受取額1,200万円が上限になります。
第9表の下の段で「相続人全員の受取額の合計」に入れるのは、相続を放棄していない相続人の分だけ。放棄した人や孫の分を入れると、非課税の割合がずれてしまうので気をつけておきましょう。
計算した課税される金額は、第11表の「生命保険金等」として書き、第15表の種類別の合計にもつながります。
受取人が何人もいる、相続放棄をした人がいる、契約者と保険料を払った人が違う。こんなケースは、そもそも相続税の対象になるかの判断から税理士に任せると安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
第9表には相続税がかからない保険金も書きますか?
相続税の対象となる死亡保険金を受け取った時は、非課税枠の範囲に収まる場合も第9表に書いて計算します。そのうえで、課税される金額が0円かどうかを確かめます。
法定相続人の数に養子は入りますか?
入ります。ただし、実子がいれば養子は1人まで、実子がいなければ2人まで数えます。基礎控除の人数と同じ考え方です。
死亡退職金も第9表に書くのですか?
死亡退職金は別の明細書で計算します。非課税枠は生命保険金とは別に500万円×法定相続人の数があります。
まとめ
- 第9表は保険会社ごとの受取額と、非課税金額の計算を書く表
- 非課税限度額は500万円×法定相続人の数で、放棄した人も数に入れる
- 複数の相続人が受け取ったら、非課税枠は受取額の割合で分ける
- 放棄した人・孫など相続人でない人には非課税枠がない
- 課税される金額は第11表に写し、第15表の合計につながる
戸籍の束を何度も出したくない時は、法定相続情報一覧図を取るケースもあわせて見てみてください。