当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
祖父母が孫に毎年お金を渡していた。『亡くなったら、その分も相続税に足されるの?』と気になっている方も多いはずです。
結論から言うと、孫が亡くなった祖父母から何も相続しなければ、孫への贈与は原則として足されません。この記事では、足されるケースと足されないケースの分かれ目を見ていきます。
孫への贈与は、亡くなった時に足される?
祖父が孫に生前贈与をしていて、孫は相続人ではなく、遺言も保険金も受け取っていないケース。この場合、孫への贈与は相続税の計算に足されません。足されるのは、孫が「相続・遺贈・相続時精算課税の贈与」で財産を取得した時です。
亡くなる前の贈与を相続財産に足すルールは、2024年1月1日以降の贈与から「7年以内」に延びました。ただ、このルールの対象は、相続や遺贈で財産を取得した人なんです。
孫は、子が元気なら相続人ではありません。祖父母が亡くなった時に何も受け取らなければ、7年以内の贈与でも足す対象から外れます。
『じゃあ孫に渡せば全部セーフ?』と思いますよね。実は、ここに落とし穴がいくつかあります。
足されるのはどんなケース?
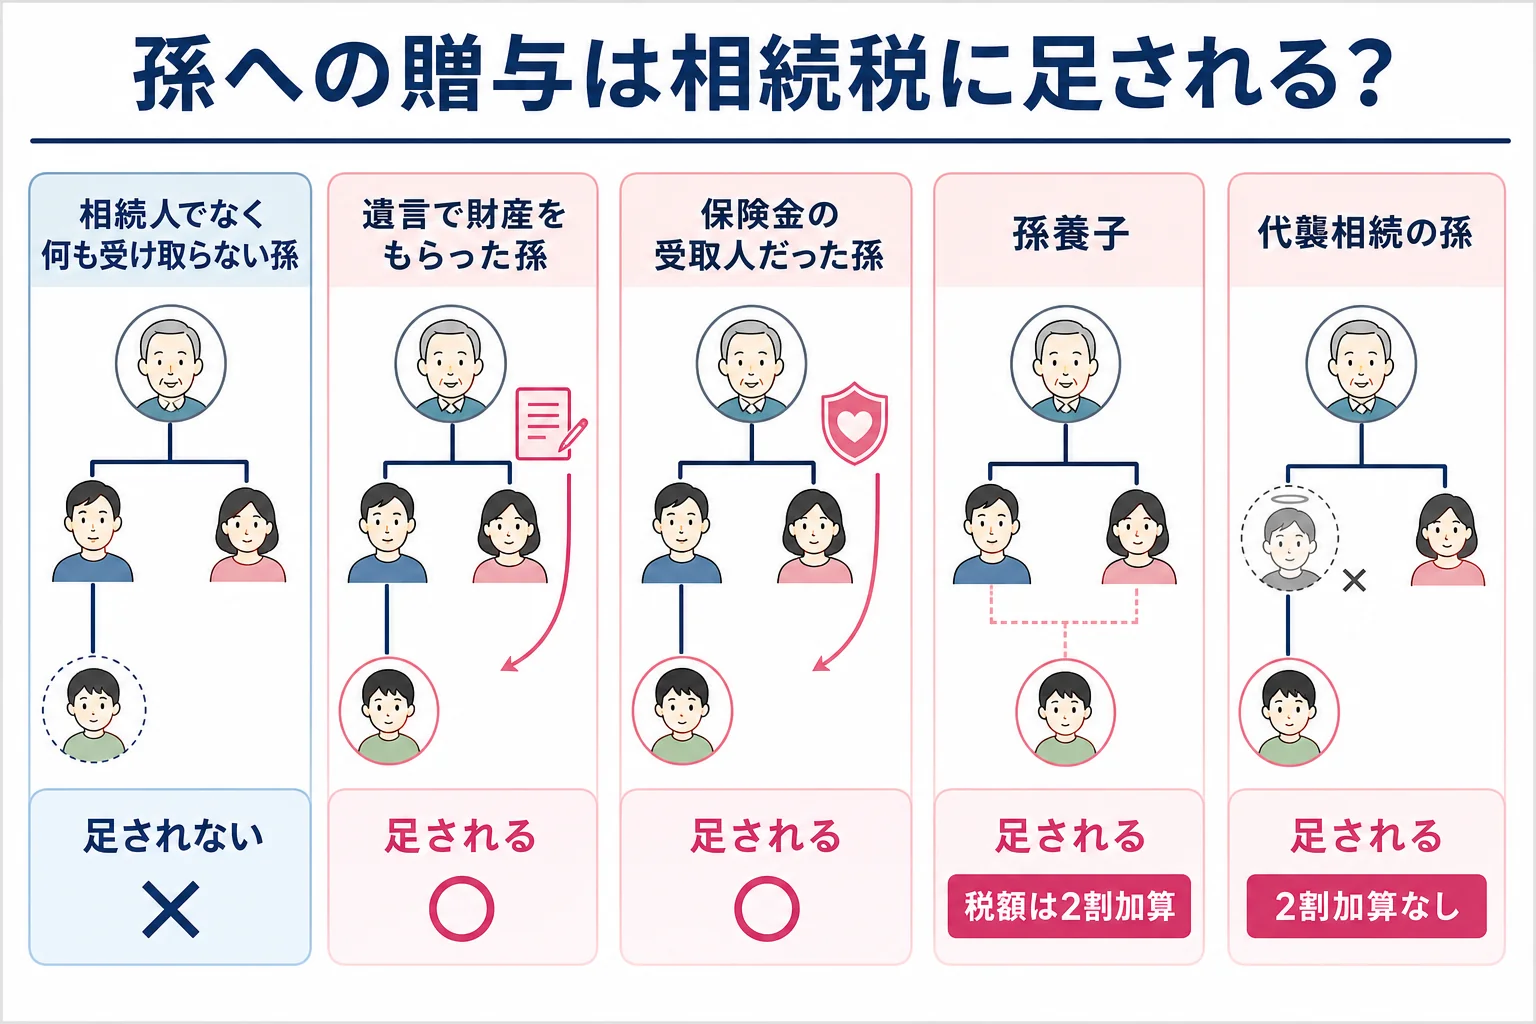
孫が次のどれかに当てはまると、話が変わります。ケースごとに並べてみます。
| ケース | 孫への暦年贈与は足される? | 理由・注意 |
|---|---|---|
| 孫は相続人でなく、亡くなった時に何も受け取らない | 足されない | 相続・遺贈で取得した人ではないため |
| 遺言で孫に財産を遺した(遺贈) | 足される | 遺贈で財産を取得した人になる |
| 孫が死亡保険金の受取人だった(保険料は祖父負担) | 足される | 保険金は相続などで取得したものとみなされる |
| 孫を養子にしていた(孫養子) | 足される | 相続人になるため。税額は2割加算 |
| 子が先に亡くなり、孫が代わりに相続した(代襲相続) | 足される | 相続人として財産を取得するため。2割加算はなし |
| 相続時精算課税を選んで孫に贈与 | 足される | 年110万円の基礎控除を超えた部分を、期間に関係なく足す |
特に見落としやすいのが、生命保険金です。保険料を祖父が払っていた保険の受取人が孫だと、孫は相続などで財産を取得した人として扱われます。
すると、7年以内に孫が受けた暦年贈与も足す対象になります。しかも孫は相続人ではないので、生命保険金の非課税枠は使えません。
孫養子だと、さらに2割加算も
孫を養子にしている場合、孫は相続人です。7年以内の贈与は足され、そのうえ孫養子の相続税額には2割加算がかかります。
一方、子が先に亡くなっていて孫が代わりに相続する代襲相続なら、2割加算はかかりません。同じ「孫」でも、立場で扱いが変わるんです。
孫養子に贈与していたら、いくら足される?
例えば、祖父が孫養子に毎年110万円ずつ贈与し、3年後に亡くなったケース。2027年より前の相続なら、足す期間は亡くなる前の3年です。
| 贈与の時期 | 贈与額 | 足される額 |
|---|---|---|
| 亡くなる3年前の年 | 110万円 | 110万円 |
| 亡くなる2年前の年 | 110万円 | 110万円 |
| 亡くなる前年 | 110万円 | 110万円 |
| 合計 | 330万円 | 330万円 |
年110万円以下で贈与税がかからなかった分も、足す時は贈与した時の金額のまま入ります。
足す期間は、2027年1月以降の相続から少しずつ伸び、2031年1月以降の相続で7年になります。延びた4年分は、合計100万円までは足しません。
『毎年110万円以内だから大丈夫』と考えていた方は、ここで一度確認しておきましょう。
「持ち戻し」は相続税の加算と別の話?
「孫への贈与は、遺産分けの時に持ち戻すの?」
「相続税の加算とは別の話です。遺産をどう分けるかは、相続人同士の話し合いで決まります」
民法の特別受益(いわゆる持ち戻し)は、相続人が受けた贈与を遺産分けで考えに入れる仕組みです。孫が相続人でなければ、原則としてこの話には入ってきません。
ただ、孫養子や代襲相続で孫が相続人になると、ほかの相続人から持ち出されることもあります。相続開始から10年を過ぎると、特別受益は主張できなくなります。
取り分の考え方は家族構成から取り分を計算する方法で確認できます。
孫養子がいる、保険金の受取人に孫が入っている、精算課税を選んだ贈与がある。こんなケースは、足す額と2割加算を含めて税理士に計算してもらうと安心です。特例や要件に当てはまるかは、税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
孫が相続人でなくても、相続税がかかることはありますか?
遺言で財産を受け取った時や、死亡保険金の受取人になっていた時は、孫にも相続税がかかることがあります。孫養子でない孫には、税額に2割加算がかかります。
孫への教育費を祖父母が直接払っていた場合も足されますか?
必要な都度、学費などに直接充てたお金は、もともと贈与税がかからない財産です。預金に回した場合は贈与税の対象になります。
孫への贈与で贈与税の申告は要りますか?
1年間に受けた贈与が110万円を超えたら、翌年2月1日から3月15日までに孫本人が申告します。
まとめ
- 孫が何も相続・遺贈で受け取らなければ、孫への贈与は原則足されない
- 遺言で財産をもらう・保険金の受取人になると、7年以内(経過期間中は3年以内など)の贈与が足される
- 孫養子は相続人なので足され、税額は2割加算
- 代襲相続の孫は足されるが2割加算はない
- 相続時精算課税の贈与は、年110万円を超えた部分を期間に関係なく足す