当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どもがいない夫婦で、夫が亡くなった。夫の両親も兄弟もすでにいなくて、相続人は妻の自分だけ。『誰とも話し合わなくていいし、相続税も簡単なのでは?』と思いますよね。
結論から言うと、妻だけが相続人なら相続税は0円で済むケースがほとんどです。ただ、遺産が基礎控除を超えると、0円でも申告は要ります。
この記事では、遺産の額や夫の家族の状況ごとに、申告が要るかどうかと注意点を見ていきます。
妻だけが相続人なら、相続税はかからない?
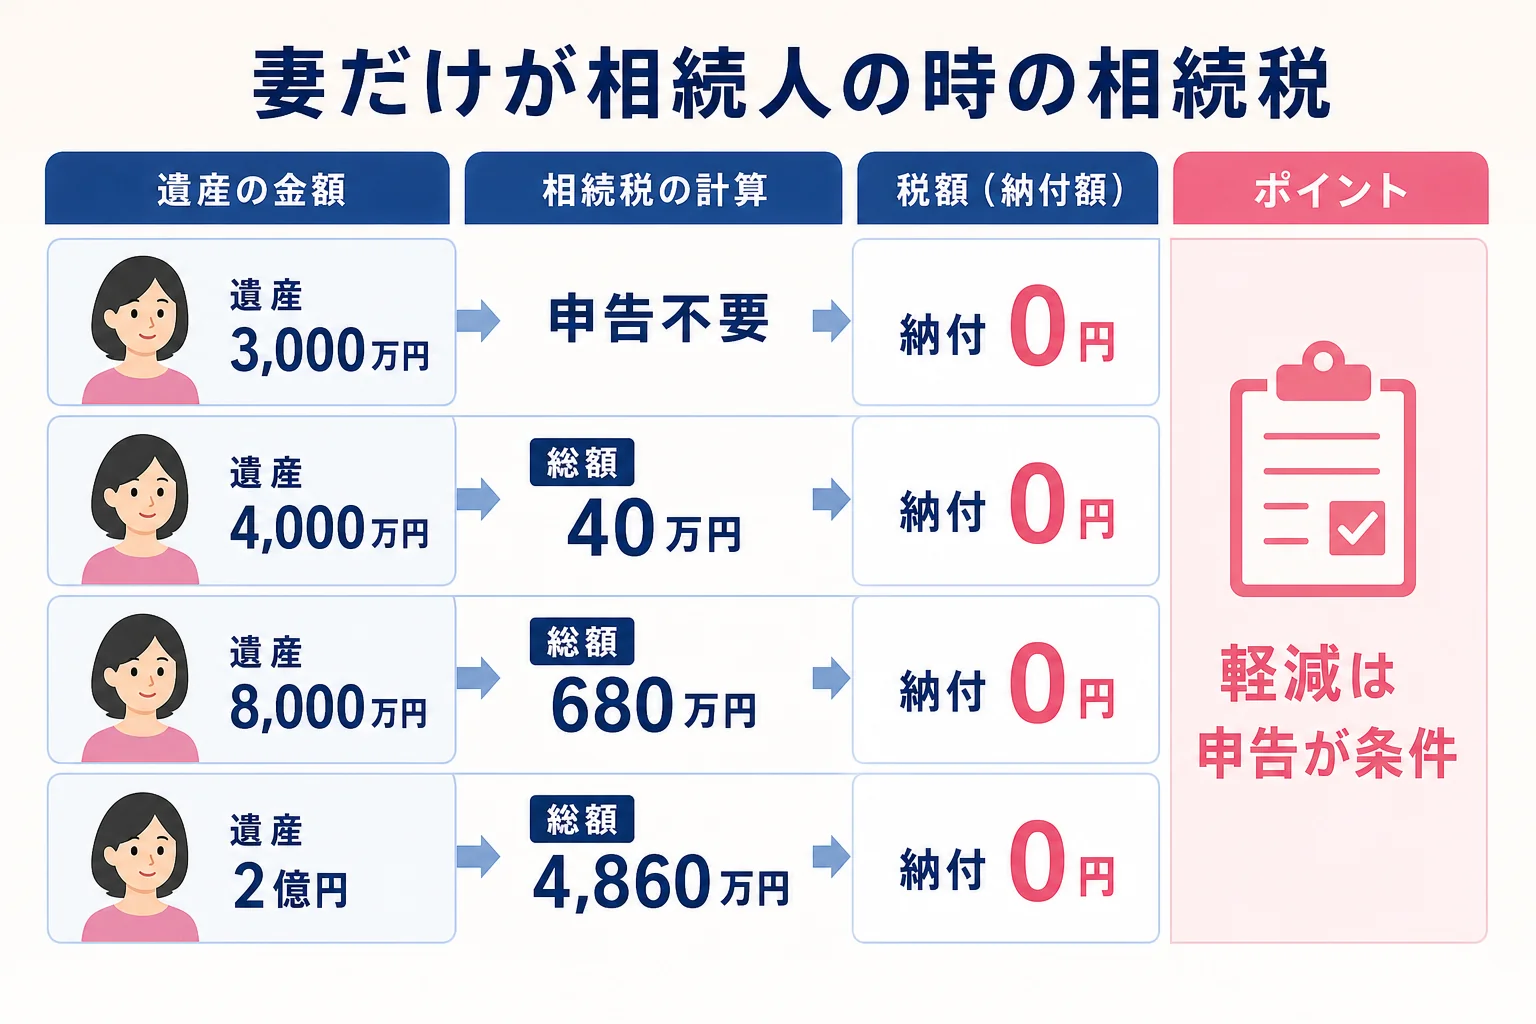
例えば、子のいない夫が亡くなり、夫の両親・兄弟もすでに亡くなっていて、妻だけが相続人になるケースです。遺産が3,600万円以下なら申告は要りません。3,600万円を超えても、配偶者の税額軽減を使えば納める税は0円です。ただし、この軽減は申告しないと使えません。
相続人が1人の時の基礎控除は、3,000万円+600万円×1人で3,600万円です。遺産がこれ以下なら、相続税はかからず申告も不要なんです。
基礎控除を超えた場合に効くのが、配偶者の税額軽減です。配偶者が取得した財産が「1億6,000万円」か「法定相続分相当額」の多い方までは、相続税がかかりません。
妻だけが相続人なら、法定相続分は遺産の全部です。つまり遺産がいくらでも、妻が全部を受け取れば軽減の枠に収まります。
| ケース | 相続税の総額 | 妻が納める税 | 申告 |
|---|---|---|---|
| 遺産3,000万円・妻のみ | 0円 | 0円 | 不要(基礎控除3,600万円以下) |
| 遺産4,000万円・妻のみ | 40万円 | 0円 | 必要(軽減を使うため) |
| 遺産8,000万円・妻のみ | 680万円 | 0円 | 必要(軽減を使うため) |
| 遺産2億円・妻のみ | 4,860万円 | 0円 | 必要(軽減を使うため) |
『税金が0円なら、申告しなくても同じでは?』と考える方も多いはずです。実はここが落とし穴なんです。
申告をしないと配偶者の税額軽減は受けられず、上の表の「相続税の総額」がそのまま税額として扱われることになります。期限を過ぎると、延滞税や無申告加算税がかかることもあります。
夫の兄弟が相続放棄して妻だけになった場合は?
もう一つ多いのが、子も親もいない夫が亡くなり、本来は妻と夫の兄弟が相続人になるケースです。兄弟が相続放棄をして、結果として妻だけが受け取る形ですね。
この場合、基礎控除の人数は放棄した兄弟も数えます。例えば夫の兄弟が2人なら、法定相続人は3人で、基礎控除は4,800万円です。
遺産8,000万円で比べると、違いがよく分かります。
| ケース | 基礎控除 | 相続税の総額 | 納める税 |
|---|---|---|---|
| 夫の兄弟2人が放棄・妻が全部取得 | 4,800万円 | 390万円 | 妻0円 |
| 法定相続分どおりに分ける(妻3/4・兄弟各1/8) | 4,800万円 | 390万円 | 妻0円・兄弟それぞれ58万5,000円 |
兄弟が受け取る分には2割加算がかかります。妻が全部を受け取る形なら、軽減の枠の中に収まるので納める税は0円になるんです。
「兄弟は放棄したから、相続人は私1人で数えればいいですよね?」
「相続税の基礎控除では、放棄した人も人数に入れます」
こんなやりとりは、窓口でもよくあります。人数を1人で数えると、基礎控除を小さく見積もってしまうので注意しておきましょう。
申告はどんな流れで進める?
妻だけが相続人の場合、遺産分割協議が要らないぶん、手続きは比較的シンプルです。それでも、やることは一通りあります。
- 夫の出生から死亡までの戸籍で、ほかに相続人がいないことを確かめる
- 預金・自宅・保険・借入金などをすべて書き出し、財産の額を出す
- 基礎控除3,600万円(兄弟が放棄したなら人数分)を超えるか確かめる
- 超えるなら、配偶者の税額軽減を使って申告書を作る
- 亡くなったことを知った日の翌日から10か月以内に、夫の住所地の税務署へ提出する
戸籍を読んで、前の結婚で生まれた子が見つかることもあります。前妻の子も相続人なので、その場合は妻だけの相続ではなくなります。
自宅の土地があるなら、小規模宅地等の特例で評価を下げられることもあります。これも申告が前提なので、使えるかどうかは税理士に確かめてみてください。
妻だけで相続した後に、気をつけたいことは?
夫の財産をすべて受け取ると、今度は妻の財産が大きくなります。妻が亡くなった時の相続では、配偶者の税額軽減はもう使えません。
子のいない妻の場合、次の相続人は妻の親や兄弟姉妹になることが多いです。兄弟姉妹や甥姪が受け取る分には2割加算がかかる点も、知っておくと安心です。
自宅の土地がある・遺産が数千万円を超える・預金の名義が家族に分かれている。こんなケースは、財産の評価や申告書づくりを税理士に頼むと、ひとりで抱え込まずに済みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
家族構成ごとの取り分を先に確かめたい時は、家族構成から取り分を計算する方法が参考になります。夫婦の預金の扱いで迷ったら、夫婦の預金は半分が妻のものかを解説した記事も読んでみてください。
よくある質問
相続人が妻のみで、相続税が0円なら申告は要りませんか?
遺産が基礎控除3,600万円以下なら不要です。超える場合は、配偶者の税額軽減を使うために、税額が0円でも申告が必要です。
夫の兄弟が相続放棄した場合、基礎控除はいくらになりますか?
放棄した人も人数に数えます。兄弟が2人なら法定相続人は妻を含めて3人で、基礎控除は4,800万円です。
妻だけが相続人の場合、申告の期限はいつですか?
亡くなったことを知った日の翌日から10か月以内です。提出先は夫の住所地の税務署です。
まとめ
- 妻だけが相続人なら、基礎控除は3,600万円
- 遺産が基礎控除を超えても、配偶者の税額軽減で納める税は0円になる
- ただし軽減は申告が条件。0円でも10か月以内に申告する
- 夫の兄弟が放棄した場合も、基礎控除の人数には兄弟を数える
- 妻の次の相続では軽減が使えず、兄弟姉妹には2割加算がかかる