当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
使っていない土地があって「アパートを建てれば相続税が下がりますよ」と勧められた。でも、なぜ下がるのか、どのくらい下がるのかが分からない。そんな方も多いですよね。
結論から言うと、土地に貸家を建てると、土地は「貸家建付地」、建物は「貸家」として評価が下がります。この記事では、同じ土地を更地のままにした場合と賃貸にした場合で、相続税がいくら変わるかを計算していきます。
更地にアパートを建てたら、うちの相続税はいくら下がる?
例えば、母が亡くなり子2人が相続するケースで、財産は更地6,000万円(200㎡)と現金6,000万円だったとします。更地のままなら相続税は1,160万円です。現金5,000万円でアパートを建てて満室で貸していれば473万円、さらに小規模宅地等の特例が使えれば136万円まで下がる計算です。
ここでの前提は、借地権割合60%の地域の土地で、建てたアパートの建物の固定資産税評価額を仮に3,000万円としたものです。借地権割合は路線価図で、建物の評価額は市区町村の固定資産税の通知で確かめられます。
評価が下がる仕組みは?
土地と建物で、下がる理由が違います。
土地は「貸家建付地」として評価が下がる
貸家を建てた土地は、次の式で評価します。
自用地の評価 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合)
借家権割合は30%です。借地権割合60%で満室なら、6,000万円 ×(1 − 0.6 × 0.3 × 1)で4,920万円になります。
『人に貸しているだけで、どうして安くなるの?』と思いますよね。借りている人がいると、持ち主が自由に使ったり売ったりしにくくなる。その分を差し引く考え方なんです。
建物は「貸家」として評価が下がる
建物は固定資産税評価額で評価し、貸家なら借家権割合30% × 賃貸割合を差し引きます。3,000万円の建物が満室なら2,100万円です。
現金5,000万円で建てたので、現金のままより評価は小さくなります。ただ、財産そのものが消えたわけではありません。
更地・満室・空室で、相続税はどう変わる?
同じ家で、土地の使い方を変えた4つのケースを並べてみます。相続人はどれも子2人で、基礎控除は4,200万円です。
| ケース | 土地の評価 | 建物の評価 | 現金 | 課税価格の合計 | 相続税の合計 |
|---|---|---|---|---|---|
| 更地のまま | 6,000万円 | なし | 6,000万円 | 1億2,000万円 | 1,160万円 |
| アパートを建てて満室 | 4,920万円 | 2,100万円 | 1,000万円 | 8,020万円 | 473万円 |
| 満室で小規模宅地等の特例(貸付事業用)を使えた | 2,460万円 | 2,100万円 | 1,000万円 | 5,560万円 | 136万円 |
| アパートを建てたが空室が半分 | 5,460万円 | 2,550万円 | 1,000万円 | 9,010万円 | 621万5,000円 |
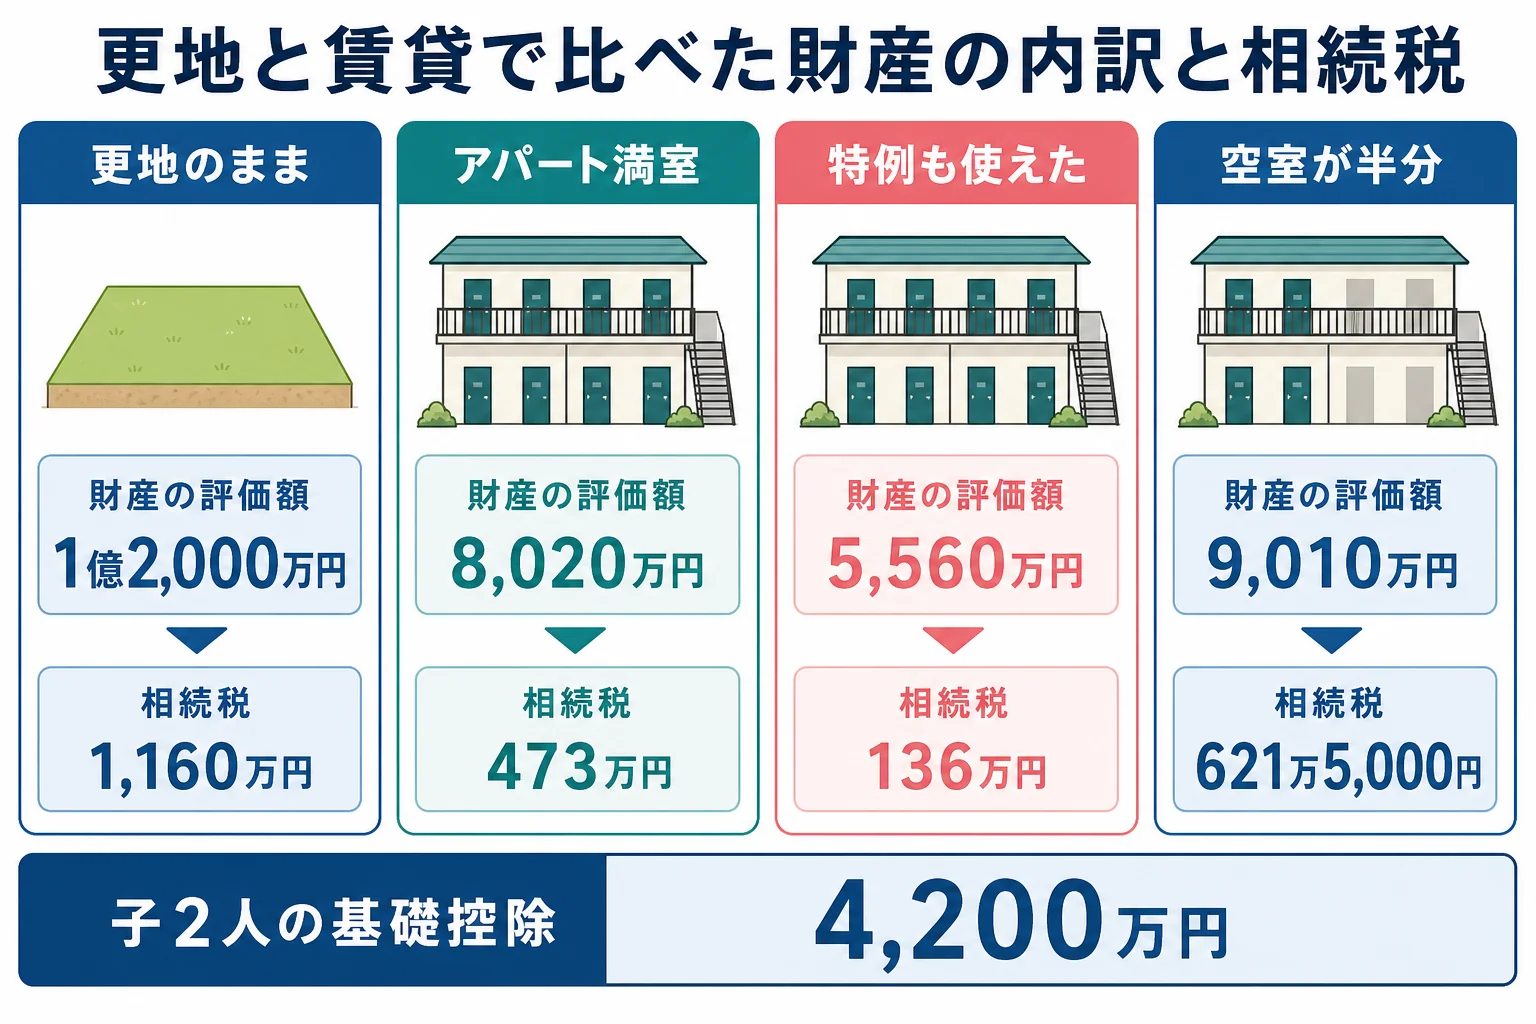
貸付事業用宅地等の特例は、200㎡まで評価を50%減らせる制度です。このケースの土地は200㎡なので、4,920万円が2,460万円になります。
空室が半分だと、賃貸割合が50%になって減り方も半分です。土地は6,000万円 ×(1 − 0.6 × 0.3 × 0.5)で5,460万円、建物は2,550万円になります。
「建てれば下がるんだよね?」
「満室ならね。空室が多いと、思ったほど下がらないこともあるよ」
この違いは、建てる前に知っておきたいところです。
建ててすぐに亡くなった時はどうなる?
実は、小規模宅地等の特例には時期の条件があります。
国税庁の説明では、相続開始前3年以内に新たに貸付事業に使い始めた土地は、貸付事業用宅地等の対象から外れます。ただし、相続開始の日まで3年を超えて事業的な規模で貸付を続けていた人の土地は例外です。
このケースで建てて3年以内に亡くなり、特例が使えなかったとします。その場合の相続税は、満室でも473万円のままです。『特例込みの136万円で考えていた』という計画だと、ずれが出ます。
税金が下がっても、家計が苦しくなることも
アパートを建てると、修繕費や固定資産税、空室の時の収入減も引き受けることになります。借入をして建てる場合は、返済も続きます。
『税金が減るなら、多少の手間は仕方ない』と考える方もいるはずです。ただ、相続税が下がった分より、運営の負担が大きくなる家もあるんです。借入をした場合の効果や失敗例はアパート経営で相続税対策はできるかのケースで詳しく見ています。
古い家の建て替えを考えている方は建て替えで相続税対策になるかのケースも参考にしてみてください。
- 土地の路線価と借地権割合
- 建てた後に満室を保てる場所か
- 建ててから3年以内に相続が起きた時の相続税
- 修繕費や返済を家賃でまかなえるか
- 誰がその土地とアパートを相続するか
土地の評価や小規模宅地等の特例の要件は、土地の形や使い方で判断が分かれます。路線価のある土地を持っている、建てるかどうか迷っている、相続人の誰が引き継ぐか決まっていない。こうした家は、建てる前の試算を税理士に頼むと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
駐車場にしても貸家建付地として評価が下がりますか?
貸家建付地は、建物を建てて貸している土地の評価です。駐車場で小規模宅地等の特例が使えるかは、土地の使い方などの要件で変わるので、税理士に確認してみてください。
アパートの一部が空室だと、評価はどうなりますか?
賃貸割合に応じて減り方が小さくなります。このケースでは空室が半分だと、相続税は満室の473万円から621万5,000円に増える計算です。
土地活用をすれば相続税は0円になりますか?
下がり方は土地の評価や現金の額、特例が使えるかで決まります。このケースでは136万円まで下がりましたが、0円にはなっていません。
まとめ
- 貸家を建てると、土地は貸家建付地、建物は貸家として評価が下がる
- 貸家建付地は「自用地の評価 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合)」
- 更地6,000万円と現金6,000万円の家は、満室のアパートで相続税1,160万円が473万円に
- 貸付事業用宅地等の特例は200㎡まで50%減。相続前3年以内に貸し始めた土地は原則対象外
- 空室が多いと下がり方は小さくなる