当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子連れで再婚して、もう何年も家族として暮らしてきた。『養子縁組はしていないけど、夫の財産はこの子にも行くよね?』と思っている方も多いはずです。
結論から言うと、養子縁組をしていない連れ子は、再婚相手の相続人にはなりません。この記事では、再婚相手の家族の形ごとに遺産がどこへ行くのかと、連れ子に残すための方法を見ていきます。
養子にしていない連れ子は、再婚相手の遺産を相続できる?
連れ子は、養子縁組をしない限り、再婚相手(継父・継母)の相続人になりません。一緒に暮らした年数や、同じ名字かどうかも関係ありません。連れ子に財産を渡したい時は、養子縁組か遺言が必要です。
『でも、ずっと親子として暮らしてきたのに?』と納得しにくいですよね。
連れ子と再婚相手は、法律上は「配偶者の子」という姻族の関係です。相続人になれるのは血のつながった子と、養子縁組をした子だけなんです。
例えば、妻が連れ子と一緒に再婚し、夫が亡くなったケースを考えてみます。夫に実子がいなければ、相続人は妻と、夫の親や兄弟になります。
夫に前の結婚で生まれた子がいれば、その子が妻と並んで相続人です。どちらのケースでも、養子にしていない連れ子の名前は相続人の欄に出てきません。
| ケース | 相続人 | 連れ子の取り分 | 理由・注意 |
|---|---|---|---|
| 養子縁組なし、夫に実子なし、夫の兄弟が1人 | 妻と夫の兄弟 | なし | 妻が4分の3、兄弟が4分の1 |
| 養子縁組なし、夫に前妻との子が1人 | 妻と前妻の子 | なし | 妻が2分の1、前妻の子が2分の1 |
| 養子縁組あり、夫に実子なし | 妻と連れ子 | 2分の1 | 養子は実子と同じ扱い |
| 養子縁組なし、遺言で連れ子に遺贈 | 遺言どおり | 遺言で決めた分 | 相続税は2割加算 |
前妻との子がいる場合の分け方は離婚した夫が亡くなった時の子供の相続で詳しく見ています。
養子縁組をしていた場合と、相続税はどれくらい違う?
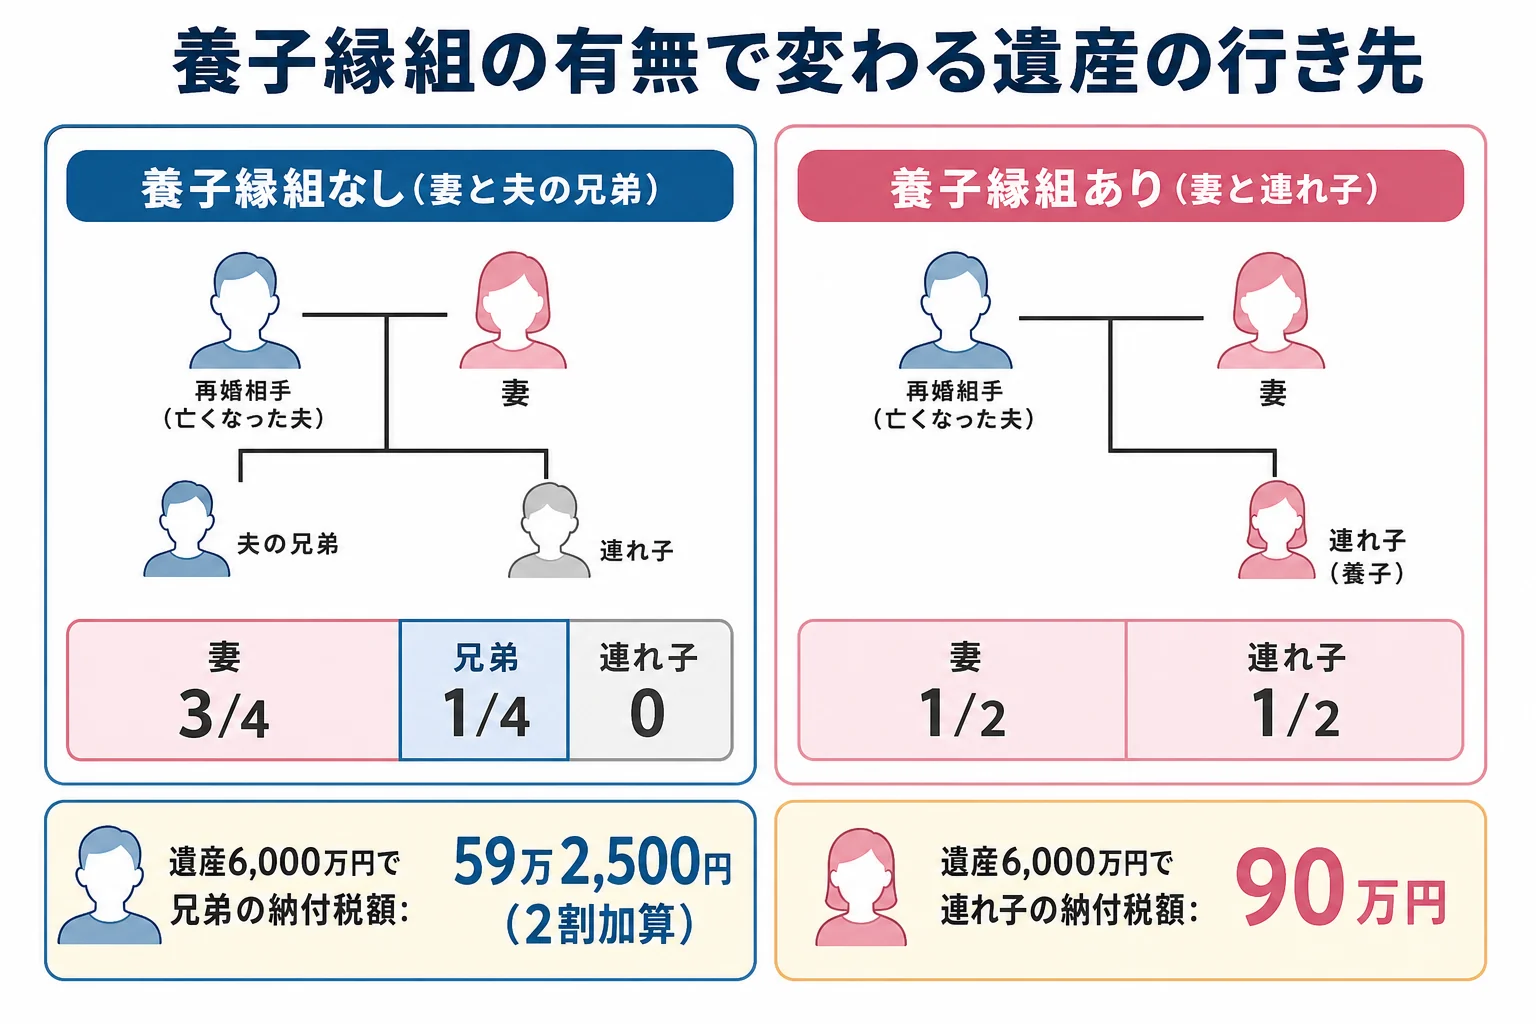
ここが一番差が出るところです。夫の遺産が6,000万円で、夫に実子がなく、夫の兄弟が1人いるケースで比べてみます。
| 項目 | 養子縁組なし(妻と夫の兄弟) | 養子縁組あり(妻と連れ子) |
|---|---|---|
| 法定相続人 | 2人 | 2人 |
| 基礎控除 | 4,200万円 | 4,200万円 |
| 相続税の総額 | 197万5,000円 | 180万円 |
| 妻(配偶者の税額軽減) | 0円(4,500万円を取得) | 0円(3,000万円を取得) |
| もう1人の相続人 | 夫の兄弟 59万2,500円(2割加算) | 連れ子 90万円 |
| 連れ子が受け取る額 | 0円 | 3,000万円 |
法定相続分どおりに分けた前提です。養子縁組がないと、夫の財産の4分の1は夫の兄弟へ行き、連れ子には何も残りません。子のいない夫婦で親や兄弟が相続人になる流れは、子供がいない夫婦の相続割合も参考にしてみてください。
『それなら、あとで妻が相続したお金を子供に渡せばいい?』と思うかもしれません。ただ、それは妻が亡くなった時の相続か、妻からの贈与になり、その時にまた税金がかかります。
養子にしないまま、連れ子に財産を残す方法は?
養子縁組まではしたくない、という家庭もありますよね。その場合に使える方法を並べておきます。
- 遺言で連れ子に遺贈する(相続税は2割加算になる)
- 生前に贈与する(受け取る人ごとに年110万円までは贈与税がかからない)
- 生命保険の受取人にする(相続人ではないので非課税枠は使えない)
- 養子縁組をする(実子と同じ相続人になる)
遺言で遺贈する場合、連れ子は相続人ではないので、基礎控除の人数にも入りません。それでも、連れ子に直接残せるのは遺言の大きな強みです!
相続人が妻と夫の兄弟だけなら、兄弟には遺留分がありません。遺言で連れ子に多めに残しても、兄弟から取り戻しを求められることはないんです。
一方、夫に前妻との子がいる場合は、その子に遺留分があります。連れ子に多く残しすぎると、後から前妻の子に請求される可能性がある点は知っておきましょう。
「お父さんの家、僕が住み続けてもいいのかな」
「遺言に書いてもらえれば、ちゃんと受け取れるよ」
なお、養子にしていない連れ子が再婚相手の介護をしてきた場合、相続人でない親族として特別寄与料を請求できる余地があります。期限は相続の開始と相続人を知った時から6か月、相続開始から1年です。
養子縁組をすると、連れ子は実の親の相続人でもあり続けます。実の父の相続と、再婚相手の相続の両方に関わることになるんです。
養子縁組と遺言のどちらが合うかは、家族の人数や財産の中身で変わります。土地がある、相続人に前妻の子がいるといったケースは、税額を比べてから決めたほうが安心なので、税理士に試算してもらうのがおすすめです。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
連れ子と長年同居して介護もしていれば、相続人になれますか?
なれません。相続人になるのは養子縁組をした場合だけです。介護の貢献は特別寄与料として請求できる余地があります。
連れ子が遺贈を受けると相続税はどうなりますか?
連れ子は配偶者でも一親等の血族でもないので、相続税が2割加算されます。
再婚相手が亡くなった後に養子縁組はできますか?
亡くなった後に養子縁組をして相続人になることはできません。考えるなら生前に話し合っておきましょう。
まとめ
- 養子縁組をしていない連れ子は、再婚相手の相続人にならない
- 夫に実子がいなければ、遺産は妻と夫の親や兄弟へ行く
- 遺言で遺贈すれば連れ子に残せるが、相続税は2割加算
- 養子縁組をすれば、連れ子は実子と同じ相続人になる