当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『お墓や仏壇にも相続税がかかるの?』と心配になる方もいますよね。
結論から言うと、墓地や墓石、仏壇、仏具など日常的にお参りに使う物は、相続税のかからない非課税財産です。この記事では、非課税財産の一覧と、墓石を買うタイミングで税額が変わるケースを見ていきます。
墓石を生前に買った場合と、亡くなった後に買った場合で相続税は変わる?
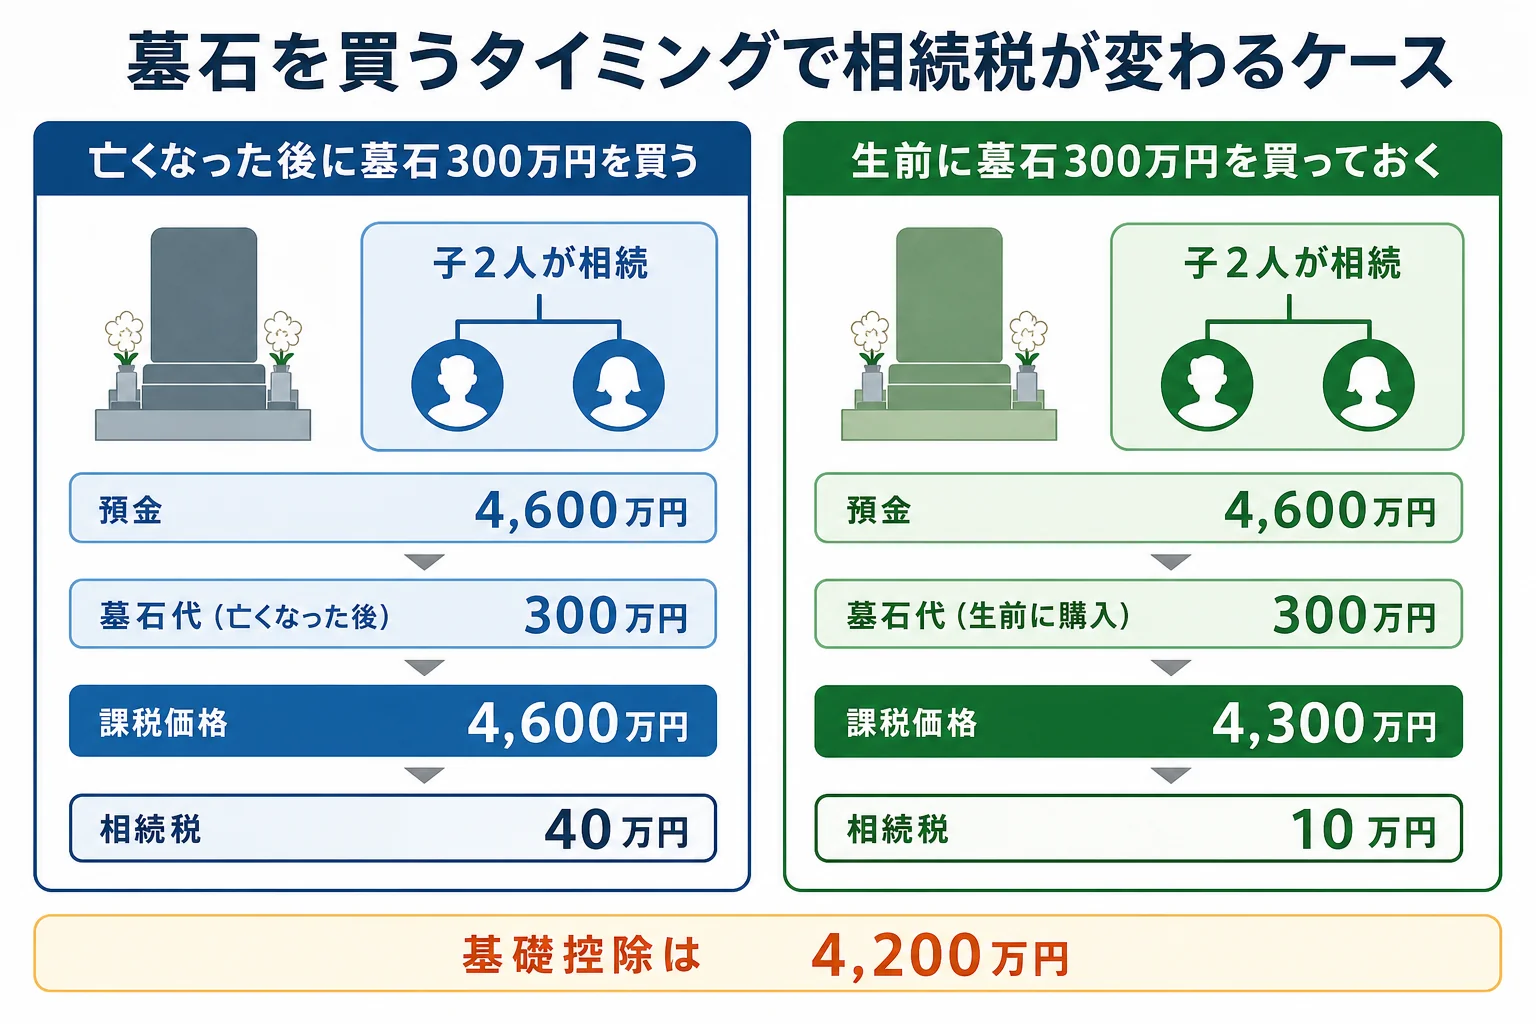
変わります。父が生前に預金から300万円の墓石を買っていれば、その墓石は非課税財産で、預金は300万円減っています。亡くなった後に子が遺産から買った墓石代は、葬式費用として差し引けません。子2人が相続し、預金が4,600万円あったケースでは、相続税は40万円と10万円の差になります。
非課税財産になるのは、亡くなった人が持っていた墓地や墓石です。亡くなった後に買う墓石は、もう相続財産から差し引く手段がありません。お通夜やお葬式の費用は差し引けますが、墓石の購入費は葬式費用に含まれないんです。
香典返しや四十九日の法要の費用も、同じく葬式費用には含まれません。葬儀の後に出ていくお金は、どれが引けてどれが引けないかを分けて記録しておきましょう。
| ケース | 課税価格の合計 | 相続税(子2人の合計) | 理由・注意 |
|---|---|---|---|
| 亡くなった後に遺産から墓石300万円を買った | 4,600万円 | 40万円(1人20万円) | 墓石代は葬式費用に含まれない |
| 生前に父が預金から墓石300万円を買っていた | 4,300万円 | 10万円(1人5万円) | 墓石は非課税財産、預金がその分減る |
ただし、非課税になるのは日常的にお参りに使う物です。純金の仏具のように骨とう的な価値がある物や、投資目的で持っている物は、非課税になりません。
『節税のために純金の仏像を買っておこうかな』という考えは、かえって課税の対象になるので気をつけてください。
相続税の非課税財産の一覧
国税庁が「相続税がかからない財産」として挙げているものを、一覧にしました。
| 非課税財産 | 非課税になる範囲 | 注意 |
|---|---|---|
| 墓地、墓石、仏壇、仏具、神を祭る道具 | 日常礼拝をしている物 | 骨とう的価値・投資目的の物は対象外 |
| 死亡保険金 | 500万円×法定相続人の数まで | 相続人が受け取った分だけ |
| 死亡退職金 | 500万円×法定相続人の数まで | 保険金とは別枠 |
| 弔慰金 | 業務上の死亡は普通給与の3年分、それ以外は半年分まで | 超えた分は退職金と同じ扱い |
| 申告期限までの寄付 | 国、地方公共団体、特定の公益法人、認定NPO法人への寄付 | 相続税の申告期限(10か月)までに寄付する |
| 心身障害者共済制度の給付金を受ける権利 | 地方公共団体の条例による制度 | 対象の制度が決まっている |
| 公益事業に使う財産 | 宗教・慈善・学術など公益事業を行う人が取得した物 | 事業に使うことが条件 |
この中で、多くの家族に関係するのは墓地・仏壇と、保険金・退職金の非課税枠です。寄付や公益事業の財産は、使える場面が限られていると考えておくとよいです。
保険金の非課税枠は、誰が受け取るかで変わる?
『保険金は全部非課税って聞いたけど…』と思っていたら要注意です。非課税なのは「500万円×法定相続人の数」までで、しかも相続人が受け取った分だけなんです。
例えば、妻と子2人が相続人で、死亡保険金1,500万円を妻が受け取ったケース。非課税枠は500万円×3人=1,500万円なので、全額が非課税になります。
一方、同じ1,500万円を孫(相続人ではない)が受け取ったケースでは、非課税枠は使えません。全額が相続税の計算に入り、孫の税額は2割加算の対象にもなります。
「保険金の受取人、孫にしておいたほうが喜ぶと思ったんだけど」
「受取人を相続人にしておくと、非課税枠が使えます。契約を見直す時の目安にしてみてください」
保険金や退職金のように、遺産ではないのに相続税がかかる財産はみなし相続財産とは、預金や自宅などの遺産そのものは本来の相続財産とはで詳しく見られます。
非課税になるかどうかの線引きは、仏具の価値や寄付先の法人の種類など、細かい要件で分かれます。純金の仏具がある、申告期限までに寄付を考えている、保険金の受取人に相続人でない人がいる。そんなケースは、税理士に確認してから申告すると安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
仏壇を亡くなった後にローンで買った場合、未払い分を差し引けますか?
仏壇や墓石の購入費は葬式費用に含まれません。亡くなった後に買う物は、相続財産から差し引けないと考えておいてください。
遺族年金は非課税財産ですか?
遺族年金は相続税の対象外で、所得税もかかりません。一覧には入っていませんが、相続税の計算には入れません。
寄付は申告期限を過ぎてからでも非課税になりますか?
非課税になるのは、相続税の申告期限までに国や地方公共団体、特定の公益法人などへ寄付した財産です。期限後の寄付は対象になりません。
まとめ
- 墓地、墓石、仏壇、仏具など日常礼拝をしている物は非課税財産
- 純金の仏具など骨とう的価値・投資目的の物は非課税にならない
- 墓石は生前に買えば非課税財産、亡くなった後の購入費は葬式費用にならない
- 保険金と退職金は、それぞれ500万円×法定相続人の数までが非課税
- 申告期限までに国や公益法人などへ寄付した財産も非課税