当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなり、兄弟で遺産の話し合いをすることになった。『まず財産を一覧にしたいけど、どんな形で書けばいいの?』と迷っている方も多いはずです。
結論から言うと、相続の財産目録に決まった様式はなく、財産の種類ごとに「どこに・何が・いくら」を並べれば十分です。この記事では、預金・土地・保険がある家を例に、種類ごとの書き方と、目録の合計から相続税の有無を見る方法を紹介します。
預金・土地・保険がある家は、目録をどう書く?
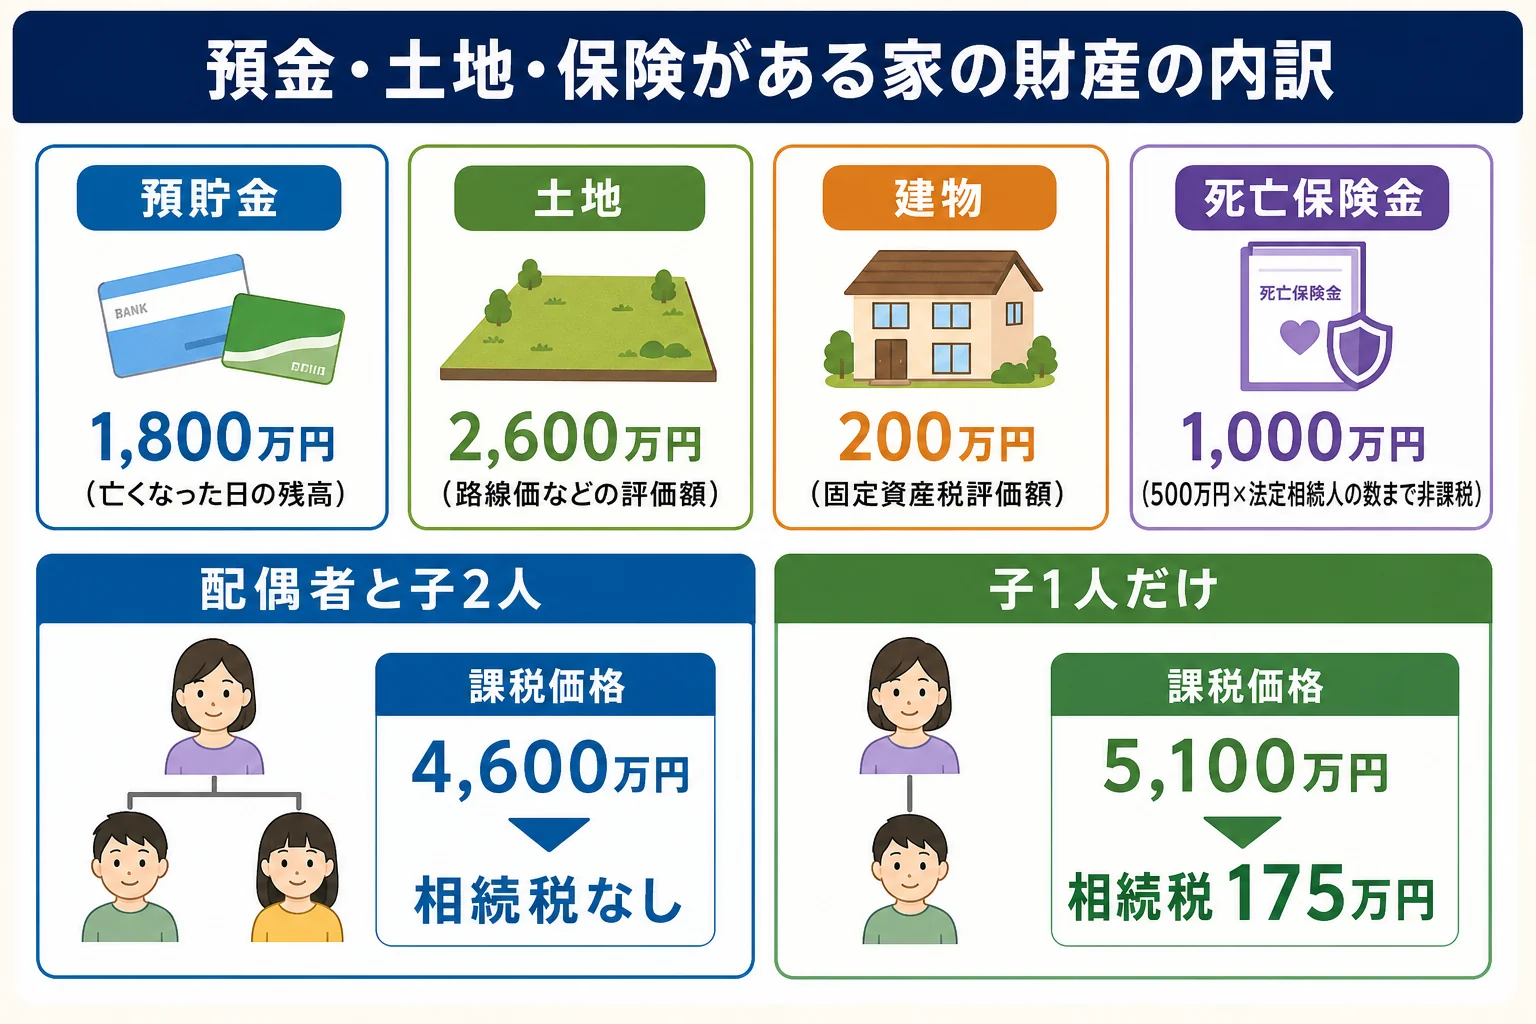
預金1,800万円、自宅の土地2,600万円、建物200万円、死亡保険金1,000万円がある家なら、目録は「預貯金」「土地」「建物」「保険金」の4つに分けて書きます。土地は路線価などで出した評価額、預金は亡くなった日の残高で書くのがポイントです。
目録は、遺産分割の話し合いの土台になります。相続税がかかるかを判断する時の材料にもなるので、金額の出し方をそろえておきたいところです。
種類ごとの書き方をまとめると、こうなります。
| 財産の種類 | 書くこと | 金額の出し方・注意 |
|---|---|---|
| 預貯金 | 金融機関名・支店名・種類・口座番号 | 亡くなった日の残高。定期預金は経過した分の利息を足す |
| 土地 | 所在・地番・地目・面積 | 市街地は路線価方式、それ以外は固定資産税評価額×倍率 |
| 建物 | 所在・家屋番号・種類 | 固定資産税評価額 |
| 上場株式 | 銘柄・株数・証券会社 | 亡くなった日の終値と、その月・前月・前々月の終値平均のうち最も低い価格 |
| 生命保険金 | 保険会社・受取人・金額 | 相続人が受け取った分は、500万円×法定相続人の数まで非課税 |
| 借入金・葬式費用 | 相手先・金額 | マイナスの財産として最後にまとめる |
『家族名義の口座も書くの?』と思いますよね。実は、子や孫の名義でも、お金を出したのが亡くなった人で、通帳や印鑑も亡くなった人が管理していたなら、名義預金として相続財産になります。目録にも載せておきましょう。
同じ目録でも、家族構成で相続税は変わる?
目録ができたら、合計を基礎控除と比べてみます。ここで結論が分かれるのが、相続人の数です。
上の家の財産で、2つのケースを比べてみます。
| ケース | 保険金の非課税枠 | 課税価格の合計 | 基礎控除 | 相続税 |
|---|---|---|---|---|
| 配偶者と子2人 | 1,500万円 | 4,600万円 | 4,800万円 | かからない(申告不要) |
| 子1人だけ | 500万円 | 5,100万円 | 3,600万円 | 175万円 |
配偶者と子2人のケースでは、保険金1,000万円が全部非課税枠に収まります。預金・土地・建物の合計4,600万円が基礎控除の4,800万円を下回るので、相続税はかかりません。
子1人だけのケースでは、非課税枠が500万円なので、残りの500万円が課税価格に入ります。課税遺産総額は1,500万円で、相続税は175万円です。
「目録を作ってみたら、思ったより基礎控除に近かった」
「土地の評価を出し直すだけで結論が変わるかもしれないね」
ただ、土地に小規模宅地等の特例を使う場合は、税額が0円になっても申告が必要です。判定の書き方は相続税の申告要否検討表の書き方で、基礎控除付近のケースを例に紹介しています。
遺言に付ける財産目録とは何が違う?
『親が元気なうちに、遺言用の目録も作っておきたい』という方もいますよね。財産目録が出てくるもう1つの場面が、自筆証書遺言に付ける財産目録です。
自筆証書遺言は全文を手書きするのが原則ですが、2019年1月13日以降は、財産目録だけはパソコンで作ったり、通帳のコピーを付けたりできるようになりました。
ここが大事なところです。パソコンやコピーで作った目録は、各ページに署名と押印が要ります。抜けていると、遺言の一部として扱われないおそれがあるんです。
- 通帳・証券会社の残高報告書・固定資産税の通知書を集めたか
- 家族名義でも実質は亡くなった人の口座を載せたか
- 借入金や未払いの税金、葬式費用も書いたか
- 遺言に付ける目録なら、各ページに署名と押印をしたか
目録ができたら、分け方を決めて協議書にまとめます。兄弟でまとめる時の文例は相続同意書の書き方、口座の払い戻しは貯金等相続手続請求書の書き方が参考になります。
土地が何か所もある、株式や名義預金がありそう、合計が基礎控除の近くにある。こんなケースは目録の金額の出し方で税額が変わるので、税理士に一緒に確認してもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続財産目録のテンプレートや書式はありますか?
相続の財産目録に法律で決まった様式はありません。財産の種類・所在・金額が分かれば、表計算ソフトで作ったものでも使えます。
財産目録には、いくらの金額で書けばいいですか?
預貯金は亡くなった日の残高、土地は路線価方式か倍率方式で出した評価額、建物は固定資産税評価額で書くと、相続税の判定にもそのまま使えます。
遺言書の財産目録はパソコンで作っても大丈夫ですか?
2019年1月13日以降は、自筆証書遺言の財産目録はパソコンで作ったり、通帳のコピーを付けたりできます。各ページに署名と押印をしておきましょう。
まとめ
- 相続の財産目録に決まった様式はなく、種類ごとに「どこに・何が・いくら」を書く
- 預貯金は亡くなった日の残高、土地は路線価などの評価額で書く
- 家族名義でも実質は亡くなった人の預金なら、名義預金として載せる
- 同じ目録でも、配偶者と子2人なら相続税はかからず、子1人なら175万円になる例がある
- 遺言に付ける目録はパソコン作成もできるが、各ページに署名と押印が要る