当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなり、自宅には住み続けたい。でも自宅をもらうと、生活費になる預金がほとんど残らない。そんな悩みを抱える方も多いはずです。
結論から言うと、配偶者居住権を使えば「家に住み続ける権利」と「預金」の両方を受け取りやすくなります。ただ、どの家にも向くわけではないんです。この記事では、分け方の例と、使うべき家族の条件を見ていきます。
配偶者居住権を使うと、分け方はどう変わる?
配偶者居住権は、自宅を「住む権利(配偶者居住権)」と「その権利の付いた所有権」に分けて、妻が住む権利、子が所有権を相続する分け方です。住む権利の評価は所有権より低くなるので、その分、妻は預金を多く受け取れます。自宅が財産の大半を占める家や、妻と子の関係が近くない家(再婚など)で特に効きます。
配偶者居住権は、2020年4月1日から使えるようになった制度です。亡くなった人が持っていた自宅に、亡くなった時に配偶者が住んでいた場合に、遺言や遺産分割協議、家庭裁判所の審判で取得できます。
存続期間は原則として終身です。つまり、妻が生きている間はずっと、家賃なしで住み続けられるんです。
ただし、配偶者居住権は人に売ったり譲ったりできません。所有者に無断で人に貸すこともできないので、この点は覚えておきましょう。
自宅6,000万円・預金4,000万円を妻と子1人で分ける例
例えば、夫が亡くなり、妻と子1人が相続するケースです。財産は自宅(土地と建物)6,000万円と預金4,000万円の合計1億円。法定相続分は妻と子で2分の1ずつ、5,000万円ずつです。
『法定相続分どおりなら、妻が自宅をもらえばいいのでは?』と思いますよね。ところが、妻が自宅6,000万円を相続すると、それだけで法定相続分を超えてしまい、預金は子が全部受け取る形になりがちです。
ここで配偶者居住権を使います。居住権の評価額は、建物の残りの耐用年数や妻の年齢(平均余命)などから国税庁の計算式で決まります。この例では、仮に住む権利(敷地を使う権利を含む)が3,000万円、残りの所有権が3,000万円と計算されたとします。
| 分け方 | 妻が受け取るもの | 子が受け取るもの |
|---|---|---|
| 居住権を使わない | 自宅6,000万円(預金0円) | 預金4,000万円 |
| 居住権を使う | 住む権利3,000万円+預金2,000万円 | 所有権3,000万円+預金2,000万円 |
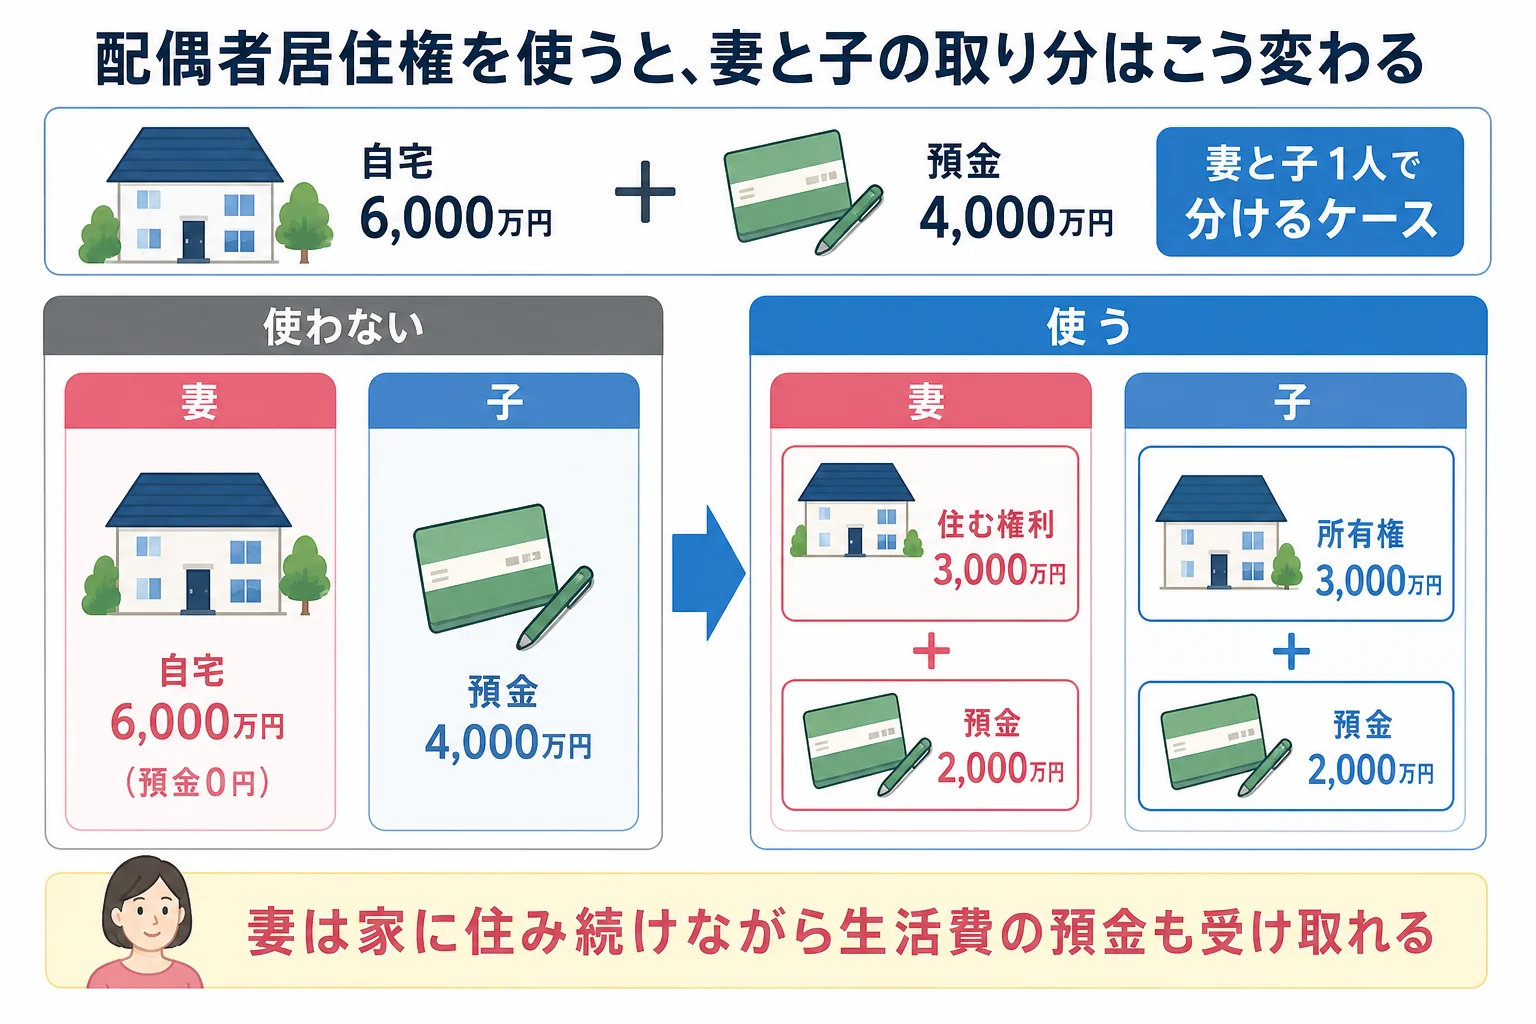
居住権を使うと、妻は家に住み続けながら、生活費として預金2,000万円も手元に残せます。ここがこの制度のいちばんの使いどころなんです。
実際の評価額は、建物の古さや妻の年齢で大きく変わります。仮の数字ではなく、自分の家ではいくらになるかを計算してから分け方を決めましょう。
相続税と二次相続はどう変わる?
最初の相続(夫の相続)の相続税の総額は、分け方にかかわらず770万円です。妻は配偶者の税額軽減で0円になります。
| 計算の段階 | 居住権を使わない | 居住権を使う |
|---|---|---|
| 課税価格の合計 | 1億円 | 1億円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 相続税の総額 | 770万円 | 770万円 |
| 妻の納付税額 | 0円 | 0円 |
| 子の納付税額 | 308万円 | 385万円 |
子の取得額が4,000万円から5,000万円に増えるので、最初の相続だけを見ると子の税額は増えます。
ただ、ここが大事なところです。妻が亡くなった時の相続(二次相続)では、配偶者居住権は消えてしまい、子に相続されるものではないので、相続税はかかりません。
妻自身の財産が1,000万円で、受け取った財産を使わずに残していたと仮定して、二次相続を比べてみます。相続人は子1人です。
| 二次相続 | 居住権を使わない | 居住権を使う |
|---|---|---|
| 妻の財産 | 自宅6,000万円+自分の財産1,000万円 | 預金2,000万円+自分の財産1,000万円 |
| 基礎控除(相続人1人) | 3,600万円 | 3,600万円 |
| 子の納付税額 | 480万円 | 0円 |
| 一次・二次の合計 | 788万円 | 385万円 |
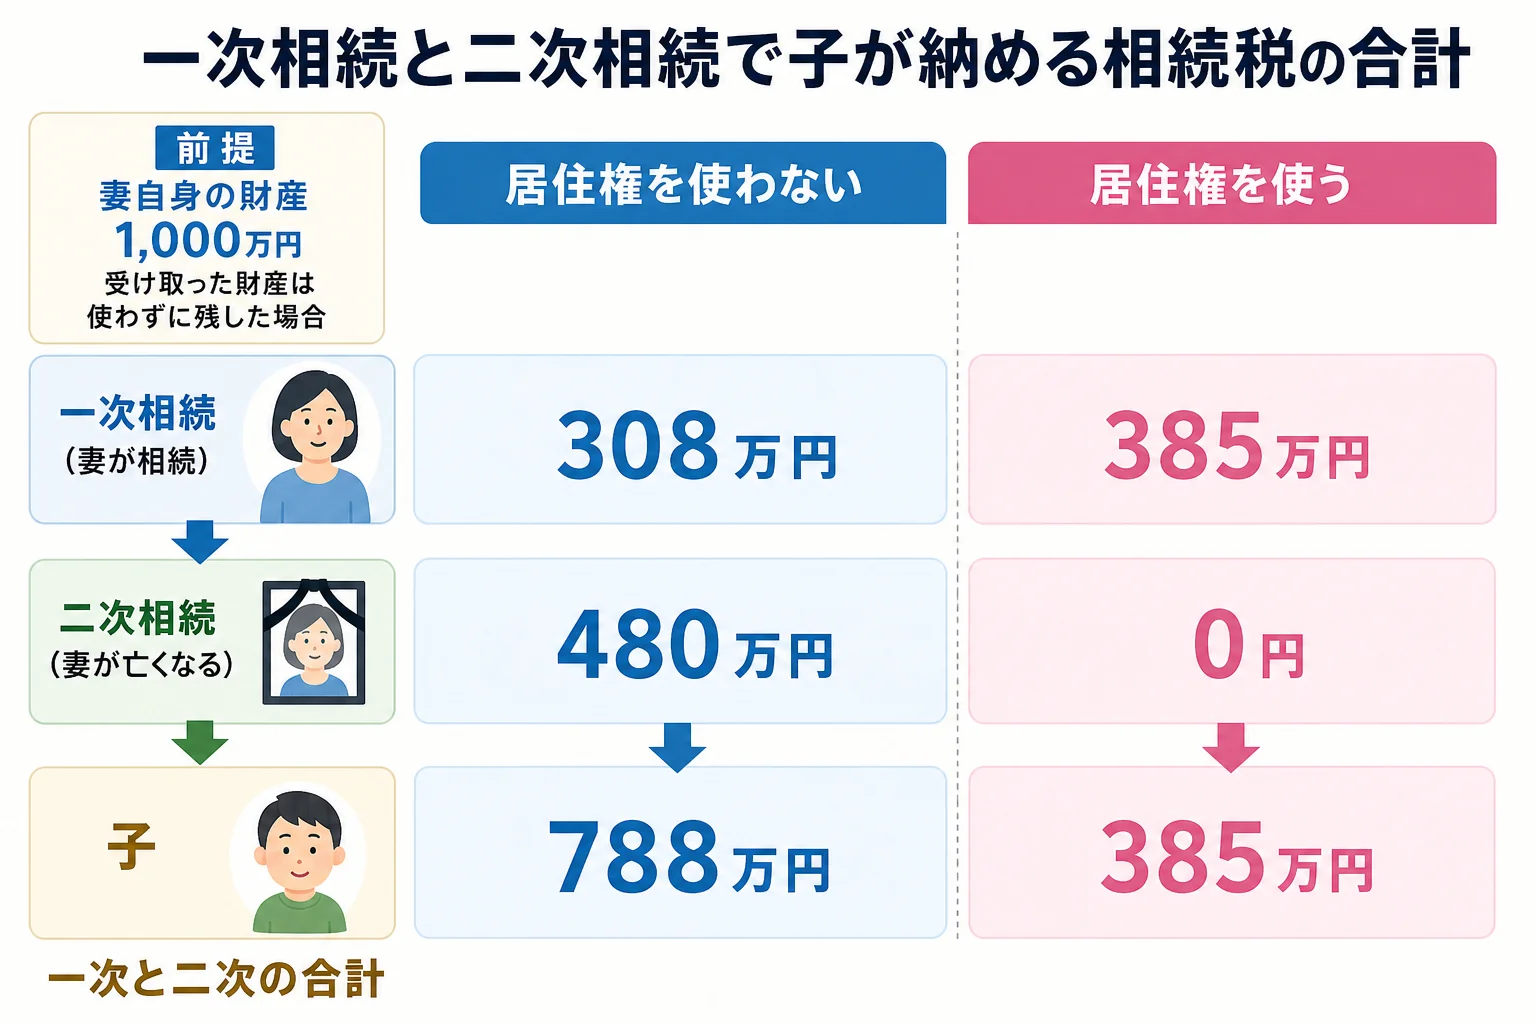
二次相続では自宅に小規模宅地等の特例が使える場合もあり、子が同居しているかなどで数字は変わります。両方の相続を通して試算してみると、どちらが得かが見えてきます。
配偶者居住権を使うべき家族、使わない方がいい家族
『うちは使った方がいいの?』という点は、家族の関係と将来の住まい方で決まります。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 再婚で、妻と前妻の子が相続人 | 使うべき | 子が所有権を持っても、妻は終身住み続けられる |
| 自宅が財産の大半で、妻の生活費が足りない | 使うべき | 住む権利の評価が低い分、預金を多く受け取れる |
| 二次相続の相続税が重くなりそう | 検討の価値あり | 妻が亡くなると居住権は消え、相続税がかからない |
| 妻と子の仲が良く、子が同居・介護する予定 | 使わなくてよいことが多い | 妻が自宅を相続しても困りにくい |
| 将来、施設に入る・自宅を売る可能性が高い | 向かない | 居住権は売れず、自宅を売るには所有者との話し合いが要る |
「お母さんが住む家を、僕が勝手に売ったりしないよ」
「でも、あなたの奥さんや孫の代になったらどうなるか分からないでしょう」
こんな会話が出る家は、居住権で妻の住まいを法的に守っておく意味があります。
取得したら登記をしておく
『家族だから登記までしなくても』と思うかもしれません。ただ、配偶者居住権は、建物のある場所の法務局で登記をしておくと、第三者にも主張できます。所有者の子が家を売ったり、借金の担保に入れたりした時に備えて、取得したら登記まで済ませておきましょう。
なお、遺産分割がまとまるまでの間は、配偶者短期居住権によって、少なくとも6か月間は無償で住み続けられます。話し合いが長引いても、すぐに追い出されることはありません。
- 亡くなった人が自宅を持っていて、配偶者がそこに住んでいたか
- 自宅を亡くなった人と配偶者以外の人が共有していないか
- 居住権と所有権の評価額がそれぞれいくらになるか
- 将来、施設に入ったり自宅を売ったりする可能性はどのくらいか
- 遺言か遺産分割協議で、居住権を取得すると決めたか
分け方でもめそうな時は、遺留分の考え方も絡みます。遺留分の計算や、分割がまとまらないまま期限が来た時の未分割での申告も合わせて確かめておくと安心です。
居住権の評価は計算式が複雑で、建物の築年数や配偶者の年齢、土地の評価まで関わってきます。一次相続と二次相続を通した税額を比べたいケースは、税理士に試算してもらうと判断しやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
配偶者居住権はいつまで続きますか?
原則として配偶者が亡くなるまでの終身です。遺言や遺産分割協議で期間を決めることもできます。
配偶者居住権がある家を、妻が亡くなった後に子が相続すると相続税はかかりますか?
妻が亡くなると居住権は消え、子に相続されるものではないので、その居住権について相続税はかかりません。
配偶者居住権を取得した後で、自宅を売ることはできますか?
居住権そのものは売れません。自宅を売るには、所有者である子と話し合う必要があり、思ったように進まないことがあります。
まとめ
- 配偶者居住権は、自宅を住む権利と所有権に分けて、妻と子で相続する分け方
- 自宅6,000万円・預金4,000万円の例では、妻は住む権利に加えて預金2,000万円を受け取れる
- 妻が亡くなると居住権は消え、二次相続の相続税は480万円から0円に
- 再婚家庭や自宅が財産の大半の家に向き、将来売る可能性が高い家には向かない
- 取得したら法務局で登記をしておく