当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなった時は母がいたので、遺産の話はほとんどしなかった。でも母も亡くなり、実家と預金を兄弟で分けることになった。そんな方も多いはずです。
結論から言うと、両親とも亡くなった後の相続は、子だけで分ける相続です。配偶者の税額軽減が使えないので、兄弟の人数がそのまま税額と分け方に響きます。
この記事では、兄弟1人・2人・3人のケースで税額と実家の分け方がどう変わるかが分かります。
両親とも亡くなったら、兄弟で分ける遺産はどうなる?
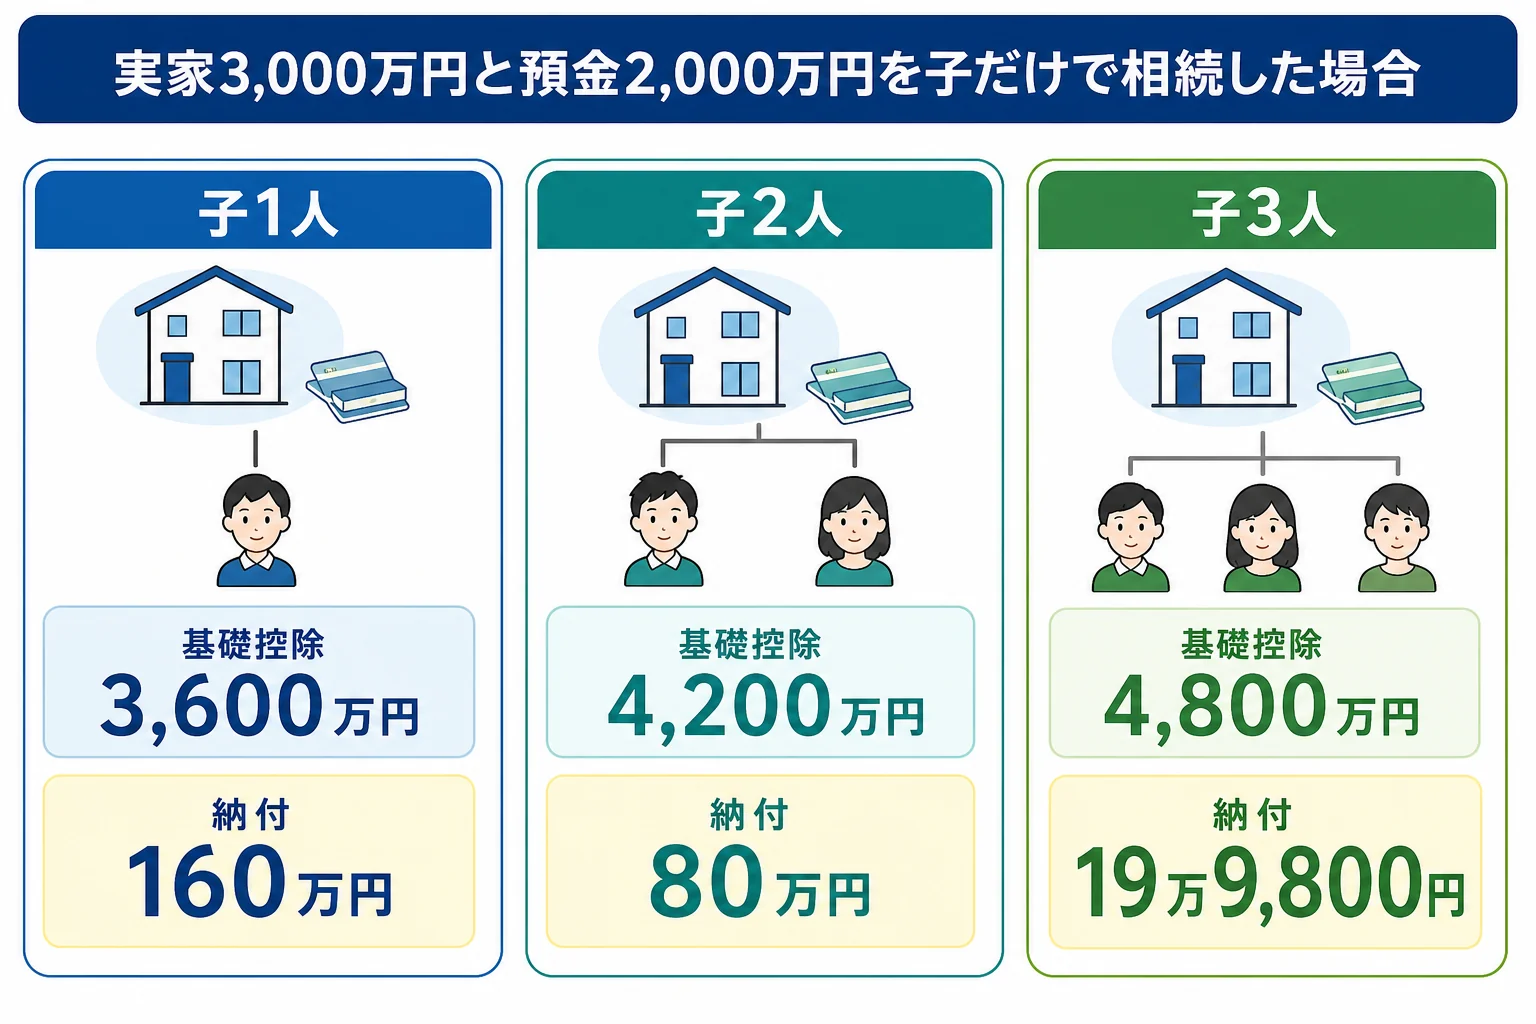
母が亡くなり、実家(評価額3,000万円)と預金2,000万円を子が相続するケースです。相続税の納付額は、子1人なら160万円、子2人なら合計80万円、子3人なら合計19万9,800円です。実家に同居していた子などが小規模宅地等の特例を使えると、0円になることもあります(その場合も申告は必要)。
先に亡くなった父の相続で、財産の多くを母が受け継いでいた家では、母の相続が「二次相続」になります。今回は、その母の財産を子だけで分ける場面です。
相続人は子だけなので、法定相続分は人数で均等に割ります。2人なら1/2ずつ、3人なら1/3ずつです。
| ケース | 基礎控除 | 課税遺産総額 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 子1人 | 3,600万円 | 1,400万円 | 160万円 | 実家も預金も1人で受け継ぐ。分け方の話し合いは要らない |
| 子2人 | 4,200万円 | 800万円 | 80万円(1人40万円) | 実家を誰が取るかで差が出やすい |
| 子3人 | 4,800万円 | 200万円 | 19万9,800円(1人6万6,600円) | 基礎控除に近く、評価の仕方で0円になることも |
『人数が多いほど税金が軽いの?』と思いますよね。実は基礎控除が1人につき600万円増えるので、同じ遺産でも人数が多いほど総額は下がるんです。
遺産が8,000万円ならいくら?
遺産がもう少し大きいケースも見ておきます。例えば、実家3,000万円に預金5,000万円、合わせて8,000万円を子が相続するケースです。
| ケース | 課税遺産総額 | 納付額の合計 | 1人あたり |
|---|---|---|---|
| 子1人 | 4,400万円 | 680万円 | 680万円 |
| 子2人 | 3,800万円 | 470万円 | 235万円 |
| 子3人 | 3,200万円 | 329万9,700円 | 109万9,900円 |
金額が上がると、1人あたりの税額の差が大きくなります。子1人だと税率20%の段階に入るためです。
相続税の申告と納付は、亡くなったことを知った日の翌日から10か月以内です。実家は売るまで現金にならないので、預金から納める分を先に分けておくと安心ですよ。
父が亡くなってから10年以内に母も亡くなった場合、父の相続で母が相続税を納めていれば、相次相続控除で母の相続税が軽くなることがあります。父の時の申告書が手元にあるか見ておきましょう。
実家の分け方は兄弟の人数でどう変わる?
預金はお金なので、割り算すれば分けられます。悩むのは実家ですよね。
『誰も住まないけど、売るのは寂しい』『兄が住んでいるから、売るとは言いにくい』。どれもよく聞く声です。
分け方は主に次の4つです。
| 分け方 | 中身 | 向いているケース | 注意 |
|---|---|---|---|
| 現物分割 | 実家は兄、預金は弟、と物ごとに分ける | 子1人、または実家と預金の額が近い | 額に差があると不公平感が残る |
| 代償分割 | 実家を取った人が、ほかの兄弟にお金を払う | 実家に住み続けたい子がいる | 払う側に手持ちのお金が要る |
| 換価分割 | 実家を売って、代金を分ける | 誰も住む予定がない | 売るまでの管理と、売る時期を決める手間 |
| 共有 | 実家を兄弟の持分で登記する | 方針がまだ決まらない | 売る時に全員の同意が要る。次の相続で持ち主が増える |
兄弟が2人なら、実家と預金で現物分割しやすい形です。ただ、実家3,000万円と預金2,000万円では1,000万円の差が出ます。実家を取る側が500万円を払う代償分割と組み合わせると、取り分がそろいます。
兄弟が3人になると、物ごとに分けるのは難しくなります。誰も住まないなら換価分割、1人が住み続けるなら代償分割、という形が多いです。
例えば、話し合いでこんなやり取りになることもあります。
「実家は自分が住むから、預金は2人で分けてくれていいよ」
「でも、実家の方が金額は大きいよね」
ここで決めておきたいのは、実家を「いくら」と見るかです。相続税の評価額と、実際に売れる金額は違うことが多いので、兄弟で同じ物差しを使うと話がまとまりやすくなります。
実家に住んでいる兄弟がいる場合の代償金の決め方は、実家に住んでいる兄弟がいる場合の代償金の決め方で詳しく見られます。
小規模宅地等の特例が使えるのはどんな時?
実家の土地は、要件を満たせば特定居住用宅地等として330㎡まで80%減額されます。
例えば、上の5,000万円のケースで、実家3,000万円のうち土地が2,000万円だとします。特例が使えると土地は400万円になり、課税価格の合計は3,400万円です。子1人でも基礎控除3,600万円を下回るので、相続税は0円になります。
ただし、0円でも特例を使うには申告が必要です。ここは見落としやすいところです。
| 実家を取得する子 | 特例の使いやすさ | 理由・注意 |
|---|---|---|
| 母と同居していた子 | 使えることが多い | 申告期限まで住み続け、持ち続けるなどの要件がある |
| 別居で持ち家のない子 | 使える場合がある | いわゆる家なき子。過去の住まいの要件が細かい |
| 別居で持ち家のある子 | 原則使えない | 誰が取得するかで税額が変わる |
誰が実家を取得するかで税額が変わるので、分け方を決める前に要件を確かめておきましょう。要件を満たすかは税理士に確認を。
- 父の相続の時の遺産分割協議書と相続税の申告書
- 父の名義のまま残っている不動産がないか
- 母名義の預金口座、証券口座、保険の一覧
- 実家の固定資産税の課税明細書
- 実家に同居していた子、持ち家のない子がいるか
親の口座や不動産がどこにあるか分からない時は、親の財産を探す手順から始めてみてください。
手続きはどの順番で進める?
両親とも亡くなった後は、手続きの窓口になる親がいません。兄弟の誰かがまとめ役になると、話が進みやすくなります。
- 戸籍を集めて相続人を確定する(法定相続情報一覧図を作ると銀行や登記で使い回せる)
- 預金・実家・保険など財産の一覧を作る
- 実家の分け方を兄弟で話し合い、遺産分割協議書を作る
- 預金の解約と、実家の相続登記をする
- 基礎控除を超えるか、特例を使うなら、10か月以内に相続税を申告する
葬儀費用などでお金がすぐ要る時は、預貯金の仮払い制度があります。1つの金融機関ごとに、相続開始時の預金額の1/3に自分の法定相続分をかけた額まで、上限150万円で単独で払い戻せます。
実家の相続登記は、取得を知った日から3年以内です。父の相続の時に母の名義へ移していなかった場合は、父の分の手続きも重なるので早めに動きましょう。名義が古いままの土地は、祖父名義のままの土地の手続きと同じ考え方になります。
実家と預金を合わせて基礎控除を超えそう、兄弟の1人が実家に住んでいて特例を使いたい、父の相続の申告書が見つからない。こんなケースは税理士に頼むと楽です。兄弟で税理士の説明を一緒に聞くと、取り分の話もまとまりやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
兄弟の1人が相続放棄したら、基礎控除は減りますか?
減りません。相続放棄した人も法定相続人の数に入れて基礎控除を計算します。ただ、放棄した人は遺産を受け取らないので、残りの兄弟の取り分が増えます。
実家を兄弟の共有名義にしておくのはダメですか?
ダメではありません。ただ、売る時や貸す時に全員の同意が要り、兄弟の誰かが亡くなるとその子どもも持ち主に加わります。共有にするなら、将来どうするかを決めておきましょう。
母より先に兄弟の1人が亡くなっていた場合は?
亡くなった兄弟に子どもがいれば、その子ども(母から見て孫)が代わりに相続人になります。誰が相続人になるかは、家族図10パターンで確かめられます。
まとめ
- 両親とも亡くなった後は子だけの相続で、配偶者の税額軽減は使えない
- 実家3,000万円と預金2,000万円なら、納付額は子1人160万円、子2人80万円、子3人19万9,800円
- 実家の分け方は、現物分割・代償分割・換価分割・共有から人数と住む人で選ぶ
- 小規模宅地等の特例は、実家を誰が取得するかで使えるかが変わる
- 相続税は10か月以内、相続登記は3年以内