当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなり、実家には親と一緒に暮らしていた兄弟がそのまま住んでいる。『住んでいるんだから実家はあの人のもの、でも自分の取り分はどうなるの?』とモヤモヤしている方も多いはずです。
結論から言うと、実家に住む兄弟が家を引き継ぎ、ほかの兄弟にお金(代償金)を払って取り分をそろえる形がよく使われます。大事なのは、実家をいくらと見るかを先に決めることです。
この記事では、兄弟の人数ごとの代償金の計算例と、払えない時の選択肢、相続税で気をつける所が分かります。
実家に住んでいる兄弟がいたら、どう分けるのが現実的?
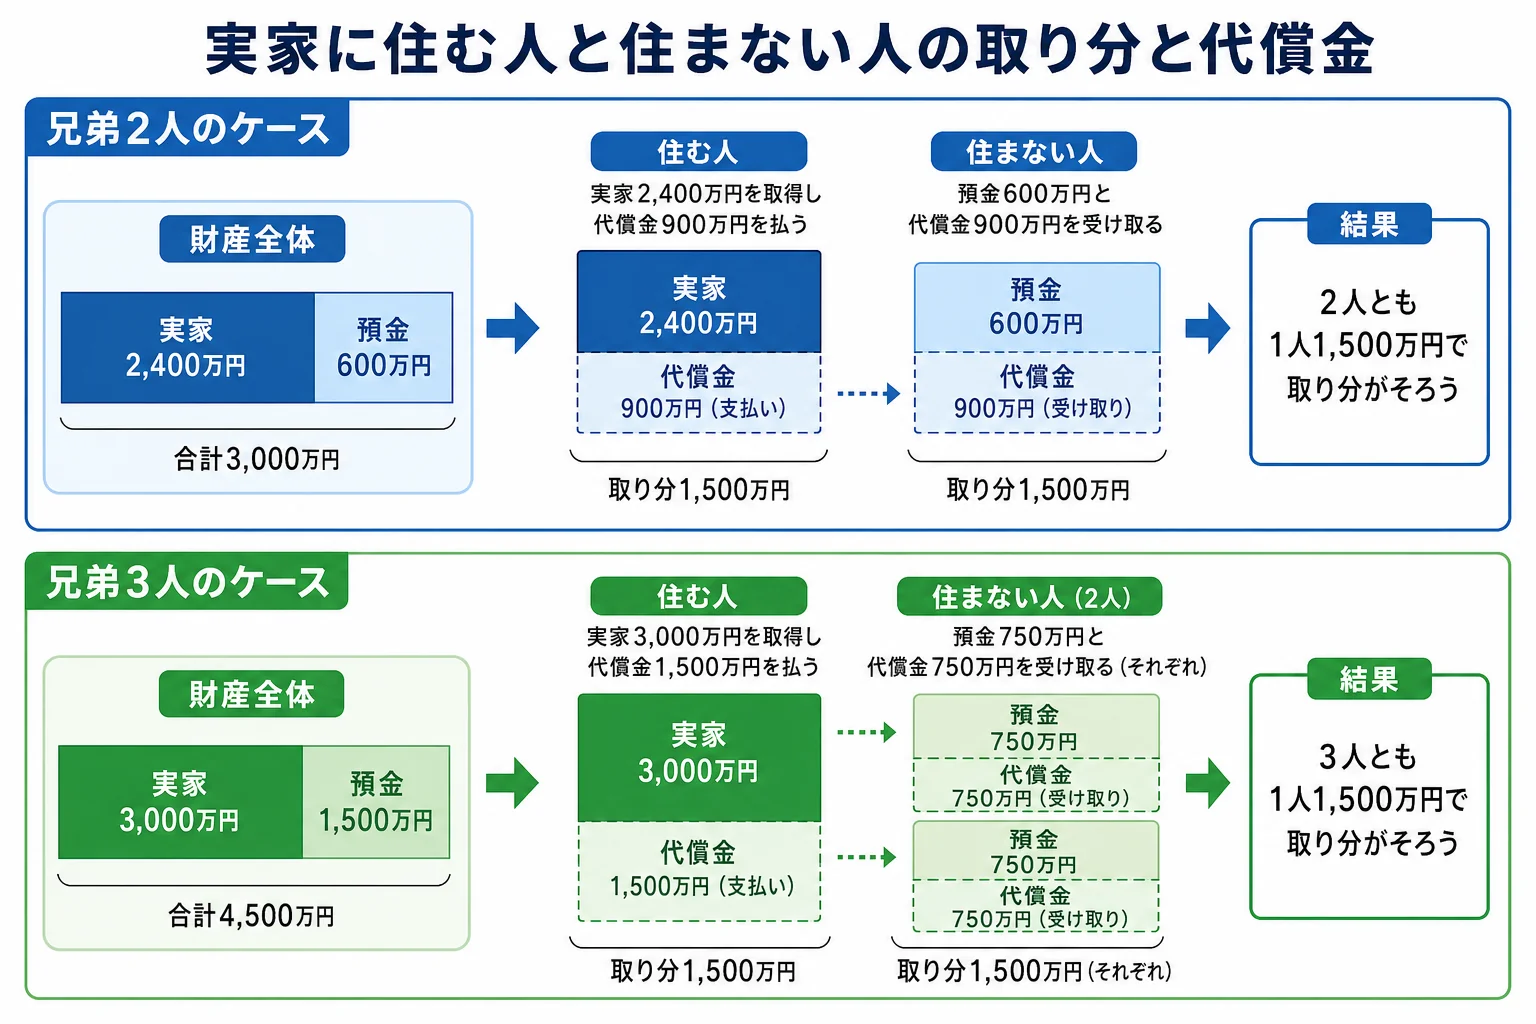
実家に住み続けたい兄弟がいるなら、その人が実家を相続し、ほかの兄弟に代償金を払う「代償分割」が分かりやすい形です。代償金は「実家の価値から、住む人の取り分を引いた額」が目安になります。払うお金が足りない時は、預金の配分を寄せる、支払いを分割にする、売って分けるといった方法から選びます。
例えば、両親とも亡くなり、子が実家を相続するケースで考えてみます。実家の価値は兄弟で話し合って決めた額(時価の目安)としています。
| ケース | 財産 | 1人あたりの取り分 | 実家に住む人が払う代償金 | 理由・注意 |
|---|---|---|---|---|
| 兄弟2人 | 実家2,400万円・預金600万円 | 1,500万円 | 900万円 | 預金600万円は住まない人へ。足りない900万円を代償金で |
| 兄弟3人 | 実家3,000万円・預金1,500万円 | 1,500万円 | 1,500万円(2人に750万円ずつ) | 預金は住まない2人で750万円ずつ。残りを代償金で |
| 兄弟2人・預金が多い | 実家2,000万円・預金4,000万円 | 3,000万円 | 0円 | 住む人が実家と預金1,000万円、もう1人が預金3,000万円で釣り合う |
預金が多い家族なら、代償金がいらないこともあります。反対に、財産の大半が実家という家族ほど、住む人の負担が重くなるんです。
『実家の価値って、誰が決めるの?』という疑問が出てきますよね。ここで兄弟の意見が分かれやすいので、次で詳しく見ていきます。
代償金は、実家をいくらと見て決める?
実家の金額の見方は1つではありません。どれを使うかで代償金が大きく変わります。
| 実家の金額の見方 | 特徴 | 住む人・住まない人から見て |
|---|---|---|
| 不動産会社の査定額(時価の目安) | 実際に売れそうな金額に近い | 住まない人は納得しやすい。住む人の負担は重くなりがち |
| 相続税の評価額(路線価など) | 時価より低めに出ることが多い | 住む人は払いやすい。住まない人は不満が出やすい |
| 固定資産税評価額 | 毎年の通知書で分かる | 手軽だが、時価とずれることがある |
どれを使うかに法律の決まりはなく、兄弟全員が納得すればどの見方でもかまいません。複数の不動産会社に査定を頼み、その真ん中あたりを使う家族もあります。
例えば、こんな話し合いになるかもしれません。
「査定は2社で2,300万円と2,500万円だったから、間をとって2,400万円でどう?」
「それなら納得。代償金は900万円だね」
親と同居して介護をしてきた兄弟がいる場合は、その分を考えて取り分を調整することもあります。ただし、相続開始から10年を過ぎると、こうした寄与分の主張はできなくなります(原則は法定相続分で分ける形に)。話し合いは先延ばしにしないでおきましょう。
反対に、住まない側が「あの人は親から住宅資金や生活費の援助をたくさん受けていた」と持ち出すこともあります。こうした生前の援助(特別受益)も、10年を過ぎると主張できなくなる点は同じです。お互いの言い分は、早めにテーブルに出しておくと話がこじれにくくなります。
代償金を払えない時は、どうすればいい?
『実家には住みたい。でも900万円なんてすぐには払えない』ということも。そんな時の選択肢を並べてみます。
- 預金や生命保険金など、実家以外の財産の配分を住まない人へ寄せる
- 代償金を分割払いにして、支払いの期日と回数を遺産分割協議書に書く
- 実家の金額の見方を、兄弟の合意のもとで見直す
- 実家を売って、売却代金を分ける(換価分割)
- 兄弟で共有名義にする(将来売る時に全員の同意が必要になる点に注意)
共有名義はその場は丸く収まりますが、次の世代で持ち主がさらに増えていきます。住む人が単独で持ち、代償金で調整する形のほうが後々のトラブルは少なくなりやすいです。
代償金の額や支払い方法は、遺産分割協議書にはっきり書いておきましょう。書いていないと、後から贈与と見られるおそれもあります。
話がまとまらない時は、家庭裁判所の調停、それでも決まらなければ審判で分けることになります。疎遠になっている兄弟がいるなら、疎遠な兄弟との話し合いの進め方も参考にしてみてください。
相続税はかかる?同居していた兄弟が使える特例は?
相続税は、財産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えた時にかかります。兄弟2人なら4,200万円、3人なら4,800万円です。
上の表の兄弟2人(合計3,000万円)、兄弟3人(合計4,500万円)は、相続税の評価額で見ても基礎控除を下回るなら、相続税の申告はいりません。
一方、3つ目の「預金が多い」ケースは合計6,000万円で、基礎控除の4,200万円を超えます。この場合は相続税の申告が必要になる可能性が高いので、早めに財産の評価額を出しておきましょう。
財産が多いケースでは、同居していた兄弟が実家の土地を相続すると、小規模宅地等の特例が効いてきます。例えば、子2人で、土地(330㎡以内・評価額5,000万円)、建物500万円、預金2,500万円を相続する場合です。
| ケース | 土地の評価額 | 課税価格の合計 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 同居していた兄弟が土地を相続 | 1,000万円 | 4,000万円 | 0円 | 特定居住用宅地等で80%減額。0円でも申告が必要 |
| 特例を使わない(売る・住まない兄弟が取得など) | 5,000万円 | 8,000万円 | 470万円 | 子2人で半分ずつ取得した場合は235万円ずつ |
同居していた兄弟が特例を使うには、申告期限まで住み続けて、土地も持ち続ける必要があります。期限は、亡くなったことを知った日の翌日から10か月以内です。
実家の評価、代償金の額、特例の要件がからむと、兄弟だけで決め切るのは大変です。財産の大半が実家、相続税の申告が必要そう、兄弟の意見が割れている。こんなケースでは、相続に慣れた税理士に入ってもらうと、数字の根拠を示しながら話し合いを進めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
両親とも亡くなった後の分け方を兄弟の人数別に見たい方は、両親とも亡くなった後の実家と預金の分け方もあわせてどうぞ。
よくある質問
実家に住んでいる兄弟に、家賃を請求できますか?
遺産分割がまとまるまでの間の扱いは、親と同居していた事情などで考え方が変わります。家族だけで決めにくい時は、弁護士に相談してみてください。
代償金を受け取った側に、相続税はかかりますか?
代償金は、受け取った人の相続の取り分として相続税を計算します。財産全体が基礎控除以下なら、誰にも相続税はかかりません。
実家を売って分けると、税金はかかりますか?
売って利益が出ると、譲渡所得の税金がかかることがあります。相続税の申告期限の翌日から3年以内に売れば、相続税の一部を取得費に加えられる特例もあります。使えるかは税理士に確認しておきましょう。
まとめ
- 実家に住む兄弟が家を相続し、ほかの兄弟に代償金を払う形が分かりやすい
- 代償金は「実家の価値から住む人の取り分を引いた額」が目安
- 実家をいくらと見るか(査定額・路線価など)で代償金が大きく変わる
- 払えない時は預金の配分、分割払い、売却、共有から選ぶ
- 同居していた兄弟が土地を継げば小規模宅地等の特例が効く。0円でも申告が必要