当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
同居して面倒を見てくれた孫、学費を応援したい孫。孫の1人にだけ多めに残したいと考える方は多いはずです。
結論から言うと、遺言で孫に多く残すことはできます。ただ、孫が「相続人かどうか」で、他の家族が言えることや税金が変わるんです。この記事では、2つのケースを並べて書き方と配慮のしかたを確認します。
孫の1人に多く残す遺言は、わが家だとどうなる?
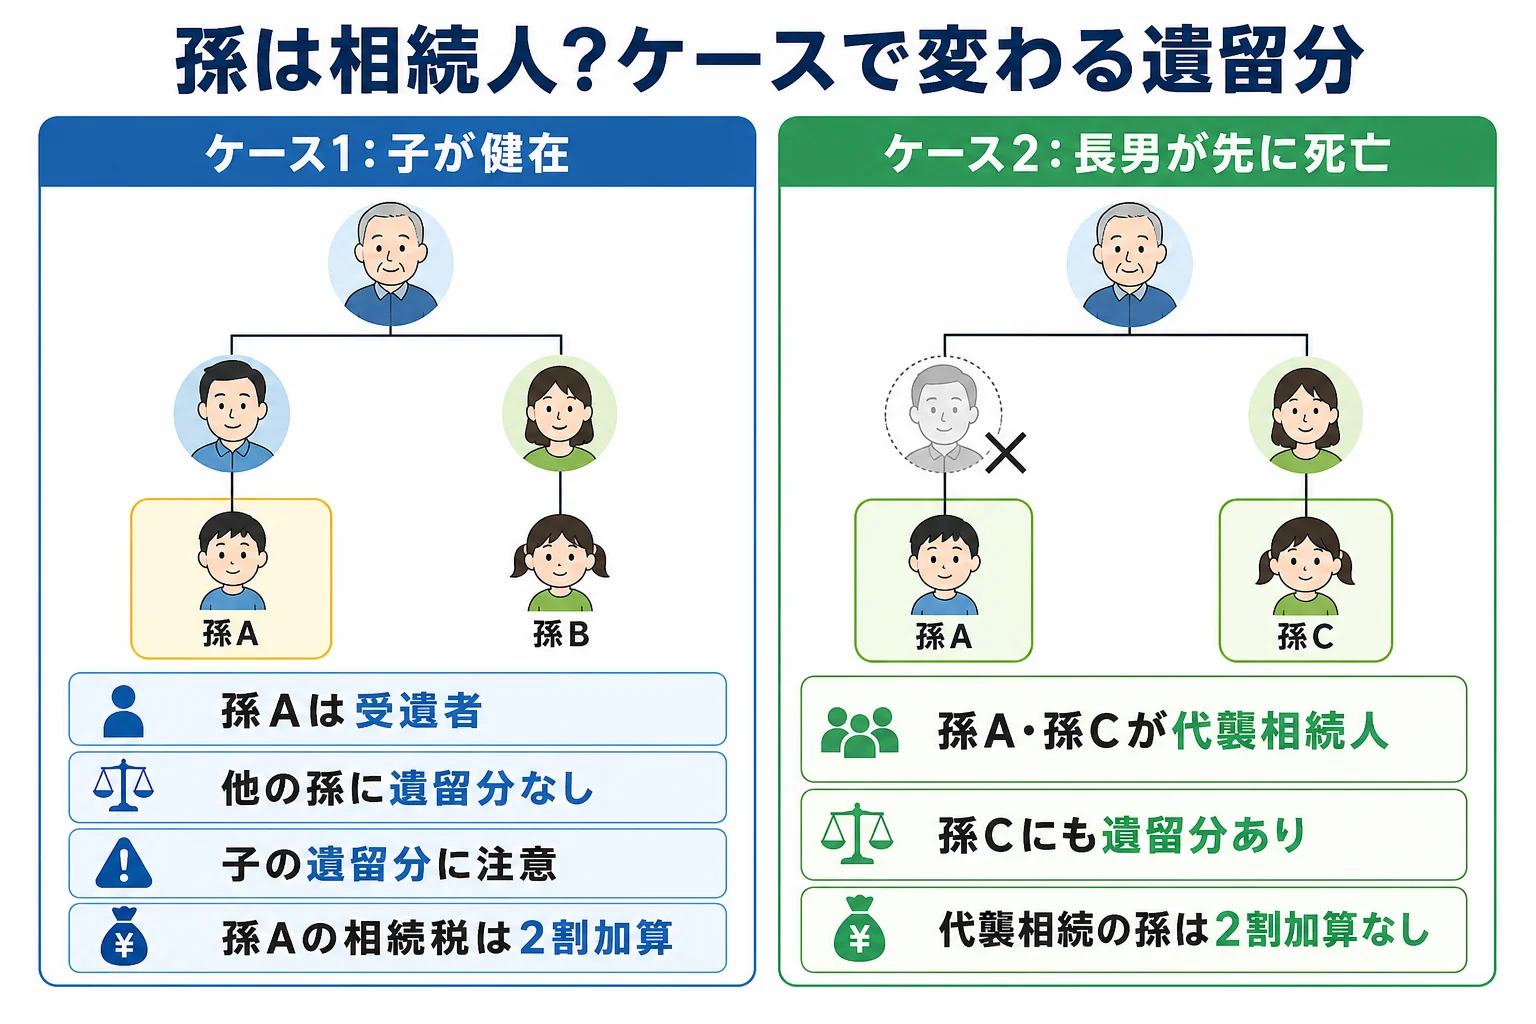
子が健在なら、孫は相続人ではないので遺言で「遺贈」します。他の孫に遺留分はありませんが、子の遺留分と、孫の相続税の2割加算に注意が要ります。子が先に亡くなって孫が代襲相続人になっているなら、他の孫にも遺留分があります。
『孫に残すのに、ほかの孫が文句を言えるの?』と気になりますよね。実は、言えるかどうかは家族の形で決まります。
遺留分は兄弟姉妹以外の相続人に認められる最低限の取り分です。子が健在なら相続人は子なので、孫は遺留分を持ちません。
一方、子が先に亡くなっていると、その子の子(孫)が代わりに相続人になります。これが代襲相続で、代襲した孫には遺留分があるんです。
| ケース | 孫の立場 | 他の孫は遺留分を言える? | 孫の相続税 |
|---|---|---|---|
| 子2人が健在、孫Aに1,200万円を遺贈 | 相続人ではない(受遺者) | 言えない。ただし子の遺留分に注意 | 2割加算あり |
| 長男が先に亡くなり、長男の子の孫A・孫Cが代襲 | 相続人 | 孫Cは言える | 2割加算なし |
| 孫Aを養子にしている | 相続人(養子) | 他の孫は言えない。子は言える | 孫養子は2割加算あり |
子が健在で孫に遺贈すると、税金はいくら変わる?
例えば、母が亡くなり子2人が相続人、遺産(課税価格)が6,000万円のケースです。孫Aに1,200万円を遺贈し、残りを子2人で半分ずつ分けるとします。
孫に遺贈しても、相続税の総額は変わりません。法定相続人の数で基礎控除が決まり、孫は人数に入らないからです。
| 計算の段階 | 法定相続分どおり(子2人) | 孫Aに1,200万円を遺贈 |
|---|---|---|
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 1,800万円 | 1,800万円 |
| 相続税の総額 | 180万円 | 180万円 |
| 子1人の納付額 | 90万円 | 72万円(2,400万円を取得) |
| 孫Aの納付額 | なし | 43万2,000円(2割加算後) |
| 納付額の合計 | 180万円 | 187万2,000円 |
孫Aの分は、総額180万円のうち取得割合の2割分36万円に、2割加算がついて43万2,000円です。家族全体では7万2,000円増える計算ですね。
もう1つ、見落としやすい点があります。遺贈で財産を受け取った孫は、生前に受けた贈与が相続財産に加算される対象になるんです。加算される期間は今は相続開始前3年で、2027年1月以降の相続から段階的に延び、2031年1月以降は7年になります。
学費などで孫Aに贈与を続けていた家庭は、遺贈と合わせた時の税額を先に試算しておきましょう。土地が絡む、贈与の記録が多いといったケースは、税理士に一度見てもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
他の孫や子に不公平と思われない書き方は?
まず確認したいのが、子の遺留分です。子2人で遺産6,000万円なら、子1人の遺留分は4分の1の1,500万円になります。
上の例のように子が2,400万円ずつ受け取るなら、遺留分は守られています。孫に多く渡しすぎて子の取り分が1,500万円を下回ると、子から孫へ金銭で請求される可能性があります。金額の出し方は遺留分のケース別の計算で確認できます。
- 孫の氏名・生年月日と、渡す財産(口座・金額・不動産)を特定する
- 孫が先に亡くなった場合に誰に渡すか(予備的な書き方)
- 遺言執行者を決めておく
- 付言事項で、孫Aに多く残す理由と他の孫への気持ちを書く
孫がまだ未成年なら、受け取った預金を管理するのは親権者である親です。『孫のために』と書いても、使い道を決めるのは親になる点も知っておきましょう。
付言事項は法的な効力はありませんが、家族が気持ちを受け止める助けになります。例えばこんな書き方です。
「Aには長年、通院の付き添いをしてもらいました。その感謝として預金を多めに残します。BとCのことも同じように大切に思っています」
理由を具体的に書くと、『なぜAだけ?』という疑問に先回りして答えられます。財産の額を比べる言い方や、他の孫を責める言い方は避けておきましょう。
家族の誰が相続人になるかがあいまいなら、法定相続人の家族図で先に確認しておくと書き間違いを防げます。
よくある質問
孫に遺贈すると基礎控除は増えますか?
増えません。基礎控除は法定相続人の数で決まり、相続人でない孫は数に入りません。孫を養子にしている場合は人数に入りますが、実子がいれば養子は1人までです。
代襲相続した孫にも2割加算はかかりますか?
かかりません。2割加算の対象は孫養子など一親等の血族以外で、代襲相続人の孫は対象外です。
他の孫に事前に知らせておいたほうがいいですか?
法律上の義務はありません。ただ、生前に気持ちを伝えておくと、相続の時に驚かせずに済むことがあります。伝え方は家族の関係に合わせて考えてみてください。
まとめ
- 子が健在なら孫は相続人でなく、遺言で遺贈する
- 遺贈を受けた孫の相続税には2割加算がかかる
- 孫が代襲相続人なら、他の孫にも遺留分がある
- 子の遺留分を下回らない配分にし、付言で理由を伝える