当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親や夫が亡くなり、家族が住んでいる家を相続することになった。『この家だけで相続税がかかるの?』と不安になりますよね。
結論から言うと、住宅の相続税は「誰がその家を継ぐか」で大きく変わります。この記事では、自宅と預金がある家庭を例に、妻が住むケースと子が継ぐケースの税額を並べて計算します。
自宅と預金で8,800万円、妻が家を継いだら相続税はいくら?
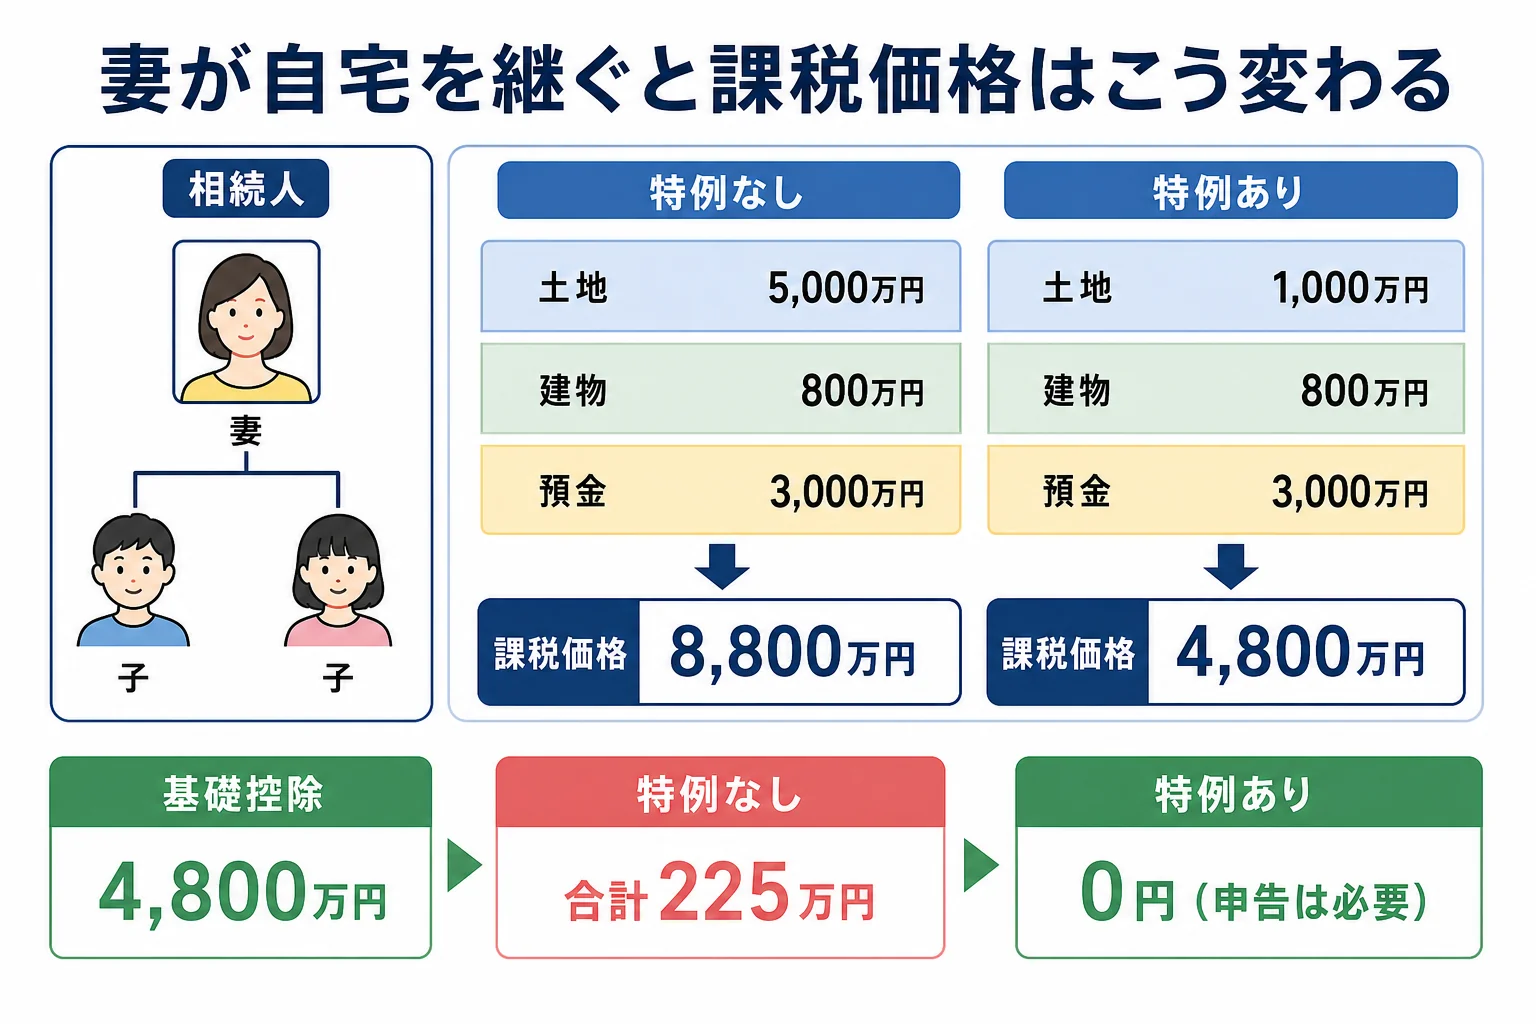
夫が亡くなり、妻と子2人が相続するケースです。自宅の土地5,000万円・建物800万円・預金3,000万円なら、特例を使わないと相続税は合計225万円。妻が自宅を継いで小規模宅地等の特例を使えると0円になります。ただし0円でも申告は必要です。
例えば、夫名義の一戸建てに夫婦で住んでいて、子ども2人は独立しているケースです。財産は自宅と預貯金だけ、という家庭は多いはずです。
土地の評価は、市街地なら路線価をもとに計算します。ここでは路線価で評価した土地が200㎡で5,000万円、建物の固定資産税評価額が800万円とします。
ここで効いてくるのが小規模宅地等の特例です。亡くなった人が住んでいた土地を配偶者などが相続すると、330㎡までの部分の評価が80%減額されます。
200㎡なら全体が対象になるので、5,000万円の土地が1,000万円として計算されます。
| 計算の段階 | 特例を使わない | 妻が自宅を継ぎ特例を使う |
|---|---|---|
| 自宅の土地 | 5,000万円 | 1,000万円(80%減額) |
| 自宅の建物 | 800万円 | 800万円 |
| 預貯金 | 3,000万円 | 3,000万円 |
| 課税価格の合計 | 8,800万円 | 4,800万円 |
| 基礎控除(相続人3人) | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 4,000万円 | 0円 |
| 法定相続分で分けた額 | 妻2,000万円・子各1,000万円 | なし |
| 速算表の税額 | 妻250万円・子各100万円 | なし |
| 相続税の総額 | 450万円 | 0円 |
| 各人の納付額(法定相続分どおり取得) | 妻0円・子各112万5,000円 | 全員0円 |
特例を使わない場合でも、妻の分は配偶者の税額軽減で0円です。子2人の分だけ、合計225万円がかかります。
一方で、特例を使うと課税価格がちょうど基礎控除と同じ4,800万円になり、相続税は0円です。
『0円なら何もしなくていいよね?』と思いがちですが、ここが大事なところです。小規模宅地等の特例は、申告をして初めて使えます。0円になる場合も、10か月以内に申告書を出す必要があるんです。
母がすでにいない場合、子が家を継ぐといくら?
次は、母が先に亡くなっていて、父の自宅と預金を子2人が相続するケースです。財産は先ほどと同じ8,800万円とします。
このケースでは、子のどちらかが特例を使えるかどうかで結果が分かれます。
| ケース(相続人は子2人) | 相続税の合計 | 理由・注意 |
|---|---|---|
| 父と同居していた長男が自宅を継ぎ、次男が預金を相続 | 60万円(長男22万5,000円・次男37万5,000円) | 同居の子が継ぐので特例の対象になりうる。課税価格は4,800万円 |
| 2人とも別居で持ち家があり、法定相続分どおりに分ける | 590万円(1人295万円) | 特例の対象外。課税価格は8,800万円のまま |
同じ家と預金でも、60万円と590万円では大きな差ですよね。
長男のケースは、課税価格4,800万円から基礎控除4,200万円を引いた600万円に課税されます。相続税の総額60万円を、長男1,800万円・次男3,000万円の取得割合で分けた結果です。
ただ、同居していた子が特例を使うには、申告期限まで住み続けて持ち続けるなどの要件があります。要件を満たすかは税理士に確認してみてください。
別居の子でも、持ち家がない場合(いわゆる家なき子)は特例を使える余地があります。
「実家は俺が継ぐから、預金はお前が多めに取って」
「でも税金はどっちがいくら払うの?」
こんな話になったら、取得額の割合で税額が分かれることを思い出してみてください。子どもの人数別の税額は、子どもが相続する時の相続税のケース別試算でも見られます。
一戸建てとマンションで、家の評価はどう違う?
『築50年の古い家でも相続税がかかるの?』という声はよく聞きます。
建物は固定資産税評価額がそのまま相続税の評価額です。築年数が古い家は、建物の評価額が小さくなっていることが多いんです。
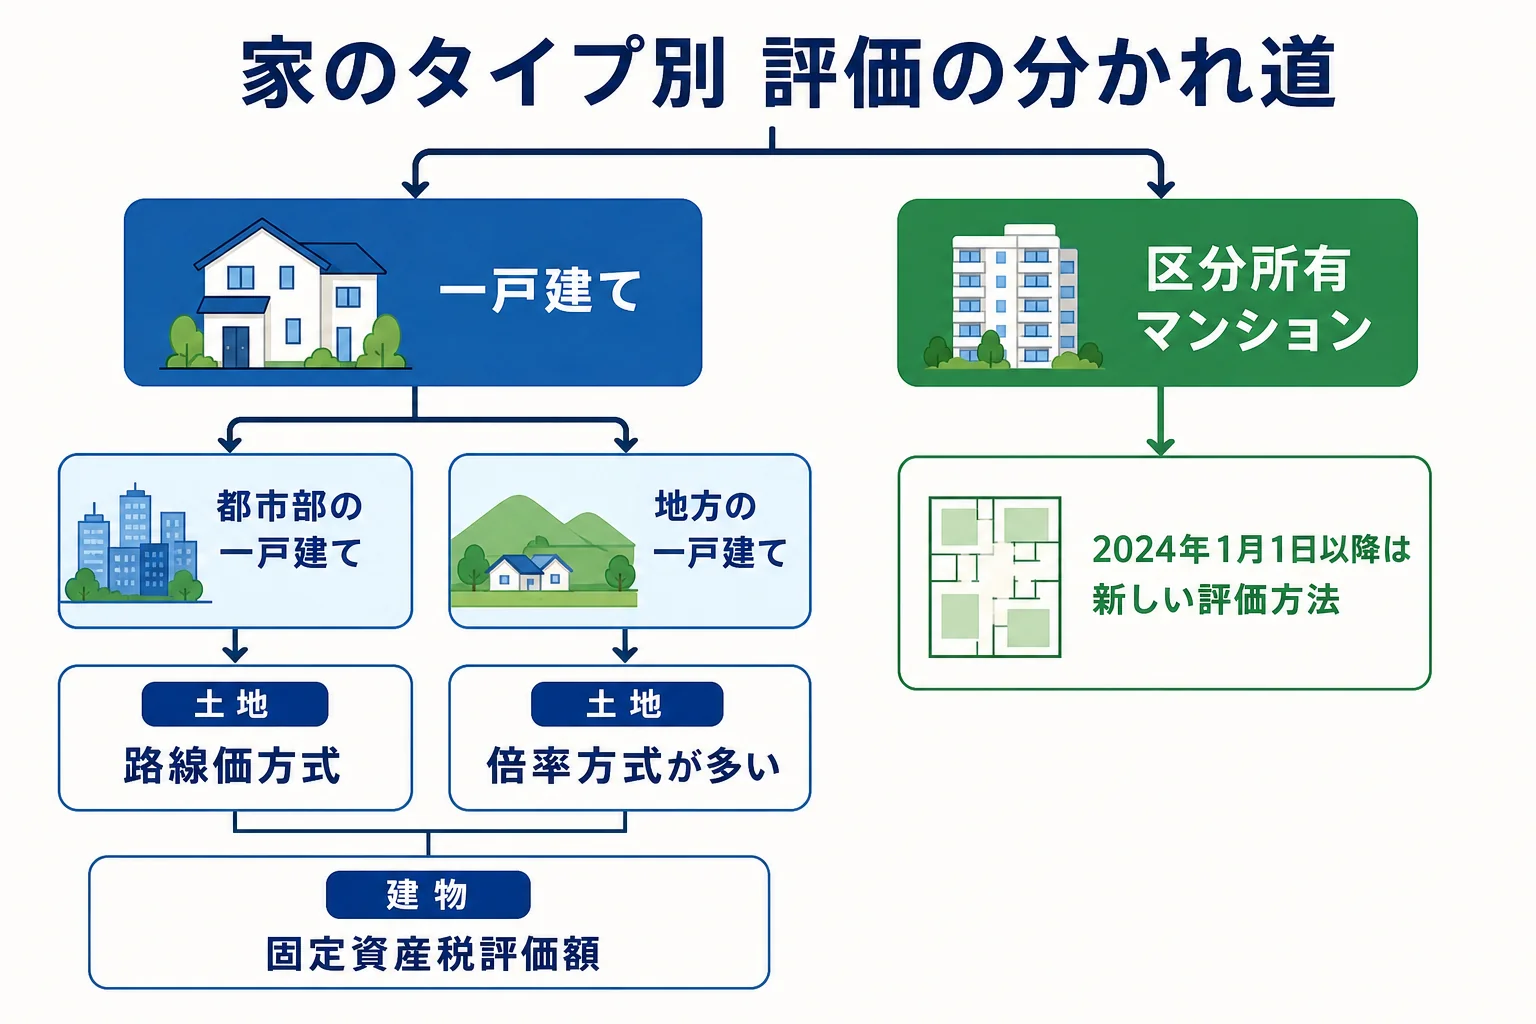
税額を大きく左右するのは、建物より土地のほうです。土地は市街地なら路線価方式、それ以外は固定資産税評価額に倍率をかける倍率方式で評価します。
| 家のタイプ | 土地の評価 | 建物の評価 | 気をつけたい点 |
|---|---|---|---|
| 都市部の一戸建て | 路線価方式 | 固定資産税評価額 | 土地の評価が高くなりやすく、特例の有無で税額が大きく変わる |
| 地方の一戸建て | 倍率方式が多い | 固定資産税評価額 | 土地の評価が低めで、基礎控除の内側に収まることも |
| 区分所有のマンション | 敷地のうち持ち分 | 2024年1月1日以降は新しい評価方法 | 特例の330㎡は敷地の持ち分の面積で見る |
| 賃貸に出している家 | 貸家建付地として減額 | 借家権割合30%分を差し引く | 住まいの特例ではなく貸付事業用の特例(200㎡まで50%減額)の話になる |
居住用のマンションは、2024年1月1日以降の相続から、評価乖離率に基づく新しい評価方法が使われています。タワーマンションの評価もこのルールで計算します。
細かな計算は物件ごとに違うので、マンションを相続した方は税理士に評価額を出してもらうと安心です。
固定資産税評価額は、毎年届く固定資産税の課税明細書で確かめられます。土地の路線価は、国税庁が毎年7月1日に公表しています。
住宅ローンが残っている家は?
亡くなった人の住宅ローンが残っているケースもありますよね。
ローンの残りは借入金として、相続財産から差し引けます。例えば、先ほどの8,800万円の家庭で残高が1,000万円あれば、差し引いた後の金額で計算します。
ただし、亡くなった時にローンが保険で返済される契約になっている場合は、差し引ける借入金が残りません。契約内容は金融機関に確かめておきましょう。
親子ローンの場合は、亡くなった親の負担分がどこまでかで扱いが変わります。持ち分や返済の実態がはっきりしない時は、税理士に相談すると安心です。
- 固定資産税の課税明細書で、土地と建物の固定資産税評価額を確認する
- 土地は路線価(市街地)か倍率(それ以外)で評価額を出す
- 誰が自宅を継ぐかを決め、小規模宅地等の特例が使えそうか確認する
- 預貯金や保険などほかの財産を足し、ローンや葬式費用を差し引く
- 基礎控除(3,000万円+600万円×法定相続人の数)と比べる
計算の流れを家族構成ごとに試したい時は、家族構成と財産を入れて相続税を試算する手順を使ってみてください。
自宅の土地が都市部にある、同居や家なき子の要件があいまい、マンションの評価が分からない。こうしたケースは特例の判断で税額が数百万円単位で変わるので、相続税に詳しい税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
家だけしか財産がない場合も相続税はかかりますか?
家の評価額とほかの財産の合計が基礎控除を超えなければかかりません。相続人が2人なら基礎控除は4,200万円です。超える場合も、小規模宅地等の特例で下がることがあります。
小規模宅地等の特例で相続税が0円になったら、申告はしなくていいですか?
申告が必要です。特例は申告して初めて使えるので、亡くなったことを知った日の翌日から10か月以内に申告書を提出してください。
リフォームした家は評価が上がりますか?
建物は固定資産税評価額で評価します。リフォームの内容によって扱いが変わることがあるので、家屋の評価が気になる時は税理士に確認してみてください。
まとめ
- 自宅の相続税は、誰が家を継ぐかで大きく変わる
- 自宅の土地が5,000万円でも、妻が継いで特例を使うと1,000万円で計算できる
- 財産8,800万円の例では、特例なしで225万円、妻が継げば0円
- 同居の子が継げば60万円、別居で持ち家のある子だけなら590万円
- 特例で0円になっても申告は必要