当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
公務員の夫が亡くなり、職場や共済組合からいくつも書類が届いた。『どれが相続財産で、どれが家族のお金なの?』と混乱しますよね。
結論から言うと、遺族年金は相続税の対象外、死亡退職手当は非課税枠つきの相続税の対象です。同じ公務員でも、在職中に亡くなったか、退職後に亡くなったかで扱いが変わります。
この記事では、公務員の遺族が受け取るお金の種類と、ケースごとの相続税の額が分かります。
公務員の夫が亡くなったら、遺族はどんなお金を受け取る?
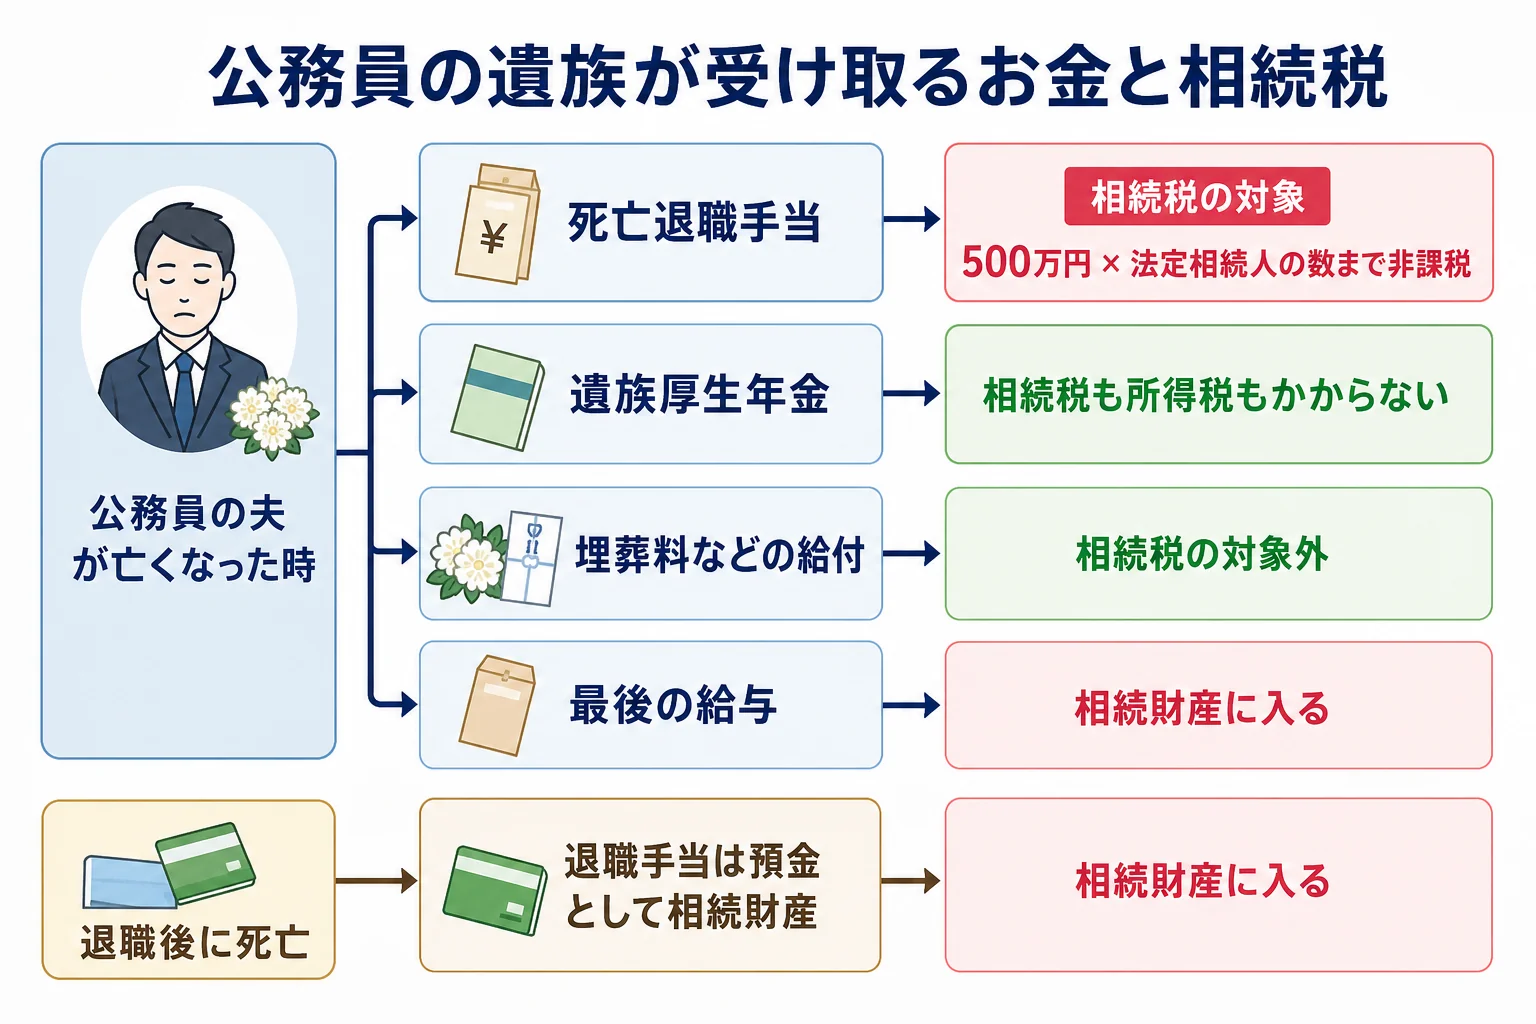
在職中に亡くなった場合、遺族は死亡退職手当・遺族厚生年金・共済組合の給付などを受け取ります。死亡退職手当は相続人が受け取れば500万円 × 法定相続人の数まで非課税、遺族厚生年金は相続税も所得税もかかりません。退職後に亡くなった場合は、退職手当はすでに預金などに変わっているので、ふつうの相続財産になります。
公務員の遺族年金は、今は会社員と同じ遺族厚生年金の仕組みで、共済組合から支給されます。
『公務員だから特別な手当がたくさんある?』と思う方も多いはずです。実は、税金の扱いで見ると、会社員の遺族とほとんど同じなんです。
| 受け取るお金 | 相続税 | 理由・注意 |
|---|---|---|
| 死亡退職手当(死亡後3年以内に支給確定) | 対象(非課税枠あり) | 相続人が受け取れば500万円 × 法定相続人の数まで非課税 |
| 遺族厚生年金 | 対象外 | 所得税もかからない |
| 共済組合からの埋葬料などの給付 | 対象外 | 葬儀の費用は別に葬式費用として差し引ける |
| 弔慰金 | 一定額まで対象外 | 業務上の死亡なら普通給与の3年分、業務外なら半年分まで |
| 亡くなった後に支払われる最後の給与 | 対象 | 夫の財産として相続財産に入る |
ここが大事なところです。死亡退職手当を受け取る遺族の順番は、法律や条例で決まっています。遺産分割協議で分けるお金ではありません。
在職中に亡くなった場合、相続税はいくら?
例えば、公務員の夫が在職中に亡くなり、妻と子1人が相続するケースで考えます。死亡退職手当は1,800万円、自宅や預金などほかの財産は5,200万円とします。
法定相続人は2人なので、非課税枠は500万円 × 2人で1,000万円です。退職手当のうち課税されるのは800万円です。
| 計算の流れ | 金額 |
|---|---|
| ほかの財産 | 5,200万円 |
| 死亡退職手当のうち課税される額(1,800万円 − 1,000万円) | 800万円 |
| 課税価格の合計 | 6,000万円 |
| 基礎控除(3,000万円 + 600万円 × 2人) | 4,200万円 |
| 課税遺産総額 | 1,800万円 |
| 相続税の総額 | 180万円 |
法定相続分どおりに分けると、妻は配偶者の税額軽減で0円、子は90万円です。
配偶者の税額軽減を使って妻の税額が0円になる場合も、申告は必要です。申告と納付の期限は、死亡を知った日の翌日から10か月以内です。
退職後に亡くなった場合や、子が2人の場合はどうなる?
同じ公務員の夫でも、亡くなった時期と子の人数で結果が変わります。財産の合計は同じ7,000万円として比べてみます。
| ケース | 退職手当の扱い | 課税価格の合計 | 相続税の総額 | 納付税額の合計(法定相続分どおり) |
|---|---|---|---|---|
| 在職中に死亡・妻と子1人 | 死亡退職手当(非課税枠1,000万円) | 6,000万円 | 180万円 | 90万円(子が負担) |
| 退職後に死亡・妻と子1人 | 受け取り済みで預金の一部 | 7,000万円 | 320万円 | 160万円(子が負担) |
| 在職中に死亡・妻と子2人 | 死亡退職手当(非課税枠1,500万円) | 5,500万円 | 70万円 | 35万円(子1人17万5,000円) |
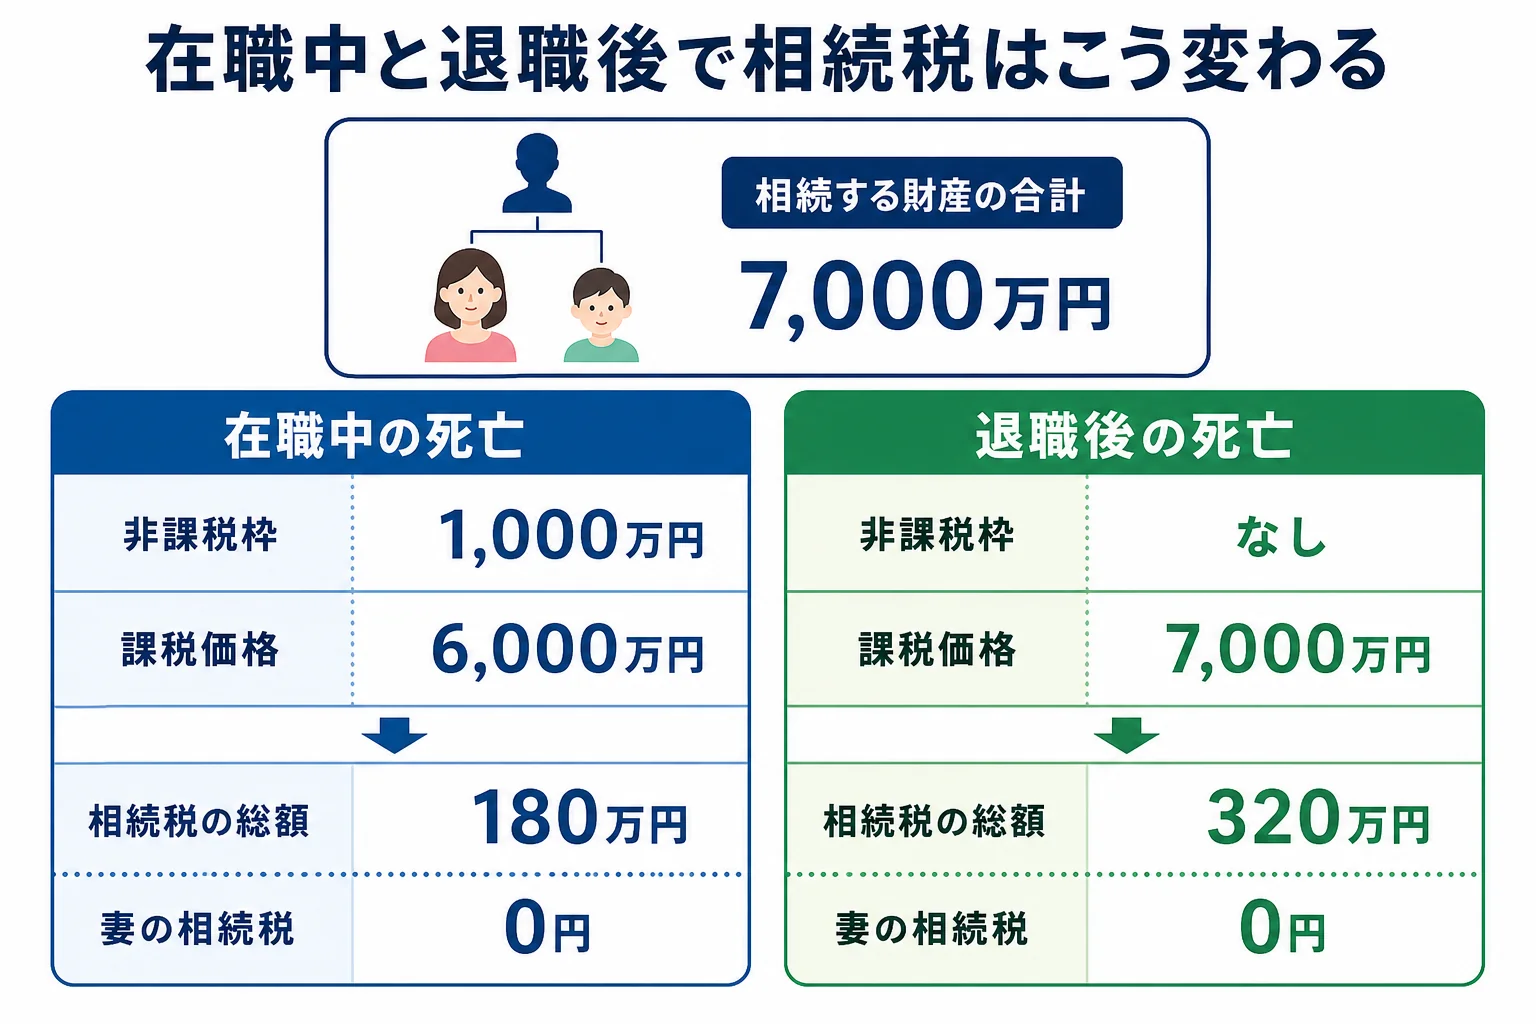
退職後に亡くなった場合、退職手当はすでに夫が受け取って、預金や自宅の繰り上げ返済などに変わっています。そのため非課税枠は使えず、預金としてそのまま相続財産になるんです。
『退職金の非課税枠があるはずなのに』と思った方もいるかもしれません。枠が使えるのは、亡くなったことで遺族が受け取る死亡退職手当だけなんですね。
退職後の元公務員の家では、代わりに生命保険金の非課税枠(500万円 × 法定相続人の数)が使えるかを確認してみてください。
死亡退職手当は誰が受け取る?
死亡退職手当を受け取る遺族は、法律や条例で順番が決まっています。一般的には配偶者が最初で、配偶者には届出をしていない事実上の夫婦も含まれます。
ただし、相続税の非課税枠が使えるのは相続人が受け取った分だけです。内縁の妻が受け取った場合、非課税枠は使えず、全額が相続税の計算に入ります。
例えば、職場の担当者とこんなやり取りになることがあります。
「死亡退職手当は、奥様に支給されます」
「子どもと半分ずつにできますか?」
受取人が妻と決まっている以上、そのお金は妻のものです。あとで子に渡すと贈与になることもあるので、渡す前に一度確認しておきましょう。
公務員の夫が亡くなった時の手続きの順番
公務員の場合、職場(所属先)と共済組合の両方とやり取りすることになります。期限の短いものから進めておきましょう。
- 所属先に連絡し、共済組合員証の返却と必要書類を確認する
- 死亡届を出す(死亡を知った日から7日以内)
- 死亡退職手当・最後の給与・弔慰金の支給額と時期を所属先に確認する
- 遺族厚生年金や埋葬料などを共済組合に請求する
- 相続放棄を考えるなら、3か月以内に家庭裁判所へ申述する
- 夫の所得税の準確定申告をする(4か月以内)
- 相続税の申告・納付をする(10か月以内)
見落としやすいのが、借入の確認です。共済組合や金融機関から住宅資金などを借りていた場合、残っている借入金は相続税の計算で差し引けます。
ただ、団体信用生命保険で返済される住宅ローンは、亡くなった時点で消えるので差し引けません。『ローンが残っているから税金は安くなるはず』と思い込まず、返済表と保険の有無を確かめておきましょう。
葬儀の費用は、共済組合から受け取る埋葬料とは別に、葬式費用として相続財産から差し引けます。領収書は捨てずに取っておいてくださいね。
退職手当・生命保険金・自宅など財産の種類が多い家や、子が2人以上で分け方に迷う家は、計算と申告をまとめて税理士に頼むと、手続きの負担がかなり軽くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
会社員の夫の場合と比べたい方は、会社員の夫が在職中に亡くなった時の死亡退職金と相続税を見てみてください。
夫が年金を受け取っていた退職後のケースでは、年金の停止や未支給年金の請求も必要です。流れは年金をもらっていた親が亡くなった時の年金停止と相続の手順で確認できます。
よくある質問
公務員の遺族年金に相続税はかかりますか?
いいえ、かかりません。遺族厚生年金は相続税の対象外で、所得税もかかりません。
死亡退職手当の非課税枠はいくらですか?
相続人が受け取った分について、500万円 × 法定相続人の数までが非課税です。妻と子1人なら1,000万円、妻と子2人なら1,500万円です。
退職後に亡くなった場合、退職手当の非課税枠は使えますか?
使えません。退職手当はすでに受け取って預金などに変わっているので、ふつうの相続財産として計算します。
まとめ
- 遺族厚生年金は相続税も所得税もかからない
- 在職中の死亡退職手当は、500万円 × 法定相続人の数まで非課税
- 妻と子1人、退職手当1,800万円・ほかの財産5,200万円なら、相続税の総額は180万円
- 退職後に亡くなった場合は退職手当が預金に変わっていて、非課税枠は使えない
- 死亡退職手当の受取人は法律や条例で決まり、遺産分割の対象ではない