当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
社長だった父が突然亡くなった。会社には従業員も取引先もいるのに、家族の誰も会社を継ぐつもりがない。『会社はこのまま、どうなってしまうの?』と途方に暮れますよね。
結論から言うと、社長が亡くなっても会社そのものは残り、社長が持っていた株を相続した家族が、株主として会社の行き先を決めることになります。選べる道は、第三者に引き継ぐ、廃業する、しばらく休眠させるのが主なところです。この記事では、そのケースごとに家族がやることと相続税への影響を見ていきます。
社長が亡くなったら、会社と株はどうなる?
株式会社は社長が亡くなっても自動ではなくならず、社長の株は相続財産として家族に引き継がれます。分け方が決まるまでは株を相続人全員で共有するので、議決権を使う人を1人決めて会社に知らせます。後継者がいない時は、家族が株主として、第三者への引き継ぎ・廃業・休眠のどれにするかを決めます。
会社と社長個人は、法律上は別の存在です。社長が亡くなると「社長という役員」がいなくなるだけで、会社の財産や借入金は会社のものとして残ります。
一方で、社長が持っていた株は社長個人の財産です。だから株は相続の対象になり、相続人が新しい株主になるんです。
取締役が社長1人だけだった会社では、新しい取締役を選ばないと会社の手続きが進みません。役員の選任は、株主総会で議決権の過半数で決めます(e-Gov法令検索「会社法」第341条)。
『株主総会なんて、どうやって開けばいいの?』と戸惑う方も多いはずです。共有の株で議決権を使う時は、相続人の中から権利を使う人を1人決めて会社に知らせる必要があります(会社法第106条)。
継ぐ人がいない時、選べる道はどれ?
後継者がいないと言っても、家族の誰かが社長になるしか道がないわけではありません。
| ケース | 家族がやること | 注意 |
|---|---|---|
| 第三者に引き継ぐ(M&A) | 株を買い手に売る、または事業を譲る | 相続税の申告期限と売却の時期を合わせて考える |
| 従業員や役員に引き継ぐ | 新しい社長を選び、株を譲るかどうかを決める | 会社の借入金の保証を誰が負うかを銀行と話す |
| 廃業する(解散・清算) | 株主総会で解散を決め、財産を処分して借入金を返す | 解散は議決権の3分の2以上の特別決議が要る |
| しばらく休眠させる | 事業を止めて、届出や登記は残す | 登記がないまま12年たつと、解散したとみなされることがある |
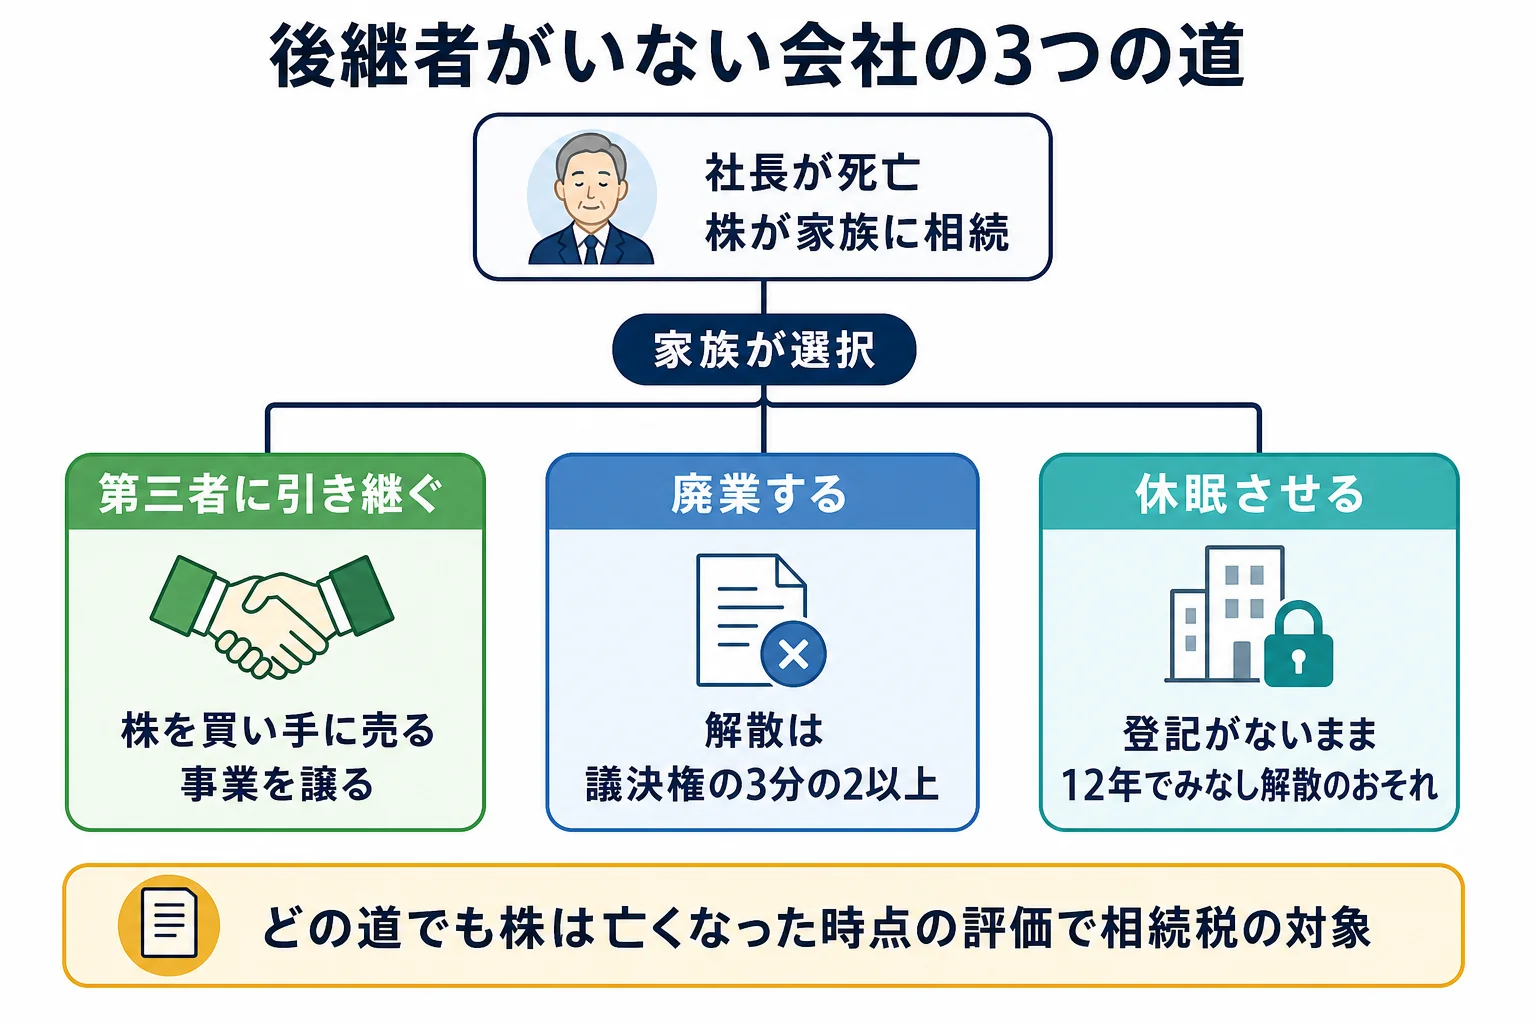
第三者への引き継ぎや従業員への承継については、中小企業庁が事業承継・引継ぎ支援センターなどの相談先を案内しています(中小企業庁「事業承継」)。
廃業の時の解散は、定款変更や事業譲渡と同じく特別決議です(会社法第309条第2項)。株主である相続人の意見がそろわないと、会社を閉じることもできません。
休眠させる場合も注意が要ります。株式会社に関する登記が最後にあった日から12年たつと、法務大臣の公告と届出の手続を経て、解散したものとみなされることがあります(e-Gov法令検索「会社法」第472条)。
「とりあえず放っておけば、そのうち消えるんじゃない?」
「放っておく間も、会社の借入金や税金の手続きは残るから、どうするかは決めておこう」
株が家族に分かれていると、何が起きる?
実は、後継者がいない会社ほど、株の分け方が後で響きます。
例えば、妻と子2人で株を法定相続分どおりに分けたケースです。妻が1/2、子がそれぞれ1/4を持つと、妻だけでは解散の特別決議(3分の2以上)ができません。
一方、妻が株をすべて相続したケースなら、妻1人の判断で引き継ぎ先を探したり、廃業を決めたりできます。
| 株の分け方のケース | 会社の行き先を決める時 |
|---|---|
| 妻1/2・子1/4・子1/4 | 役員の選任も解散も、子の協力が要る |
| 妻がすべて相続 | 妻1人で役員の選任も解散も決められる |
| 子の1人がすべて相続 | その子1人で決められるが、ほかの家族の遺留分は別に考える |
『誰も継がないなら、株なんて誰が持っても同じ』と思いがちですよね。ただ、M&Aで株を売る時も、買い手は株をまとめて買いたいと考えるのがふつうです。
株を誰に集めるかは、同族会社の株を兄弟で分けるケースで議決権の割合と遺留分をくわしく見ています。
継がない会社の株にも、相続税はかかる?
ここが大事なところです。会社を継がなくても、亡くなった時点の株の評価額は相続財産に入ります。
非上場株式は、類似業種比準方式・純資産価額方式・配当還元方式を要件で使い分けて評価します。後でM&Aや廃業を選んでも、相続税は亡くなった時点の評価で計算します。
会社から遺族に死亡退職金が出ることもあります。死亡退職金は相続税の対象ですが、500万円×法定相続人の数までは非課税です。
例えば、社長だった夫が亡くなり、妻と子2人が法定相続分どおりに相続するケースです。自宅・預金が6,000万円、自社株の評価額が3,000万円、会社からの死亡退職金が3,000万円とします。
| 計算の段階 | 金額 |
|---|---|
| 自宅・預金 | 6,000万円 |
| 自社株の評価額 | 3,000万円 |
| 死亡退職金3,000万円のうち課税される額 | 1,500万円(非課税枠 500万円×3人=1,500万円を引いた額) |
| 課税価格の合計 | 1億500万円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 5,700万円 |
| 妻の法定相続分(1/2)2,850万円の税額 | 377万5,000円 |
| 子1人の法定相続分(1/4)1,425万円の税額 | 163万7,500円 |
| 相続税の総額 | 705万円 |
| 妻の納付額(5,250万円を取得) | 0円(配偶者の税額軽減) |
| 子1人の納付額(2,625万円を取得) | 176万2,500円 |
| 納付額の合計 | 352万5,000円 |
この家族で、会社が死亡退職金を出さないケースも考えてみましょう。死亡退職金の分のお金は会社に残るので、自社株の評価が変わることがあります。
どちらが有利かは、会社の財産の中身や評価方式で変わります。非課税枠を使えるかを含め、会社の決算書を見たうえで税理士に確認を。
M&Aで株を売った場合、売った相続人には譲渡所得の税金もかかります。相続税の申告期限の翌日から3年以内の売却なら、相続税の一部を取得費に足せる特例があります。
- 株主名簿で、社長の持ち株数とほかの株主
- 定款の内容(株の譲渡制限・役員の人数)
- 直近の決算書(会社の借入金・社長への借入金や貸付金)
- 社長が会社の借入金の連帯保証人になっているか
- 死亡退職金の規程があるか
社長が会社の借入金を保証していた場合、その保証も相続の対象です。家族の対応は社長だった夫が連帯保証人のまま亡くなった時の妻の対応にまとめています。
自社株の評価、死亡退職金、会社の行き先の判断が10か月の申告期限の中で重なるケースでは、会社の株の評価に慣れた税理士に入ってもらうと、家族の判断材料がそろいやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
社長が亡くなったら、会社は自動的になくなりますか?
なくなりません。社長の株は相続人に引き継がれ、相続人が株主として新しい役員を選んだり、廃業を決めたりします。
誰も会社を継がない場合、株を相続放棄できますか?
株だけを放棄することはできず、相続放棄をするとほかの財産も含めてすべて相続しないことになります。相続の開始を知った時から3か月以内に家庭裁判所へ申し立てます。
休眠会社にしておけば、相続税はかかりませんか?
休眠にしても、亡くなった時点の株の評価額は相続財産に入ります。休眠のまま12年登記がないと、解散したとみなされることもあるので、行き先は早めに決めておきましょう。
まとめ
- 社長が亡くなっても会社は残り、社長の株は相続人に引き継がれる
- 後継者がいない時の道は、第三者への引き継ぎ・廃業・休眠が主なところ
- 解散は議決権の3分の2以上の特別決議が要るので、株の分け方が響く
- 継がない会社の株も、亡くなった時点の評価額で相続税の対象になる
- 死亡退職金は500万円×法定相続人の数まで非課税