当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が長年営んできた町工場。旋盤やプレス機が並ぶ工場と、その下の土地が残った。『兄が継ぐなら、弟の自分はどうなるの?』『機械っていくらで計算するの?』と迷いますよね。
結論から言うと、工場の土地は後継ぎが事業を続けるかどうかで評価が大きく変わります。条件を満たせば400㎡まで80%減らせる特例があり、相続税が0円になることもあるんです。
この記事では、継ぐ人がいるか、個人経営か会社経営かのケースごとに、工場と機械の分け方を見ていきます。
父の町工場を長男が継ぐ場合、相続税はどうなる?
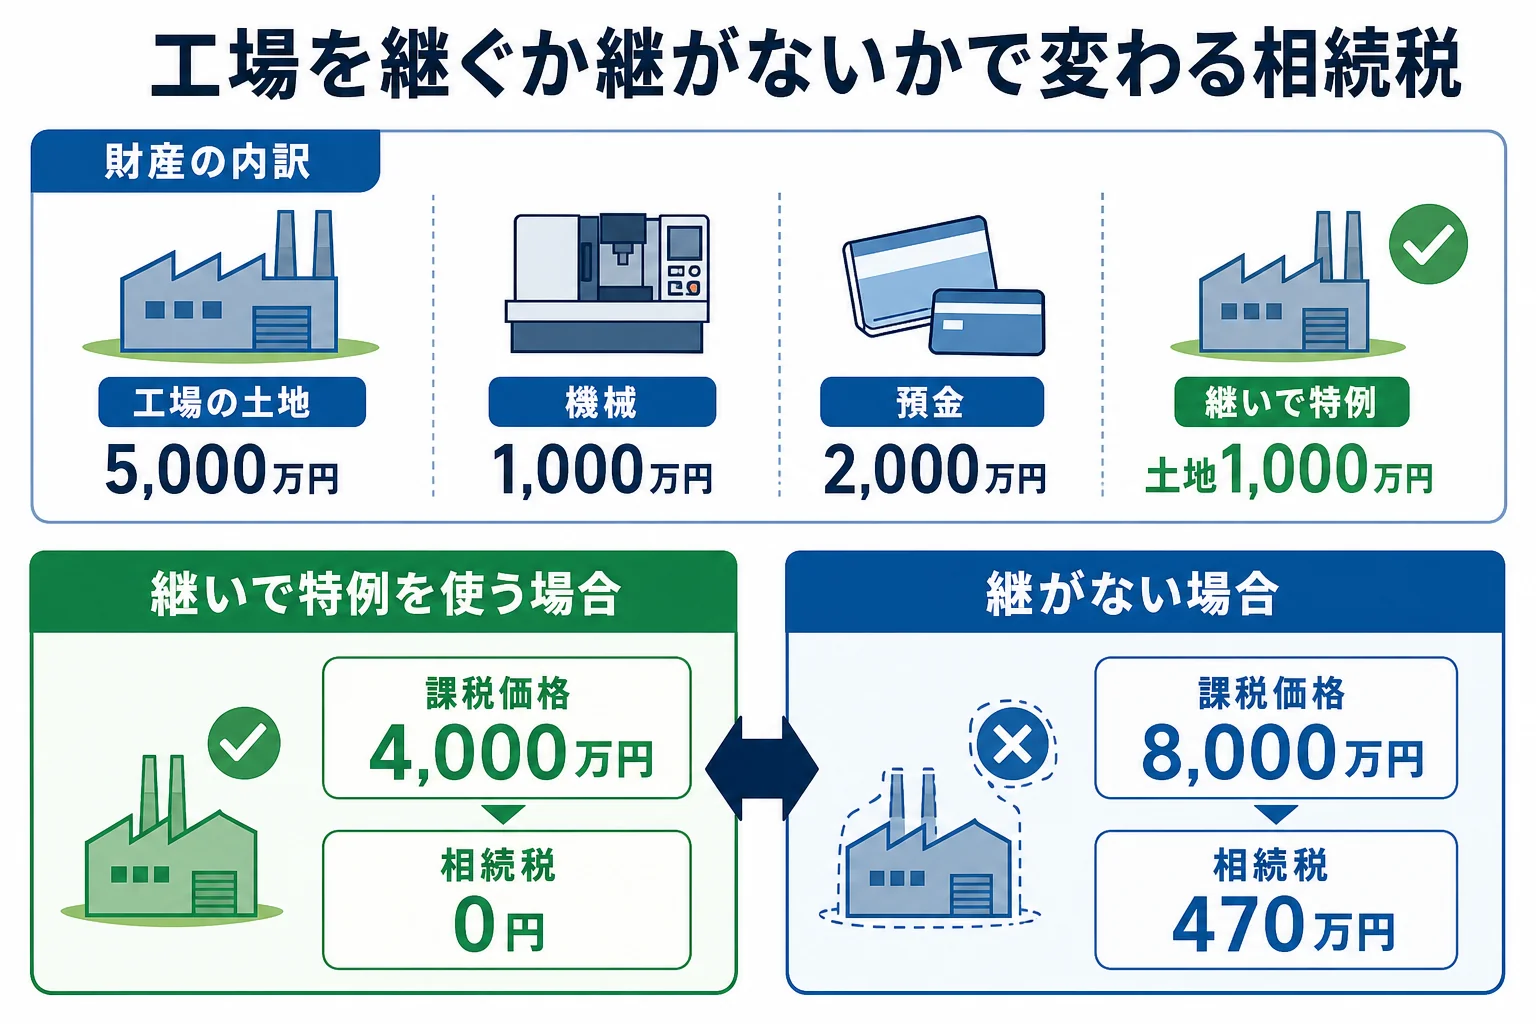
例えば、母はすでに亡く、父が個人で営む町工場の土地(300㎡・評価5,000万円)、機械1,000万円、預金2,000万円を残し、子2人が相続するケースです。長男が工場と機械を継いで事業を続け、特定事業用宅地等の特例を使えば、課税価格は4,000万円になり相続税は0円です。継ぐ人がいない場合は特例を使えず、相続税は2人で合計470万円になります。
違いを生むのは、工場の土地に小規模宅地等の特例が使えるかどうかです。
| ケース | 工場の土地の評価 | 課税価格 | 相続税の合計 |
|---|---|---|---|
| 長男が継いで事業を続ける(特例あり) | 1,000万円(80%減額) | 4,000万円 | 0円(申告は必要) |
| 誰も継がず、工場を閉める(特例なし) | 5,000万円 | 8,000万円 | 470万円 |
特例を使って0円になる場合でも、申告しなければ特例は受けられません。期限は亡くなったことを知った日の翌日から10か月以内です。
継がない場合の計算の流れ
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 8,000万円 |
| 基礎控除(相続人2人) | 4,200万円 |
| 課税遺産総額 | 3,800万円 |
| 相続税の総額 | 470万円 |
| 子1人の納付額(半分ずつ取得) | 235万円 |
『工場を閉めるだけなのに、こんなにかかるの?』と驚く方も多いはずです。古い工場でも土地の評価は下がらないので、ここが町工場の相続で見落としやすいところです。
特定事業用宅地等の特例は、亡くなった人の事業を引き継いで申告期限まで続けるなどの要件があります。要件を満たすかは税理士に確認してみてください。
工場を閉めるなら、土地はどうする?
継ぐ人がいない時は、工場の土地を売るか、持ち続けるかを考えます。売って相続税の納税資金にする家族も多いです。
相続税の申告期限の翌日から3年以内に売れば、取得費加算の特例を使えます。納めた相続税の一部を取得費に足せるので、売った時の所得税が軽くなることがあります。
売る前には、相続登記を済ませておく必要があります。相続登記は2024年4月1日から義務になり、取得を知った日から3年以内に登記しないと10万円以下の過料の対象になります。
古い機械や油の残る設備は、片付けに費用がかかることも。売るか残すかは、片付けの見積もりも取ってから決めてみてください。
機械や設備は、いくらで評価する?
旋盤やプレス機、フォークリフトなどは、相続税では動産として評価します。決算書に載っている帳簿の金額が、そのまま評価額になるとは限らないんです。
国税庁の財産評価基本通達では、原則として売買実例価額や精通者意見価格などを参考に評価するとしています。それが分からない機械は、同じ種類・規格の新品の価格から、製造時から亡くなった時までの償却費(定率法)を引いて評価します。
| 機械のケース | 評価の考え方 | 理由・注意 |
|---|---|---|
| 中古の売買が多い汎用機 | 中古の売買価格などを参考にする | 買取業者の見積もりが手がかりになる |
| 特注で中古市場が無い機械 | 新品の価格から償却費を引く | 耐用年数は国の省令で決まっている |
| 製造中止で同じ新品が無い | 似た性能の機械の価格などから考える | 根拠を残しておくと安心 |
例えばこんな場面です。
「父の決算書だと、この機械は1円になってるけど」
「帳簿の金額と相続税の評価は、計算のしかたが違うらしいよ」
減価償却が終わった古い機械でも、中古で売れるなら評価はゼロになりません。逆に、動かない機械は処分費のほうが高いこともあります。機械ごとの状態をメモしておきましょう。
後継ぎと継がない兄弟で、どう分ける?
工場の土地と機械を後継ぎに集めると、ほかの兄弟の取り分が少なくなりがちです。『自分は何ももらえないの?』と感じる兄弟がいるのも自然なことですよね。
- 工場の土地・建物・機械・在庫・売掛金・借入を一覧にする
- 後継ぎが事業に必要な物を決める
- 継がない兄弟に渡せる預金や自宅などを確かめる
- 遺留分(子2人なら全体の1/4ずつ)を下回らないか確かめる
- 相続人全員で合意し、遺産分割協議書を作る
上の例なら、長男が工場の土地と機械、次男が預金2,000万円を受け取る分け方が考えられます。相続税の評価では2人とも2,000万円ずつになりますが、特例前の土地の価値で見ると長男の取り分が多くなります。
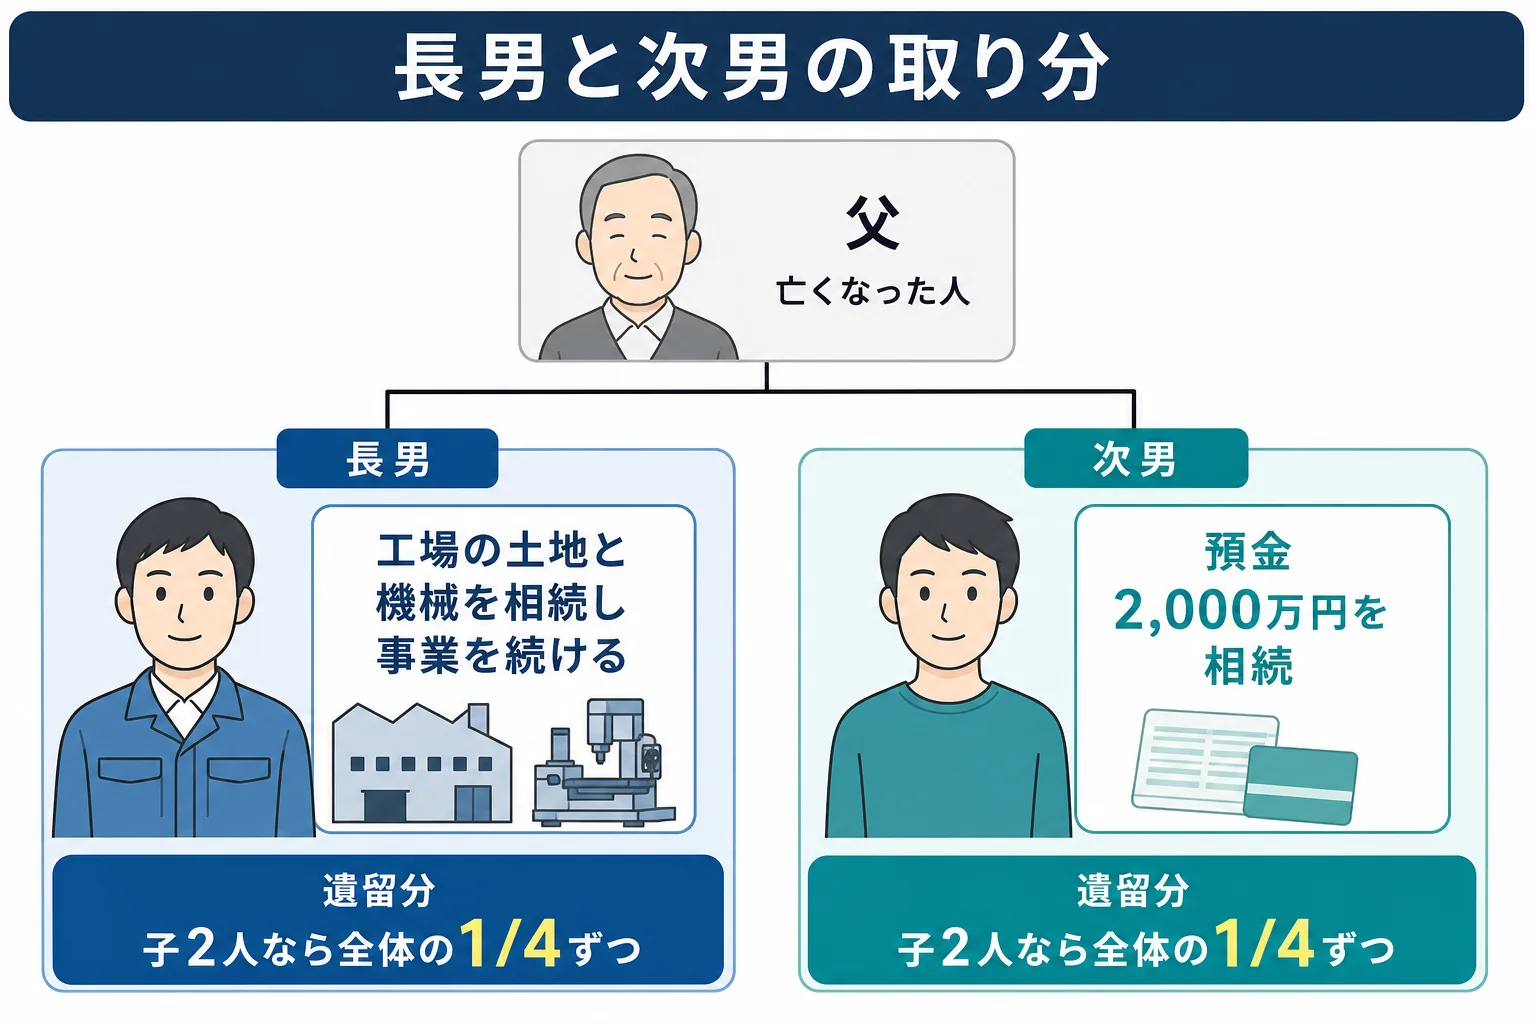
遺留分は兄弟姉妹以外の相続人に認められる最低限の取り分で、子だけが相続人なら全体の1/2を法定相続分で分けます。遺言で長男に集めた場合も、次男は遺留分の侵害額をお金で請求できます。
介護など、ほかの事情も分け方に関わってくる時は、親の介護をした子の立場から考える遺産分割も参考にしてみてください。
会社として営んでいた町工場はどう違う?
町工場が株式会社などの法人だった場合、工場の機械や在庫は会社の物です。親の財産として相続するのは、会社の株と、会社に貸していた土地や会社へのお金の貸し付けなどになります。
| ケース | 相続する主な財産 | 理由・注意 |
|---|---|---|
| 個人事業の町工場 | 土地・建物・機械・在庫・売掛金・借入 | 事業の財産がそのまま遺産になる |
| 会社経営の町工場 | 会社の株・会社に貸した土地や貸付金 | 機械は会社の物なので遺産ではない |
会社の株は非上場株として、類似業種比準方式・純資産価額方式・配当還元方式を使い分けて評価します。会社に貸している土地の特例も、個人事業とは別の区分になることがあるので、税理士に確認しておきましょう。
個人事業の届出や準確定申告の期限は、個人事業主の親が亡くなった時の手続きと期限の一覧で確認できます。飲食店など、ほかの業種のケースは飲食店を経営していた親の相続で見られます。
工場の土地に特例が使えるか知りたい・機械の評価が分からない・会社の株がある。こんなケースは、事業の相続に慣れた税理士に頼むと、評価と申告の負担がぐっと軽くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
町工場の土地に小規模宅地等の特例は使えますか?
亡くなった人の事業を相続人が引き継ぎ、申告期限まで続けるなどの要件を満たせば、特定事業用宅地等として400㎡まで80%減額できます。要件を満たすかは税理士に確認してみてください。
古い機械も相続税の対象になりますか?
なります。帳簿の金額ではなく、中古の売買価格などを参考に評価します。分からない場合は、同じ新品の価格から償却費を引いて評価します。
会社経営の町工場でも、機械は相続財産になりますか?
会社の物なので、親の相続財産にはなりません。親が持っていた会社の株や、会社に貸していた土地などが相続財産になります。
まとめ
- 後継ぎが事業を続ければ、工場の土地は400㎡まで80%減額の特例を使える場合がある
- 例のケースでは、特例ありで相続税0円、継ぐ人がいなければ合計470万円
- 機械は帳簿の金額ではなく、売買価格や新品価格から償却費を引いて評価する
- 後継ぎに集める時は、ほかの兄弟の遺留分を下回らないか確かめる
- 会社経営なら機械は会社の物。相続するのは株や会社に貸した土地