当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
両親とも年金で暮らしていて、目立った財産はなさそう。『うちは相続税なんて関係ないよね?』と思っている方も多いはずです。
結論から言うと、年金暮らしの家庭の多くは相続税がかかりません。ただ、都市部に自宅がある、預貯金をコツコツ貯めていた、というケースでは基礎控除を超えることがあるんです。
この記事では、年金暮らしの両親の財産によくある中身と、ケース別の相続税の目安が分かります。
年金暮らしの親の財産って、どんな中身が多い?
年金暮らしの親の財産は「自宅」と「預貯金」が中心になることが多いです。国税庁の統計では、令和5年に亡くなった人のうち相続税の課税対象になったのは9.9%でした。ただ、都市部の自宅と預貯金があると、父が亡くなった時は特例で0円でも、母が亡くなった時(二次相続)に税金が出ることがあります。
「平均でいくら」という数字だけで、わが家に相続税がかかるかは決まりません。大事なのは、財産の中身を一つずつ確かめることです。
年金暮らしの親によくある財産を並べてみます。
| 財産 | よくある形 | 確かめ方 |
|---|---|---|
| 自宅 | 土地と建物。ローンは完済していることが多い | 固定資産税の課税明細書・路線価図 |
| 預貯金 | 年金の受取口座と、退職金を入れた定期預金 | 通帳・残高証明書 |
| 生命保険 | 子を受取人にした保険 | 保険証券。非課税枠は500万円 × 法定相続人の数 |
| 株式・投資信託 | 退職後に始めた少額の投資 | 証券会社からの郵便物 |
| 子や孫名義の預金 | 親が子の名義で貯めていたもの | 名義預金として相続財産になることがある |
例えば、こんな会話が出ることがあります。
「お父さん、年金だけで暮らしてたから、財産なんてほとんどないと思うよ」
「でも、退職金を入れた定期がどこかにあるって言ってなかった?」
年金暮らしでも、退職金や昔の貯蓄がそのまま残っているケースは珍しくありません。通帳が見当たらない時は、銀行からの郵便物を手がかりに探してみてください。
父が亡くなった時、相続税はかかる?
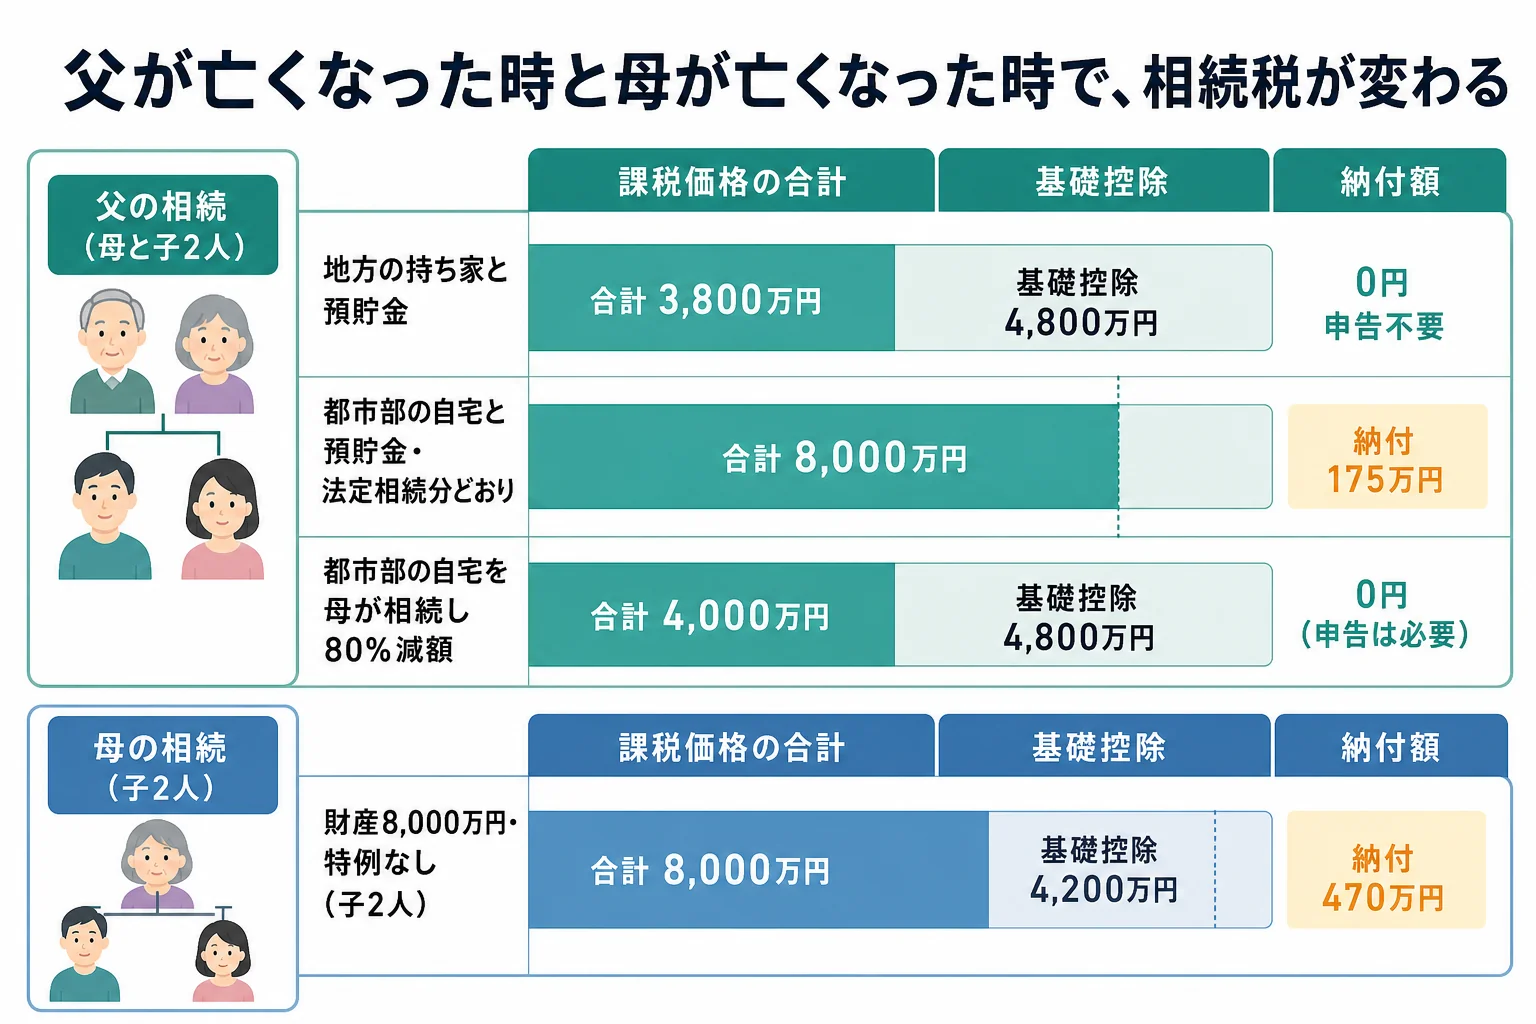
ここでは、父が亡くなり、母と子2人が相続するケースで比べます。基礎控除は3,000万円 + 600万円 × 3人 = 4,800万円です。
| ケース | 財産の中身 | 課税価格の合計 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 地方の持ち家と預貯金 | 自宅の土地1,500万円・建物300万円・預貯金2,000万円 | 3,800万円 | 0円 | 基礎控除以下なので申告も不要 |
| 都市部の自宅と預貯金・法定相続分どおり | 自宅の土地(330㎡以内)5,000万円・建物500万円・預貯金2,500万円 | 8,000万円 | 175万円 | 母は配偶者の税額軽減で0円、子が87万5,000円ずつ |
| 都市部の自宅を母が相続し特例を使う | 土地は80%減額で1,000万円 | 4,000万円 | 0円 | 特例を使うので申告は必要 |
都市部のケースで、母が自宅に住み続けて土地を相続すると、小規模宅地等の特例(330㎡まで80%減額)が使えます。配偶者には「同居」などの取得者ごとの要件がないので、使いやすいんです。
『0円なら届け出も要らないよね?』と思いがちですが、特例や配偶者の税額軽減で0円になる時は申告が必要です。申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。
その後に母が亡くなった時はどうなる?
ここが見落としやすいところです。父の相続で税金が0円でも、母が亡くなった時(二次相続)は話が変わることがあります。
二次相続では配偶者がいないので、相続人は子2人だけです。基礎控除は4,200万円に下がり、配偶者の税額軽減も使えません。
| ケース | 課税価格の合計 | 基礎控除 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 母の財産が4,000万円 | 4,000万円 | 4,200万円 | 0円 | 基礎控除以下 |
| 母の財産が8,000万円で特例が使えない | 8,000万円 | 4,200万円 | 470万円 | 子が別に持ち家に住み、自宅の特例の要件を満たさない場合 |
母の財産が父から相続した自宅と預貯金でふくらんでいると、2つ目の行に近づきます。年金暮らしでも、二次相続まで合わせて見ておくと安心ですよ。
実は、父の相続の時に母がどれだけ取得するかで、二次相続の税額も変わってきます。母が多めに取得すれば父の相続では税金を抑えやすい一方、母の財産がふくらみます。
逆に子が多めに取得すると、父の相続で子に税金が出ることも。どちらがよいかは、母の年齢や今後の生活費も含めて考えておきましょう。
母が施設に入った後の自宅の扱いは、老人ホームに入居していた親が亡くなった時の手続きで詳しく書いています。
年金そのものは相続財産になる?
年金暮らしの親ならではの疑問ですよね。亡くなった後に受け取る年金には、いくつか種類があります。
| お金の種類 | 相続税 | 所得税 |
|---|---|---|
| 未支給年金(亡くなった月までの未払い分) | かからない | 受け取った遺族の一時所得になる |
| 遺族年金 | かからない | かからない |
| 亡くなる前に振り込まれて口座に残っている年金 | 預貯金として相続財産になる | 相続税の中で考える |
未支給年金は請求できる期間に5年の時効があります。年金の受給停止の手続き(厚生年金は10日以内、国民年金は14日以内)と一緒に済ませておきましょう。
親が年金収入だけでも、医療費控除などで還付を受けられる場合は、準確定申告を相続の開始を知った日の翌日から4か月以内に出すことも考えてみてください。
葬儀費用や医療費の支払いはどう扱う?
年金暮らしの親の相続では、亡くなった後に払うお金も大切な調整項目です。
葬式費用や、亡くなった後に払った入院費などの未払い分は、相続税の計算で差し引けます。香典返しや四十九日の法要、墓石の購入費は差し引けません。
- 年金の受取口座と、ほかの口座の残高証明書
- 退職金を預けた定期預金の有無
- 子や孫の名義で親が貯めていた預金がないか
- 生命保険の受取人と金額
- 亡くなった後に払った医療費・施設費・葬儀費用の領収書
介護を担ったきょうだいがいる場合は、分け方でも配慮が要ります。親の介護をした子の立場から考える遺産分割での伝え方も参考にしてみてください。
都市部に自宅がある、預貯金が数千万円ある、二次相続まで見て分け方を決めたい、というケースは税理士に頼むと楽です。父の相続の時点で母の相続まで試算してもらうと、家族で話し合う材料にもなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
年金暮らしの親に相続税がかかるかは、どうやって判断すればいいですか?
自宅の評価額と預貯金・保険などを合計して、基礎控除(3,000万円 + 600万円 × 法定相続人の数)と比べてみてください。超えそうなら、特例が使えるかも含めて税理士に確認しておきましょう。
未支給年金は遺産分割の対象になりますか?
未支給年金は受け取る遺族の順番が決まっていて、相続財産ではありません。相続税もかかりませんが、受け取った人の一時所得として所得税の対象になります。
母が自宅を相続すると二次相続で損になりますか?
父の相続では特例と配偶者の税額軽減で0円にしやすい一方、母の相続で税金が出ることがあります。どちらが得かは家族構成や財産額で変わるので、両方の相続をまとめて試算してもらうのがおすすめです。
まとめ
- 年金暮らしの親の財産は自宅と預貯金が中心で、相続税がかからない家庭が多い
- 地方の持ち家と預貯金3,800万円なら、母と子2人の相続で0円・申告も不要
- 都市部の自宅を含む8,000万円なら、法定相続分どおりで175万円、母が自宅を相続し特例を使えば0円(申告は必要)
- 二次相続では基礎控除が下がり、配偶者の税額軽減もないので税金が出やすい
- 未支給年金と遺族年金は相続税の対象外